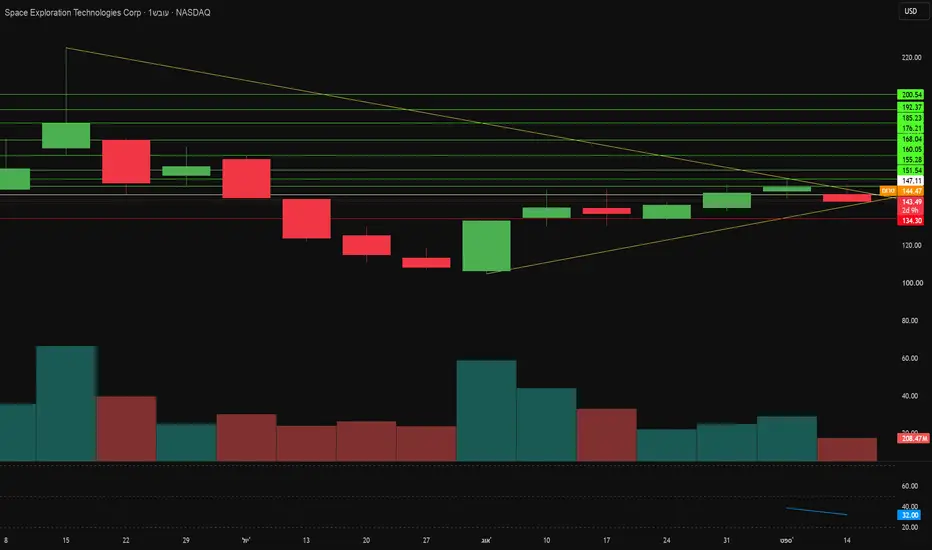
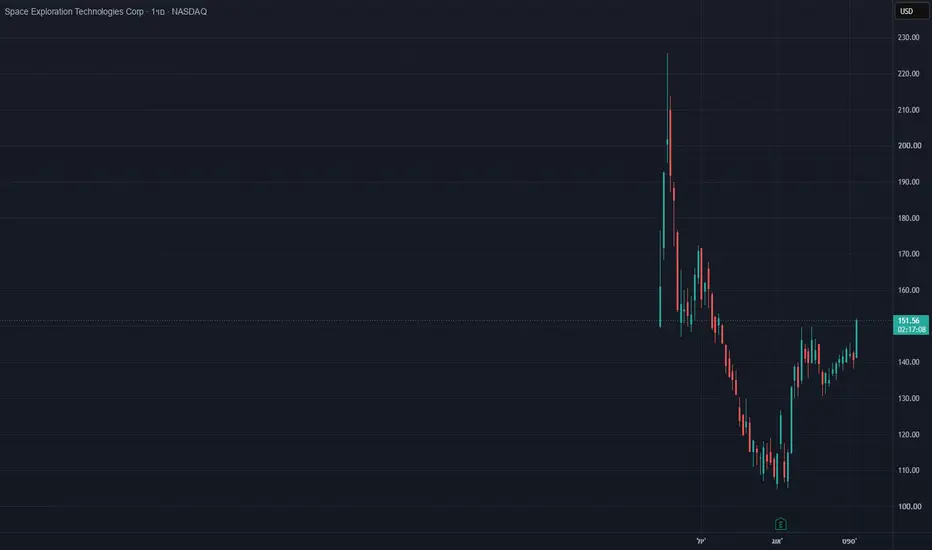
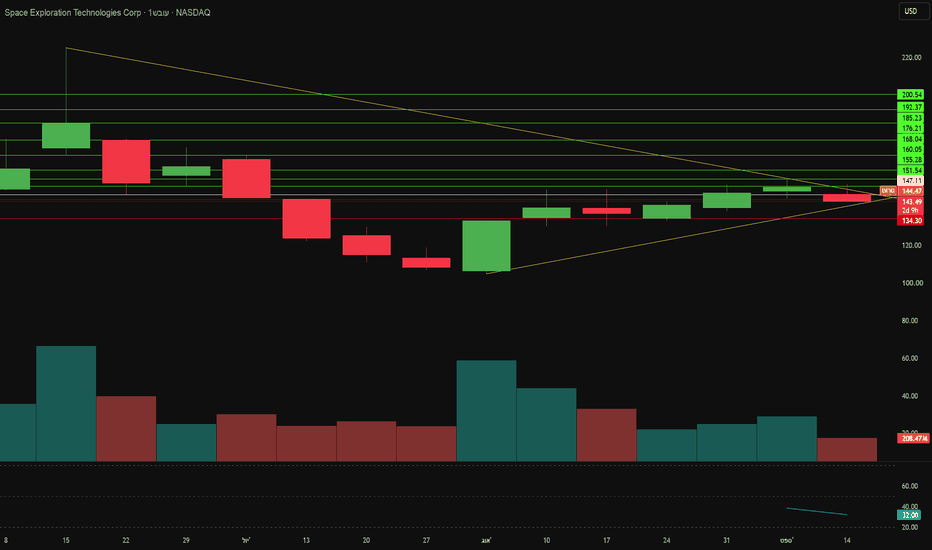
האם רווחי סטארלינק יתגברו על שריפת מזומנים של 75 מיליארד$?SpaceX נסחרת בסביבות $143.49 למניה לאחר הופעת הבכורה הציבורית שלה, מה שמעניק לחברה שווי של כ-1.94 טריליון דולר. הרקע המאקרו-כלכלי פועל נגד המכפיל הזה. תשואת איגרות החוב של ארה"ב ל-10 שנים התקרבה ל-5.0%, מה שהעלה את שיעורי הניכיון במניות צמיחה, בעוד שנפט גולמי מעל 100 דולר לחבית מעלה את עלויות שרשרת האספקה האווירונאוטית. תזרימים בטווח הקצר פועלים בכיוון ההפוך: עדכון משקלי נאסד"ק-100 ב-18 בספטמבר מעלה את משקלה של SpaceX מ-1.28% ל-2.82%, מה שכופה רכישות פסיביות בהיקף של עד 22 מיליארד דולר. ביקוש זה פוגש היצע כבד. שחרורי חסימות מניות כבר הוסיפו מעל 1.2 מיליארד מניות, ו-2.3 מיליארד מניות נוספות יהיו זמינות למסחר לפני תום השנה.
הכנסות הרבעון השני הגיעו ל-7.81 מיליארד דולר, עלייה של 91.9% משנה לשנה, לעומת 18.7 מיליארד דולר בכל שנת 2025. ההנהלה צופה הכנסות חוזרות שנתיות של 100 מיליארד דולר עד דצמבר. תחום הקישוריות מוביל את העסק, כאשר סטארלינק מייצרת 4.3 מיליארד דולר בהכנסות רבעוניות ו-2.6 מיליארד דולר ב-EBIT מותאם מ-12 מיליון מנויים עם ARPU של $66. חכירת מחשוב AI הוסיפה 2.6 מיליארד דולר בהכנסות ו-1.1 מיליארד דולר ברווח תפעולי, בסיוע לקוח בלתי חסוי אחד המשלם 1.11 מיליארד דולר מדי חודש. מגזר השיגורים עדיין הפסדי, ומציג הפסד EBIT מותאם של 200 מיליון דולר כאשר פיתוח Starship סופג את רווחי הקישוריות. ההוצאות ההוניות הרבעוניות הגיעו ל-18.4 מיליארד דולר, בקצב שנתי של כ-75 מיליארד דולר. דיוויד איינהורן פיקפק בפומבי כיצד דירוגי השקעה מתיישבים עם תזרים מזומנים חופשי שלילי מתמשך.
הביקוש הממשלתי מספק את המשקולת האסטרטגית. הנחיית הבית הלבן בנושא תחבורה בחלל המסחרי מאיצה אישורי שיגור, ואיטליה מנהלת מו"מ על חוזה אבטחה של סטארלינק בשווי 1.6 מיליארד דולר למרות התנגדות פנימית והעדפת בריסל למערך IRIS² בשווי 10 מיליארד אירו, שלא יטוס לפני 2030. Starshield מרחיבה את הפעילות לביטחון, עם מסופי תקשורת לוויינית המתוכננים בצי מטוסי ה-F-35 עד 2031. הסמכת IL5 של הפנטגון עבור Grok for Government פתחה שורת הכנסות מתוכנה חוזרת המגיעה ל-1.7 מיליון אנשי ביטחון. קיבולת מרכזי הנתונים של 1.4 ג'יגה-וואט גדלה ל-2.0 ג'יגה-וואט השנה, בעלות של כ-50 מיליארד דולר לג'יגה-וואט לבנייה.
ניסוי Starship Flight 14 משוגר ב-22 בספטמבר כמשימה המסלולית והמכניסה הראשונה של התוכנית, המפזרת 26 לווייני Starlink V3. טיסה יחידה זו מוסיפה 26 טרה-ביט לשנייה של רוחב פס לעומת 2.6 מ-Falcon 9, כאשר משימות ייצור מכוונות ל-60. נתוני הפטנטים חושפים היכן ההנהלה מאמינה שנמצא היתרון התחרותי: 73.5% מהמשפחות המפורסמות מכסות תדרי רדיו ומסופי משתמש, בעוד רקטות והנעה מהוות 3% בלבד. מנועים ומטלורגיה נשארים שמורים כסודות מסחריים ולא כשרטוטים ציבוריים. שאלת ההשקעה מתמצה בעיתוי. אם Starship תגיע לשימוש חוזר מלא, SpaceX תשלוט לחלוטין בכלכלת רוחב הפס המסלולי. עד שהתזרים התפעולי יכסה את התקציב ההוני, המניות יישארו תנודתיות.  לונג
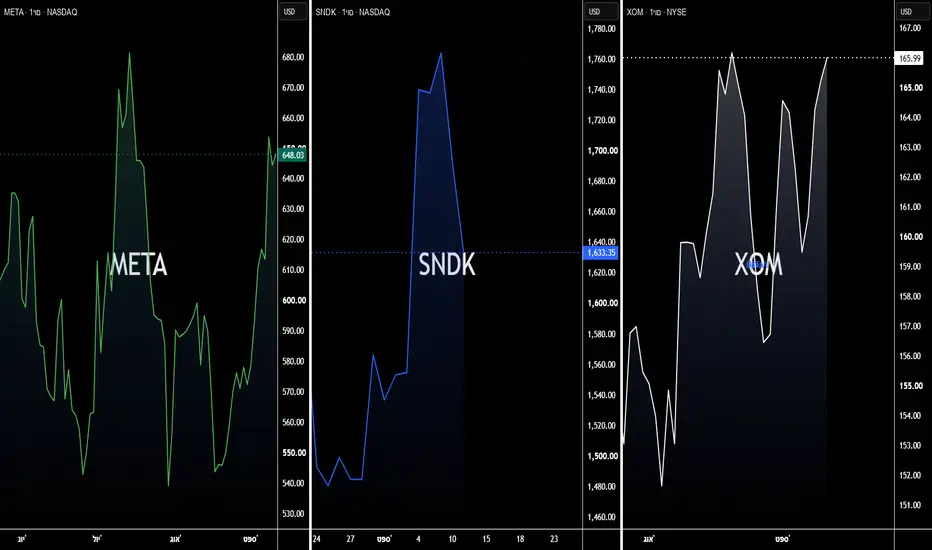
סקירה שבועית - מניות בכותרות: XOM, META, SNDKמניית מטא (META)
ענקית הרשתות החברתיות וה-AI, הנסחרת לפי שווי של כ-1.65 טריליון דולר, עלתה ב-6.1% בשבוע החולף לאחר השקת Muse, סוכן AI אישי חדש שהעניק לשוק אינדיקציה ברורה יותר לאופן שבו החברה עשויה לייצר הכנסות מהשקעות הענק שלה בבינה מלאכותית. בניגוד לצ'אטבוט רגיל, Muse מסוגל לבצע פעולות כמו ניהול לוחות זמנים, כתיבה ושליחת מיילים, מילוי טפסים, קניות והזמנת מקומות, והוא הושק תחילה בארה"ב כאפליקציה עצמאית וב-WhatsApp. מטא מציעה גרסה חינמית לצד מסלולי מנוי בתשלום של 20 ו-100 דולר בחודש, ומתכננת לחבר את הסוכן לשירותים חיצוניים כמו Shopify, כך שיוכל לבצע גם רכישות. המהלך משמעותי במיוחד לאחר שמטא העריכה כי הוצאות ההון שלה ב-2026 יגיעו ל-130-145 מיליארד דולר, בעיקר עבור תשתיות AI, כאשר השוק חיפש עד כה סימנים ברורים יותר להחזר על ההשקעות הללו. הסנטימנט התחזק גם לאחר ש-JPMorgan העלה את דירוג מטא ל-Overweight והקפיץ את מחיר היעד מ-640 ל-820 דולר, על רקע האפשרות שהחברה עוברת משלב ההשקעה הכבדה ב-AI לשלב שבו היא מתחילה לבנות סביבו מקורות הכנסה חדשים.
מניית סאנדיסק (SNDK)
יצרנית פתרונות אחסון ושבבי זיכרון NAND, הנסחרת לפי שווי של כ-239 מיליארד דולר, ירדה ב-11.2% בשבוע החולף, כאשר בסוף השבוע נוסף גורם שעשוי להכביד על סנטימנט מניות ה-AI עם פתיחת המסחר. מנכ"ל Anthropic דריו אמודיי קרא להאט את קצב ההתקדמות של מודלי ה-AI המתקדמים כדי לאפשר למנגנוני הבטיחות להדביק את קצב הפיתוח, ומנכ"ל OpenAI סם אלטמן הצטרף לעמדה ואמר כי גם OpenAI תומכת ב-"pacing the frontier". אילון מאסק הביע אף הוא תמיכה בעמדה. הדברים מערערים במידה מסוימת את הנרטיב שתמך בראלי במניות תשתיות ה-AI, שלפיו חברות הטכנולוגיה ומעבדות ה-AI ימשיכו להגדיל במהירות את ההוצאות על מרכזי נתונים, שבבים וזיכרונות. עבור סאנדיסק, שנהנתה מהביקוש הגובר לאחסון ולזיכרונות עבור תשתיות AI, האפשרות שקצב פיתוח המודלים וההשקעות בתשתיות יתמתן עשויה להכביד על הציפיות לצמיחה. עם זאת, בשלב זה מדובר בעיקר בשינוי בסנטימנט ובחשש להאטה עתידית, ולא בהודעה על קיצוץ ממשי בהוצאות ה-AI.
מניית אקסון מובייל (XOM)
מענקיות הנפט והגז הגדולות בעולם, הנסחרת לפי שווי של כ-843 מיליארד דולר, עלתה ב-5.8% בשבוע החולף על רקע החרפת המלחמה במזרח התיכון והזינוק המחודש במחירי הנפט, כאשר הנפט מסוג WTI חזר להיסחר מעל 100 דולר לחבית ואקסון הייתה בין מניות האנרגיה שנהנו מהמהלך. הלחץ על שוק האנרגיה החריף בסוף השבוע לאחר שהחות'ים השתלטו על עיר הנמל מוח'א ועל האי פרים/מיון שבמצר באב אל-מנדב, ובהמשך הרחיבו את אחיזתם באיים נוספים בים האדום, מה שיכול להגדיל את יכולתם לשבש את אחד מנתיבי השיט החשובים בעולם. במקביל, מתקפת מל"טים גרמה נזק משמעותי לצינור East-West הסעודי, שהעביר לאחרונה כ-4 מיליון חביות ביום לים האדום ושימש נתיב מרכזי לעקיפת מצר הורמוז. השילוב בין השיבושים בהורמוז, הפגיעה בנתיב הסעודי והאיום על באב אל-מנדב הגדיל את פרמיית הסיכון בנפט ותמך בחברות הפקה כמו אקסון. לחברה גם רגישות גבוהה למחירי הנפט: לפי נתוניה, עלייה שנתית ממוצעת של דולר אחד במחיר חבית ברנט עשויה להוסיף כ-700 מיליון דולר לרווחי פעילות ה-Upstream, אם יתר התנאים נותרים דומים.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

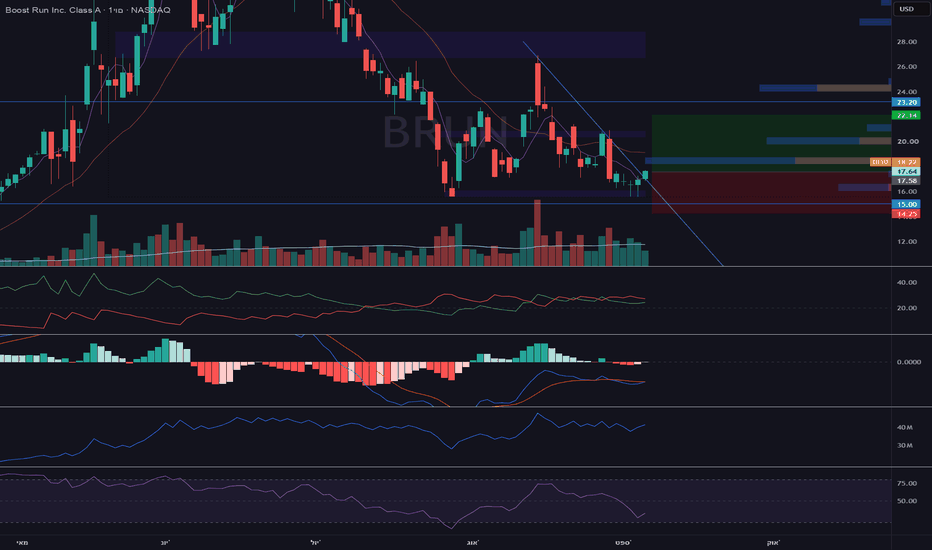
מה ASML רואה ב-Xanadu אחרי קריסה של 80%?חברת Xanadu Quantum Technologies הגיעה לשווקים הציבוריים במרץ 2026 באמצעות מיזוג עם Crane Harbor Acquisition Corp, לפי שווי פעילות התחלתי של 3.1 מיליארד דולר. המניות הגיעו לשיא של 42.44 דולר באפריל לפני שהגיעה התאמת השווי של הטכנולוגיה העמוקה. ריביות מדיניות גבוהות ייבשו את הון הסיכון מחברות מדעיות ללא הכנסות, והמשקיעים עברו לדורשי מזומנים בטווח הקצר. עד ספטמבר 2026, המניה נסחרה סביב 8.62 דולר, כ-80% מתחת לשיא, עם שווי שוק של כ-2.62 מיליארד דולר. תפוגת חסימת בעלי העניין שנמצאת ברקע ממשיכה להגביל כל התאוששות במומנטום מחיר המניה.
דוח רווח והפסד מסביר את הספקנות. ההכנסות ברבעון השני הגיעו ל-1.5 מיליון דולר, עלייה מ-1.1 מיליון דולר שנה קודם לכן, ומקורן בעיקר בחוזים למחקר אלגוריתמי ומענקי תוכנה. ההפסד הנקי גדל ל-42.1 מיליון דולר, כאשר מחקר ופיתוח לבדם כילו 19.7 מיליון דולר. עם זאת, הנזילות נותרה חזקה באופן יוצא דופן עבור חברה בשלב זה. ל-Xanadu היו 312.8 מיליון דולר במזומן בסוף יוני והיא גייסה 67.2 מיליון דולר נוספים באמצעות מכשיר הון סינתטי עם Yorkville Advisors. אוטווה הוסיפה 195 מיליון דולר קנדי במסגרת פרויקט OPTIMISM, למימון מפעל ייצור פוטוני ריבוני בשטח של 158,000 רגל רבוע באונטריו.
הצד התעשייתי של הסיפור נע בכיוון ההפוך ממחיר המניה. ASML הסכימה לאפטמז ליתוגרפיה בסגול-רחוק (DUV) עבור חומרה קוונטית פוטונית, במטרה להחליק את דפנות מוליכי הגל ולהפחית פיזור ריילי. עבודה זו תוקפת את המדד היחיד השולט בתקורה של תיקון שגיאות, ש-Xanadu שואפת להפחית מ-24.1x ל-1.0x עד 2030. חברת Tower Semiconductor מייצרת כעת פרוסות סיליקון ניטריד במופחת הפסד בקווי ייצור מסחריים, בעוד EV Group מלטשת את איחוד הפרוסות. AMD ו-Xanadu השיקו את Backline, המקשר בין מעבדים קוונטיים ל-EPYC CPUs ו-FPGAs אדפטיביים בתוך לולאת משוב של פחות משלוש מיקרו-שניות. חמישים משפחות פטנטים ברחבי ארה"ב ואירופה מגנות על ארכיטקטורת המשתנים הרציפים שבבסיס.
נוכחות התוכנה משלימה את התמונה. ל-PennyLane יש יותר מ-35,000 משתמשים פעילים, 200,000 הורדות חודשיות ונתח שוק של 30.8% בקרב מפתחים, מה שמציב את Xanadu כערכת הכלים הכמעט מובנית מאליה, ללא קשר לאיזו חומרה תנצח בסופו של דבר. מפת הדרכים מכוונת ל-200 קיוביטים לוגיים עד 2029 ויותר מ-1,000 עד 2031, לוח זמנים שמניע גם תכנון קריפטוגרפיה פוסט-קוונטית ממשלתית. שוק המניות מתמחר הפסדים רבעוניים, בעוד ASML, Tower ו-AMD מתמחרות עשור של תשתיות. משקיעים עם אופק ארוך טווח עומדים בפני פער הולך וגדל בין המסך לבין הביצוע הטכני.  לונג

 לונג
 לונג

 לונג
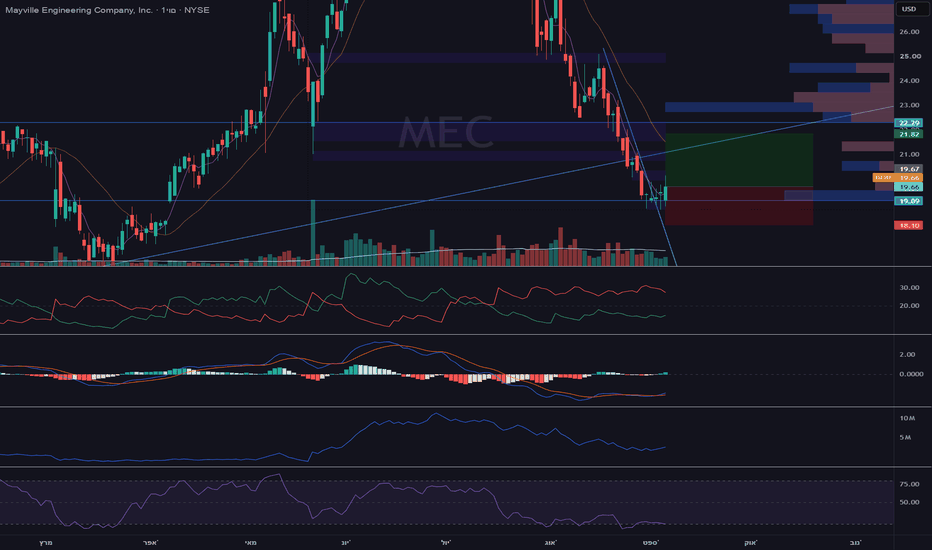
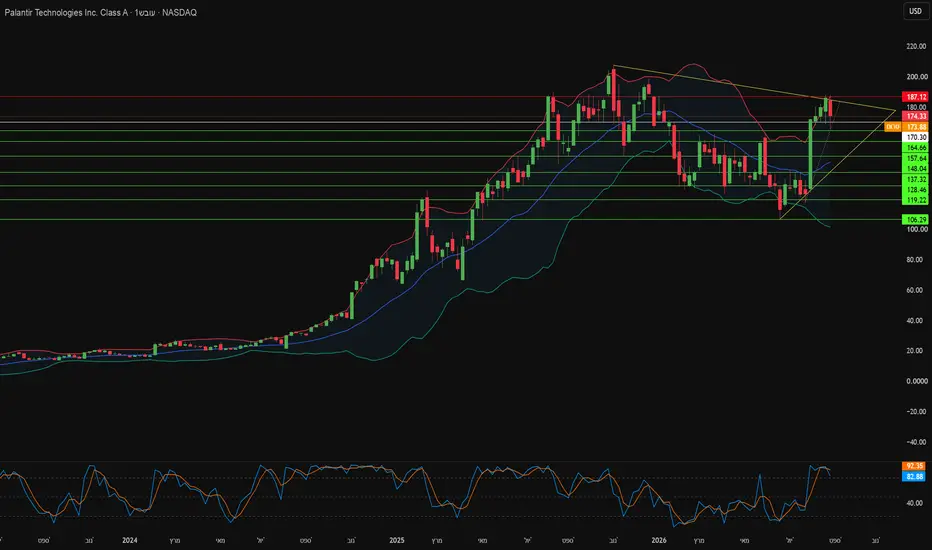
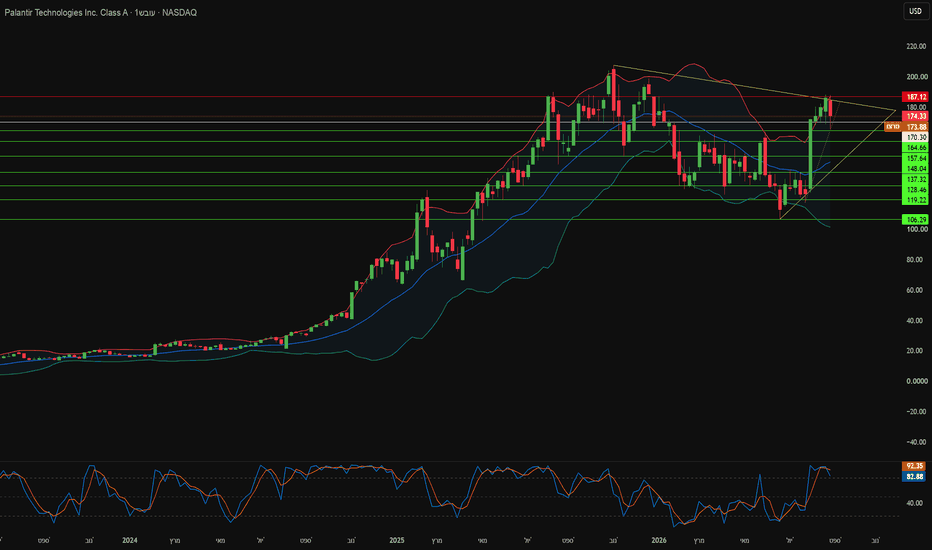
פלנטיר: אימפריית תוכנה או חברת ייעוץ?שווי השוק של פלנטיר חצה את רף 400 המליארד דולר, כאשר המשקיעים מתמחרים צמיחה עד שנת 2032. המאמר טוען כי מכפיל זה נשען על מומנטום נרטיבי ולא על כלכלה ברת-קיימא. תשואות אג"ח גבוהות ואינפלציה מתמשכת שוחקות מכפילים ספקולטיביים, בעוד שיעורי היוון גבוהים יותר מקטינים את הערך הנוכחי של תזרימי מזומנים עתידיים. מייקל בורי כינה את החברה "יועצת AI FOMO" והזהיר כי השווי עלול לרדת מתחת ל-100 מיליארד דולר. הנתונים התפעוליים תומכים בטענה המבנית. פלנטיר מדווחת על יחס הכנסות נדחות להכנסות של כ-32%, בהשוואה ל-80% עד 207% בקרב חברות SaaS ארגוניות, וכיסוי כמעט מדויק ל-31% של אקסנצ'ר.
ניתוח הקניין הרוחני חושף את הפער החריף ביותר בסיפור ה-AI. חברת GreyB מקטלגת יותר מ-3,800 רישומים גלובליים, כאשר מעל 72% עוסקים בטכנולוגיות ניתוח נתונים ו-62% בעיבוד נתונים דיגיטליים. פטנטים אלה מגנים על מבני בסיסי נתונים, ממשקי משתמש ובקרות הרשאה, ולא על ארכיטקטורת מודלי בסיס. לעומת זאת, Google DeepMind מחזיקה בפטנטים המרכזיים בלמידת חיזוק עמוקה, רשתות שחקן-מבקר (Actor-Critic), בקר רציף ודחיסה נוירונית. פלנטיר מחברת מודלי בסיס של צד שלישי לבסיסי הנתונים של הלקוח; היא אינה ממציאה את המדע האלגוריתמי שמניע אותם.
שתי התפתחויות אחרונות פוגעות ישירות בחפיר הכלכלי של החברה. הטכנולוג בילאוואל סידהו בנה את WorldView, סימולטור לווייני ריגול בדפדפן, תוך ימים ספורים באמצעות Google 3D Tiles, רינדור WebGPU ומקורות מודיעין גלויים (OSINT). מהנדס יחיד שילפלף את הממשק הגיאוגרפי-מרחבי שפלנטיר התייחסה אליו זמן רב כבלתי חדיר. בצד הממשלתי, גוגל הציקה את Gemini 3.8 Flash Cyber עבור אבטחת סייבר ביטחונית במסגרת תוכנית Fairwind המוגבלת, תוך טענה לביצועים חזקים יותר בעלות נמוכה משמעותית. מניות פלנטיר ירדו ב-7% עם פרסום הידיעה, וסוחרים מוסדיים רכשו אופציות פוט הגנתיות במיליוני דולרים.
פרטי המאזן מחזקים את פרופיל חברת הייעוץ. חייבים וחשבונות לקבלה טיפסו ל-1.49 מיליארד דולר, ולקוח מסחרי אחד מחזיק ב-27% מאותה יתרה בעודו תורם פחות מ-10% מההכנסות הוכרות. חוסר איזון זה מעניק ללקוח מינוף אמיתי בכל משא ומתן מחדש על חוזה. תשעה מיליארד דולר בהפסדים תפעוליים מועברים מגינים על מיסי מזומן פדרליים באופן זמני בלבד, ותגמול מבוסס מניות כבד מדלל את מחזיקי המניות לאורך זמן. מורגן סטנלי הוריד את דירוג המניה, ואלכס קארפ עצמו הודה שזה כ-95% מפיילוטי ה-AI הארגוניים נכשלים. ככל שתקציבי ה-AI יעברו רציונליזציה, הקונים יתמחרו מחדש עבודות הנדסה מותאמות אישית יקרות.  שורט
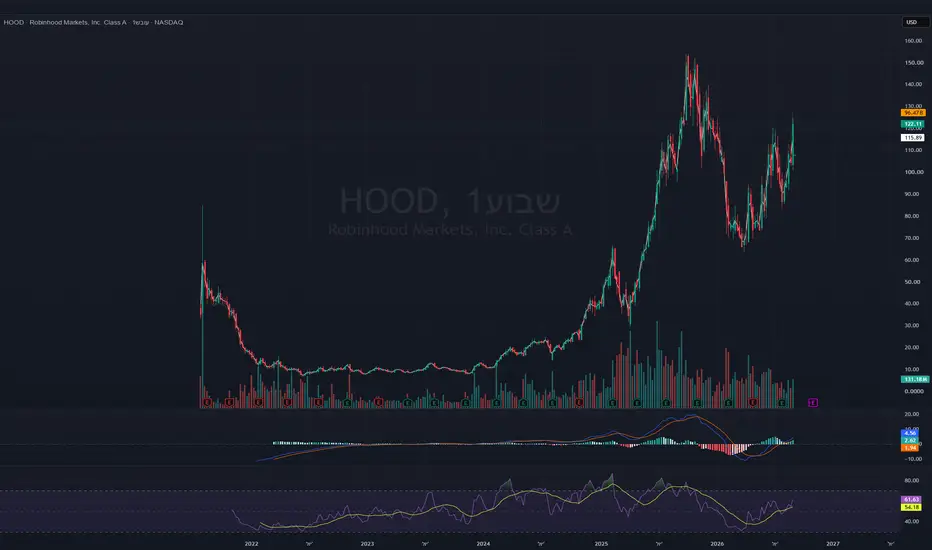
Robinhood Markets Inc HOOD
עיסוק: Robinhood Markets, Inc היא פלטפורמת שירותים פיננסיים, העוסקת במתן שירותי ברוקראז' קמעונאיים ומציעה מסחר במניות וקרנות סל אמריקאיות, אופציות נלוות ומסחר במטבעות קריפטוגרפיים, כמו גם ניהול מזומנים, הכולל שירותי כרטיסי חיוב. החברה נוסדה על ידי ולדימיר טנב ובאיג'ו פרפולקומאר בהאט בשנת 2013 ובסיסה במנלו פארק, קליפורניה.
סקטור: כַּספִּי, שוקי הון
שווי שוק: 111.15 מיליארד
שורטיסטים: 4.35%
דו"ח אחרון: 29/07/26 דוח הבא: 04/11/26
סקירת דוחות חברה Robinhood Markets Inc:
דוח מקביל q1 2025
נקודות חשובות:
שודרגה פלטפורמת המסחר Robinhood Legend עם תמיכה באופציות מדדים וקריפטו.
הושק מרכז למסחר בתחזיות (prediction markets) סביב אירועים עולמיים, שבו נסחרו מעל מיליארד חוזים ב-6 החודשים האחרונים.
הושלמה רכישת TradePMR, פלטפורמת משמורת (RIA custodial) המנהלת כ-41 מיליארד דולר בנכסים (נכון למרץ 2025).
החברה מתרחבת בינלאומית ומשרתת מעל 150,000 לקוחות בבריטניה ובאיחוד האירופי.
רכישת בורסת הקריפטו הבינלאומית Bitstamp נמצאת במסלול לסגירה באמצע השנה (בכפוף לתנאים מקובלים).
הדירקטוריון אישר תוספת של 500 מיליון דולר לתוכנית הרכישה החוזרת של המניות, מה שמעלה את סך התוכנית ל-1.5 מיליארד דולר.
נכון לאפריל 2025, החברה רכשה מחדש 20 מיליון מניות מסוג Class A בסכום כולל של 667 מיליון דולר (במחיר ממוצע של 33.40 דולר למניה).
יתרת הניצול המאושרת לרכישה חוזרת עומדת כעת על כ-833 מיליון דולר.
נתונים כספיים:
הכנסות גדלו ב50% ל927 מיליון
הרווח הנקי עלה ב-114% משנה לשנה ל-336 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-106% משנה לשנה ל-0.37 דולר.
סך הוצאות התפעול עלו ב-21% משנה לשנה ל-557 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.085 ל $2.185 מ $2 ל $2.1
דוח מקביל רבעון q2 2025
נתונים כספיים:
הכנסות גדלו ב45% ל989 מיליון
הרווח הנקי עלה ב-105% משנה לשנה ל-386 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-100% משנה לשנה ל-0.42 דולר.
סך הוצאות התפעול עלו ב-12% משנה לשנה ל-550 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.15 ל $2.25 מ $2.085 ל $2.185
דוח מקביל q3 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב100% ל1.24 מיליארד
הרווח הנקי עלה ב-271% משנה לשנה ל-556 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-259% משנה לשנה ל-0.61 דולר.
סך הוצאות התפעול עלו ב-31% משנה לשנה ל-639 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.28$ מ $2.15 ל $2.25
דוח מקביל q4 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב27% ל1.28 מיליארד
הרווח הנקי ירד ל 605 מיליון מ906 מיליון ברבעון מקביל (נתון שכלל הטבת מס והיפוך הפרשה רגולטורית בסך 424 מיליון דולר).
הרווח המדולל למניה (EPS) ירד ל0.66 דולר, לעומת 1.01 דולר ברבעון מקביל (נתון שכלל הטבה בסך 0.47 דולר הנובעת מהטבת מס ומביטול הפרשה רגולטורית)
סך הוצאות התפעול עלו ב-38% משנה לשנה ל-633 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.6 מיליארד דולר ל-2.725 מיליארד דולר
דוח סגירה שנתית 2025
נקודות חשובות:
- רכישה עצמית של מניות הסתכמה ב-653 מיליון דולר, וכללה 12 מיליון מניות רגילות מסוג Class A במחיר ממוצע למניה של 54.30 דולר.
נתונים כספיים:
ההכנסות: גדלו ב-52% בהשוואה לשנה הקודמת והגיע ל-4.5 מיליארד דולר.
הרווח הנקי: עמד על 1.9 מיליארד דולר, לעומת 1.4 מיליארד דולר בשנת 2024; נתון זה כלל הטבה בסך 424 מיליון דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
הרווח המדולל למניה (EPS): עמד על 2.05 דולר, לעומת 1.56 דולר בשנת 2024; נתון זה כלל הטבה בסך 0.47 דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
ההוצאות התפעוליות: גדלו ב-25% בהשוואה לשנה הקודמת והגיע ל-2.38 מיליארד דולר.
דוח רבעון 2026 q1
נקודות חשובות:
בחודש אפריל הודיע משרד האוצר האמריקאי כי רובינהוד (Robinhood) תשמש כברוקר וכנאמן הראשוני והיחיד עבור "חשבונות טראמפ" (Trump Accounts) – אבן דרך היסטורית במשימתה של החברה להנגיש את עולם הפיננסים לכולם.
במסגרת שיתוף הפעולה עם BNY, רובינהוד תפתח ותפעיל את האפליקציה הייעודית של "חשבון טראמפ", תספק שירות לקוחות ייעודי ותוכן לימודי, ותשמש כגורם המשמורן (custodian) על נכסי החשבון.
נתונים כספיים:
הכנסות גדלו ב15% ל1.07 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-3% משנה לשנה ל-346 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-3% משנה לשנה ל-0.38 דולר.
סך הוצאות התפעול עלו ב-18% משנה לשנה ל-656 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.7 מיליארד דולר ל-2.825 מיליארד דולר
דוח רבעון 2026 q2
נקודות חשובות:
השלימה החברה את רכישת WonderFi – חברה קנדית מובילה בתחום המוצרים והשירותים של נכסים דיגיטליים – צעד המסמן את כניסתה הרשמית של רובינהוד לאזור.
נתונים כספיים:
הכנסות גדלו ב31% ל1.31 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-48% משנה לשנה ל-573 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-48% משנה לשנה ל-0.62 דולר.
סך הוצאות התפעול עלו ב-33% משנה לשנה ל-734 מיליון דולר.
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.775 מיליארד דולר ל-2.675 מיליארד דולר
 לונג

 לונג
 לונג
SpaceX ממשיכה להמריא למרות ההוצאות העצומותאז SpaceX הציגה רבעון חזק במיוחד: ההכנסות זינקו ב-92% ל-7.8 מיליארד דולר שזה מעל התחזיות, וכל שלושת תחומי הפעילות המרכזיים הפתיעו לטובה.
אבל צריך לקחת בחשבון שלצד הצמיחה הזו מגיע גם חשבון ענק. הוצאות ההון זינקו ל-18.4 מיליארד דולר ברבעון, 85% מהן לבינה מלאכותית, וזה לא עומד להסתיים...החברה צפויה להמשיך בקצב דומה כלומר, SpaceX עשויה להוציא יותר מ-65 מיליארד דולר השנה, בעיקר על מרכזי נתונים ותשתיות AIבמטרה להגדיל את יכולת המחשוב מ-1.4 ג'יגה-וואט כיום ל-10 ג'יגה-וואט עד סוף 2027.
ולמרות החששות, יש סיבה לאופטימיות:
מאסק צופה הכנסות שנתיות חוזרות של לפחות 100 מיליארד דולר השנה ויעד של טריליון דולר הכנסות עד 2030. שלוש עסקאות להשכרת תשתיות AI לגוגל, אנתרופיק ורפלקשן, רק שלושת העסקאות האלה צפויות לייצר כ-27.8 מיליארד דולר בשנה.
לכן, למרות ההוצאות האסטרונומיות, כבר יש הכנסות משמעותיות שמספקות בסיס לאמונה שההשקעות הגדולות האלה עשויות להשתלם. לונג 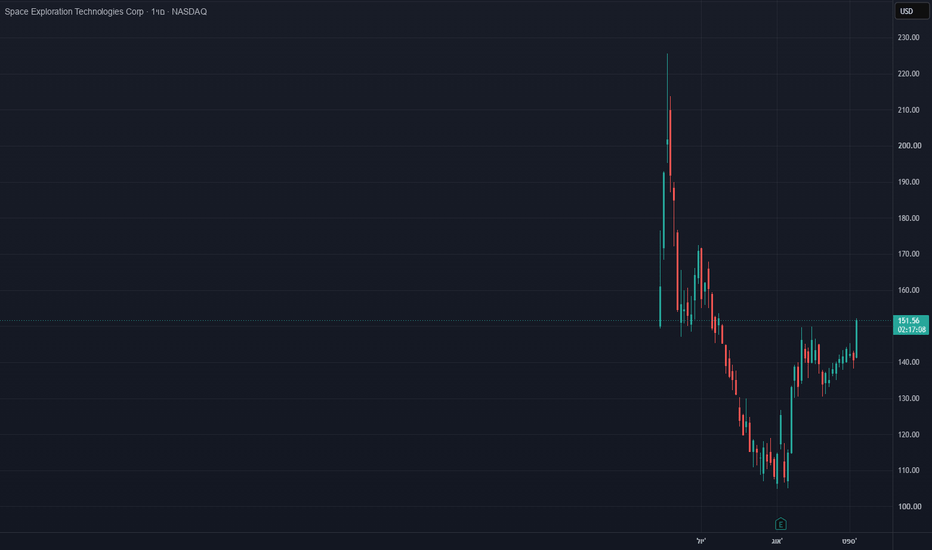
RSKD בס״ד
מניה ישראלית שנסחרת בארצות הברית
שאולי מתחילה להיות מעניינת (אתם מחליטים😉)
טיקר: RSKD
Riskified היא חברת טכנולוגיה ישראלית שמתמחה במניעת הונאות במסחר אונליין (eCommerce) באמצעות AI ו-Machine Learning.
בפועל, החברה מספקת פלטפורמת ניהול סיכונים למסחר אלקטרוני, שמאפשרת לעסקים לזהות ולמנוע הונאות ולבנות קשרים אמינים יותר עם הלקוחות שלהם.
החברה נוסדה על ידי עידו גל ואסף פלדמן ב-26 בנובמבר 2012, ובסיסה בתל אביב.
שווי השוק שלה עומד היום על כ-$700M.
ועכשיו לדוח של 12/08/2026.
ההכנסות הגיעו ל-$98.7M, עלייה של 22% YoY לעומת $81.1M.
אבל מה שמעניין פה זה לא רק המספר. ברבעון הקודם החברה צמחה רק ב 7%, אנחנו רואים כאן האצה משמעותית בקצב הצמיחה וזה היה קצב הצמיחה הגבוה ביותר מיזה 4 שנים.
ה-GMV שעבר דרך המערכות שלה הגיע ל-$41.3B, עלייה של 13%. החברה ציינה גיוס לקוחות חדשים ו-Upselling ללקוחות קיימים כמנועים מרכזיים לצמיחה.
גם ה-Adjusted EBITDA השתפר משמעותית והגיע ל-$3.9M, עלייה של 84% משנה שעברה , עכשיו לא רק שהחברה צומחת — היא מתחילה להראות גם מציאות תפעולית טובה יותר
ה-Free Cash Flow הגיע ל-$12.9M לעומת $5.3M בשנה שעברה 200%
לחברה יש מזומן של 223%
אבל לדעתי הנקודה שהכי מעניינת בדוח היא בכלל התחזית. החברה העלתה בהכנסות ל-2026
מ-$376–384M
ל-$400–410M.
ה-Midpoint עבר מ-$380M ל-$405M
העלאה של 6.6% בתחזית השנתית ברבעון אחד.
גם תחזית ה-Adjusted EBITDA עלתה מ-$28–34M ל-$33–39M.
וזו כבר הפעם השנייה שהחברה מעלה תחזית בתוך השנה ועוד לא חציון מאחורה
אם אני מחבר את כל התמונה במשפט: צמיחה מואצת → שיפור ברווחיות → שיפור בתזרים → העלאת תחזית משמעותית.
אבל יש גם נקודה אחת שחשוב לא לפספס.
ה-GAAP Gross Margin ירד מ-49% ל-46%, למרות שההכנסות זינקו ב-22%. ( חיובי ביותר)
הצמיחה כרגע מגיעה עם לחץ מסוים על המרווח הגולמי, וזו נקודה שאני חושב שחשוב להמשיך לעקוב אחריה.
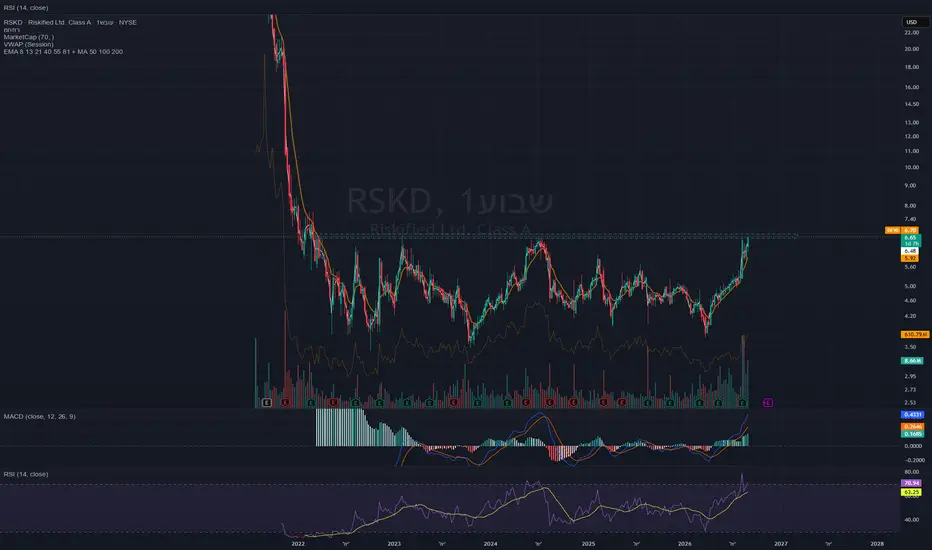
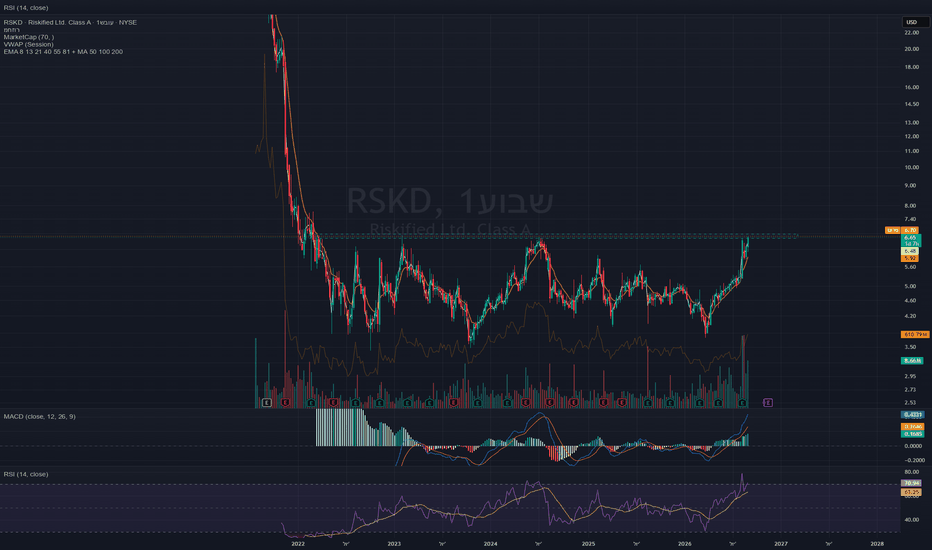
ועכשיו למניה על הגרף
בתגובה לדיווח של 12/08/2026, המניה עלתה ביותר מ-17%.
אנחנו מדברים על חברה עם שווי שוק של כ-$900M שמציגה האצה בצמיחה, שיפור ברווחיות ובתזרים, ובמקביל מעלה תחזית פעם נוספת.
ומה שמעניין אפילו יותר הוא שהמניה יושבת על רמות מפתח שנבנו במשך כמה שנים אחורה — והפעם על בסיס פונדמנטלי מנסה לפרוץ
בהצלחה לכולם כל הנאמר אינו המלצה לביצוע פעולה כלל !
דן הקטן  לונג
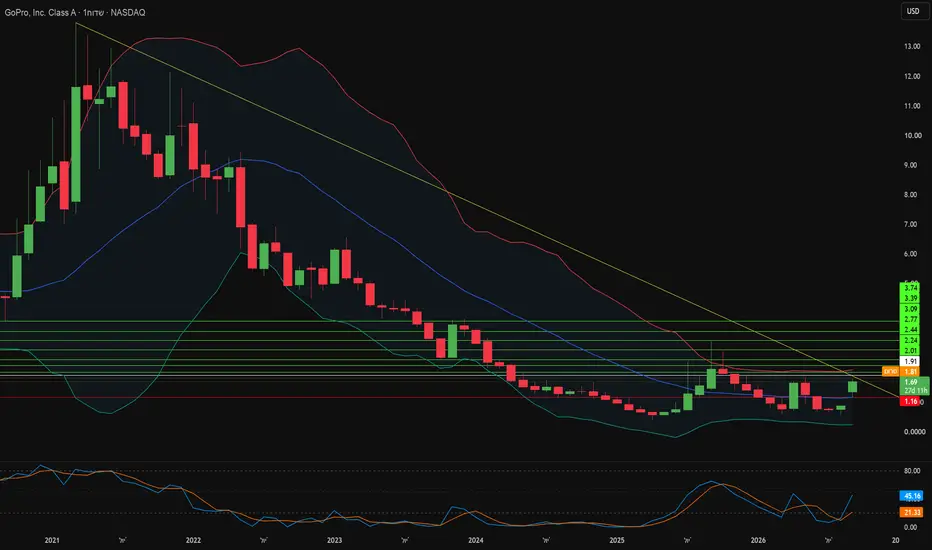
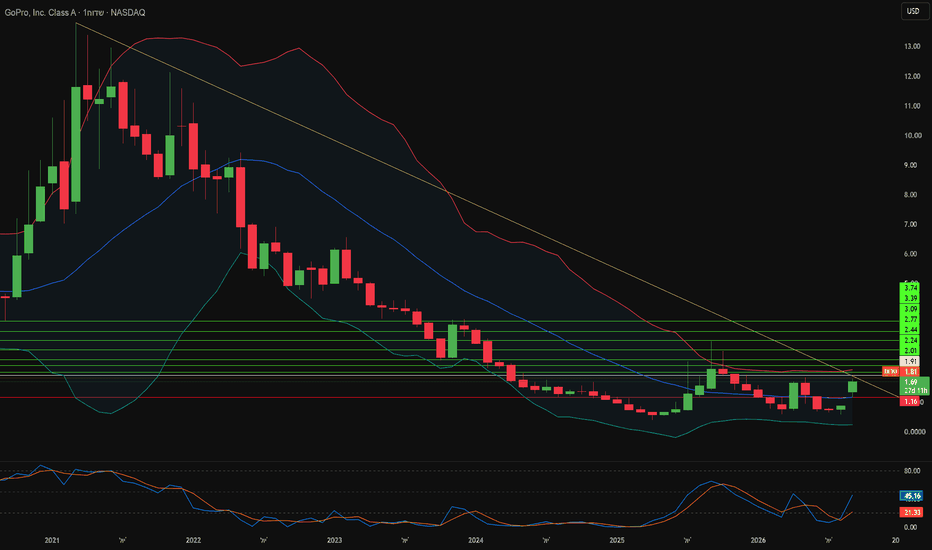
מה סטארמן ראתה שוול סטריט פספסה?גופרו ביצעה את אחת המהפכות התאגידיות החדות ביותר של שנת 2026. בתחילת ספטמבר, יוצר היוטיוב מארק פישבאך רכש נתח של 8.5% מיצרנית המצלמות הנאבקת. ימים ספורים לאחר מכן, החברה הודיעה על מיזוג סופי בשווי 285 מיליון דולר עם סטארמן אופטיקל. המניות זינקו ביותר מ-40% במשך מספר ימי מסחר רצופים, כאשר השוק מתמחר מחדש את גופרו כספקית חומרה לתחומי הביטחון והבינה המלאכותית. סטארמן תחזיק ב-90% מהבעלות, בעלי המניות הקיימים ישמרו על כ-10% ויקבלו 1.14 דולר למניה במזומן, והעסקה תכסה חוב קיים של 92 מיליון דולר תוך שמירה על הרישום בבורסת נאסד"ק.
ההיגיון האסטרטגי מתמקד בעצמאות אופטית. סטארמן מייצרת מקלטי-משדרי אופטיים של 800G ומפתחת ארכיטקטורות 1.6T מהדור הבא עבור קישורי מרכזי נתונים של בינה מלאכותית. גופרו תורמת מעל 2,500 פטנטים רשומים בארה"ב המכסים עיבוד תמונה, ייצוב, זיווד אופטי ומאפייני תקשורת אלחוטית, בנוסף למנוע העיבוד הויזואלי GP3 שלה. ספקים מעבר לים שולטים בחומרה אופטית למערכות אבטחה, וכללי הרכש במערב מחייבים באופן גובר מקורות מקומיים עבור רכיבים בשימוש דואלי. סטארמן מתכננת להשקיע כ-150 מיליון דולר בייצור בניו ג'רזי, מה שיציב את החברה הממוזגת בתוך שרשרת אספקה שממשלות מחזירות באופן פעיל לתחומן.
ההצדקה הפיננסית נשענת על גיוון תזרימי המזומנים. עסקי הצרכנים של גופרו התמודדו עם שוק רווי, תחליפי סמארטפונים וגידול אגרסיבי בנתח השוק של Insta360 ו-DJI. ההכנסות התכווצו בקצב שנתי מורכב של 7.51% במהלך העשור האחרון, תזרים המזומנים התפעולי היה שלילי בשיעור של 10.2 מיליון דולר ברבעון השני של 2026, והמזומנים ירדו ל-27.3 מיליון דולר מול התחייבויות לטווח קצר. מחזורי רכש ביטחוניים פועלים בניגוד להאטה בשוק הצרכני, וחוזה ממשלתי רב-שנתי מספק הכנסות צפויות שהאלקטרוניקה הצרכנית מעולם לא יכלה לספק. עסקי המנויים של גופרו, שעלו ב-31% משנה לשנה ל-47 מיליון דולר, מוסיפים שולי רווח חוזרים של תוכנה תחת המגזר העסקי החדש.
סיכון הביצוע נותר השאלה הפתוחה. אנליסטים החזיקו בהמלצות "מכירה" פה אחד לפני ההודעה, והעסקה עדיין דורשת אישור רגולטורי ואישור בעלי המניות. סטארמן חייבת לאמת שיעורי תפוקה מסחריים במקלטי 800G ו-1.6T שלה לפני שההכנסות יתממשו. על ההנהלה לשלב בין תרבות תוכנה צרכנית לבין קפדנות של מפרטים צבאיים, כולל עמידה בתקני CMMC וביקורת פגמים רשמית. מצלמות גופרו כבר שרדו את משימת ארטמיס 2 של נאס"א על מערכי הקולטנים הסולאריים של אוריון, מה שמספק תקדים הנדסי אמין. החברה למעשה גדלה מעבר להגדרה של מצלמת אקסטרים וכעת מתמודדת על תפקיד בתשתיות בינה מלאכותית וביטחון לאומי.  לונג
 לונג
 לונג
חינוך אינו הכנה לחיים. הוא החיים עצמם.NASDAQ:WMT
"חינוך אינו הכנה לחיים. הוא החיים עצמם."
כך כתב ופירסם את משנתו הפילוסוף ואיש החינוך האמריקאי ג'ון דיואי.
הרוב בשוק ההון בטוח שחינוך פיננסי או ניתוח מניות הם פשוט "הכנה" ליום שבו נעשה את הכסף הגדול.
מבחינתם, המסחר הוא רק פרוזדור - מקום שעוברים בו כדי להגיע אל הנהנתנות והעושר. הם מחפשים את המניות הכי תנודתיות, רודפים אחרי ריגושים, ובטוחים שהחיים האמיתיים יתחילו רק כשהגרף יתפוצץ למעלה, או שימצאו מניה כזו או אחרת אשר תגאל אותם.
החינוך הוא החיים עצמם.
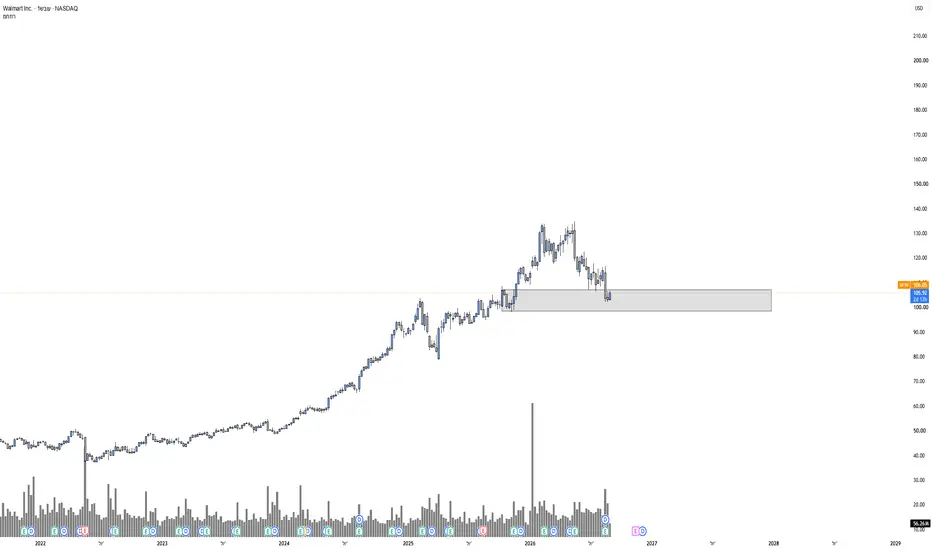
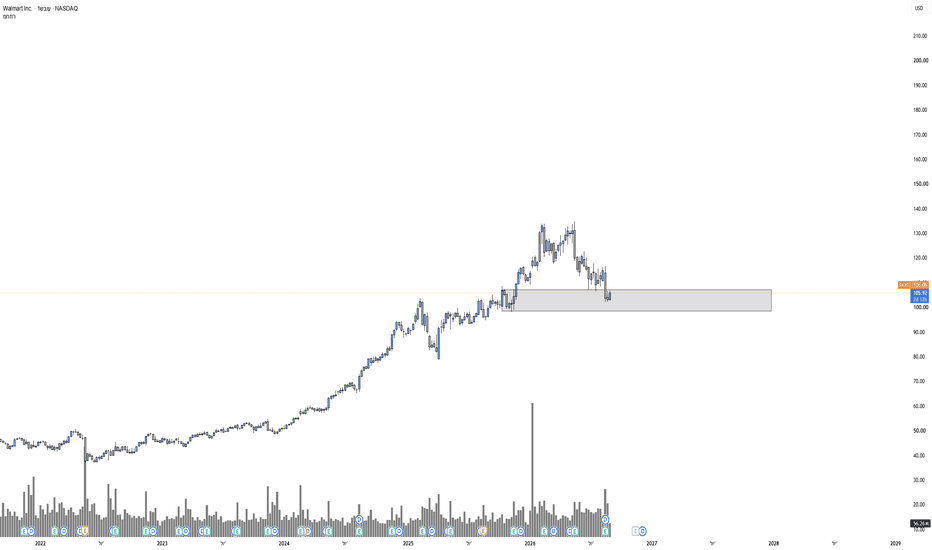
התבוננות על מניית WMT (וולמארט) מביאה עימה שיעור לחיים בזמן אמת.
וולמארט היא לא מנייה שתעניק לנו 50% ביום. היא מפלצת שקטה. היא לא מחפשת כותרות או אשליות. היא ממוקדת בדבר אחד: יציבות, משמעת תפעולית ועבודה עקבית יום יום גם כשהסערה בחוץ כדוגמת AI משתוללת.
מספר עקרונות חינוך בעלי ערך (שמתאימים מאוד לחיינו מחוץ לגרפים) אותם אנו מצליחים להפיק מהחברה הזו:
1. האם יש לנו את הסבלנות להמתין לתרחיש המדויק?
2. האם אנחנו יודעים לפעול מתוך שקט נפשי ולא מתוך דחף ו FOMO?
3. האם אנחנו מסוגלים לחשוב מחוץ לקופסה, ולהיחשף ואף לתת דגש גדול יותר גם על מוצרים שאינם טרנדיים?
חינוך לסבלנות,
חינוך לשקט נפשי,
חינוך לחשיבה מחוץ לקופסא (שובר שיויון)
נכון, מסחר והשקעות הוא מקצוע לבינוניים (שמח להיות בינוני), אך זה לא אומר ובטח לא שייך לעניין החינוך והיכולת להסתגל לתנאי שטח מאתגרים המשתנים בצורה תכופה.
המסחר הוא ה"מקווה למוח" שלנו. הוא המראה הכי גדולה למי שאנחנו כבני אדם. הרווח הכספי אינו היעד, הוא רק תוצר לוואי של התנהגות נכונה ועבודה אמיתית על המידות.
אל תסחרו כדי "להתכונן" לחיים.
חנכו את עצמכם מעכשיו, למען עתיד טוב יותר בעולם המסחר וההשקעות.
הכל מתחיל בפנימיות ובסיפור אותו אנו מספרים לעצמנו.
מהסיבה הפשוטה:
צורת החשיבה שלכם במסך, היא בדיוק צורת החיים שלכם מחוצה לו.
להיות סוחר ראוי. בכל יום מחדש.
רק טוב, אמן
 לונג
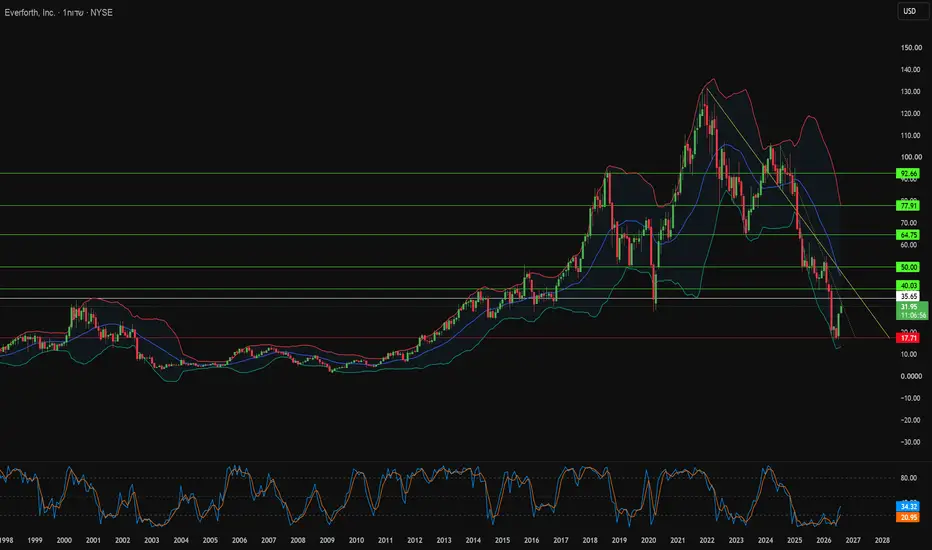
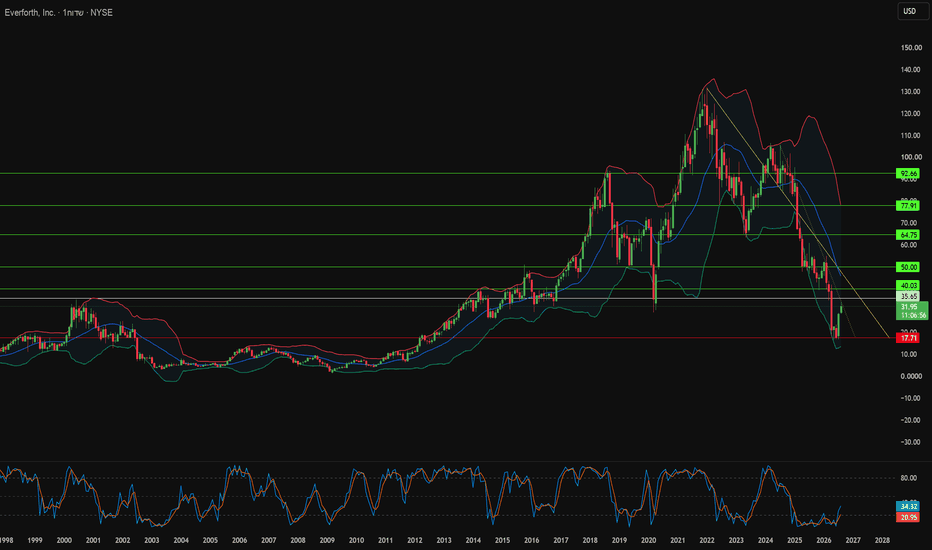
מדוע Everforth נסחרת בחצי משוויה התזרימי?חברת Everforth, Inc. נכנסה למרכז התודעה בעקבות שרשרת אירועים יוצאת דופן. דונלד טראמפ רכש מניות של החברה בסכום של עד 50,000 דולר ב-4 ביוני 2026. חמישים וארבעה ימים לאחר מכן, צבא ארה"ב העניק לחברה חוזה ביטחוני בהיקף של 115.5 מיליון דולר. המניות זינקו ב-56% מתאריך הרכישה, אך הדיווח הרשמי הוגש רק 79 ימים לאחר העסקה. העיכוב בדיווח גרם לכך שמשקיעים פרטיים החמיצו לחלוטין את הגל הראשון של העלייה. מאז, הפיקוח הפדרלי על עסקאות פוליטיות הקודמות לחוזים ביטחוניים התהדק משמעותית.
הפעילות הממשלתית, הפועלת תחת השם Everforth ECS, מהווה כעת את עמוד השדרה של ההכנסות. הצבא העניק חוזה בלעדי בשווי 147.8 מיליון דולר לניהול רשת SUNet המאובטחת עד ספטמבר 2029. סוכנות הבריאות של משרד הביטחון הוסיפה תוכנית למודרניזציית מערכות מידע רפואיות בהיקף של 30 מיליון דולר. חוזים רב-שנתיים אלו מספקים הכנסה ממשלתית קבועה בדיוק כשהביקוש בגיוס עובדים במגזר המסחרי מראה האטה. החברה הרחיבה גם את יכולותיה כשותפה בכירה ב-AWS לשוק העסקי, כשהיא מתרגמת תקני סייבר צבאיים לפרויקטים של טרנספורמציה דיגיטלית.
הנהלת החברה פעלה לחיזוק המאזן עוד לפני שהשוק אילץ אותה לעשות זאת. מסגרת האשראי המתחדשת גדלה מ-500 מיליון דולר ל-600 מיליון דולר, ומועדי הפידיון נדחו מ-2028 ל-2031. הבנקים JPMorgan Chase ו-Wells Fargo גיבו את ההסכם בריבית SOFR פלוס 175 עד 275 נקודות בסיס. ההכנסות ברבעון השני של 2026 הגיעו ל-1.01 מיליארד דולר ועברו את התחזיות, לצד רווח נקי של 14.2 מיליון דולר. Everforth שומרת על יתרונה התחרותי באמצעות סודות מסחריים ומאיצים קנייניים כגון Rapid Discovery Tool חלף רישום פטנטים רשמי, ובכך חוסכת עלויות רישום ומקצרת את לוחות הזמנים ליישום.
תמחור החברה הוא המקום שבו התעלומה מתחדדת. המניה נסחרת במכפיל רווח היסטורי של 15.7 לעומת ממוצע של 19.3 במגזר הטכנולוגיה, ובמכפיל EV/EBITDA של כ-6. מכפילי הרווח העתידיים מרחיבים את הפער עוד יותר: 7.5 לעומת 14.5 במגזר. מודל היוון תזרימי מזומנים (DCF) מצביע על שווי של 64.04 דולר למניה, בעוד שיעדי המחיר של האנליסטים נעים בין 27.50 ל-29.25 דולר. הפער הזה מגדיר את העסקה: או שהמודלים מגזימים בעמידות תזרימי המזומנים מהחוזים הממשלתיים, או שהשוק טרם תמחר מחדש קבלנית טכנולוגיה ביטחונית שעדיין נושאת עמה דיסקאונט של חברת כוח אדם.  לונג
סקירה שבועית - מניות בכותרות: CRWD, META, NVDAמניית אנבידיה (NVDA)
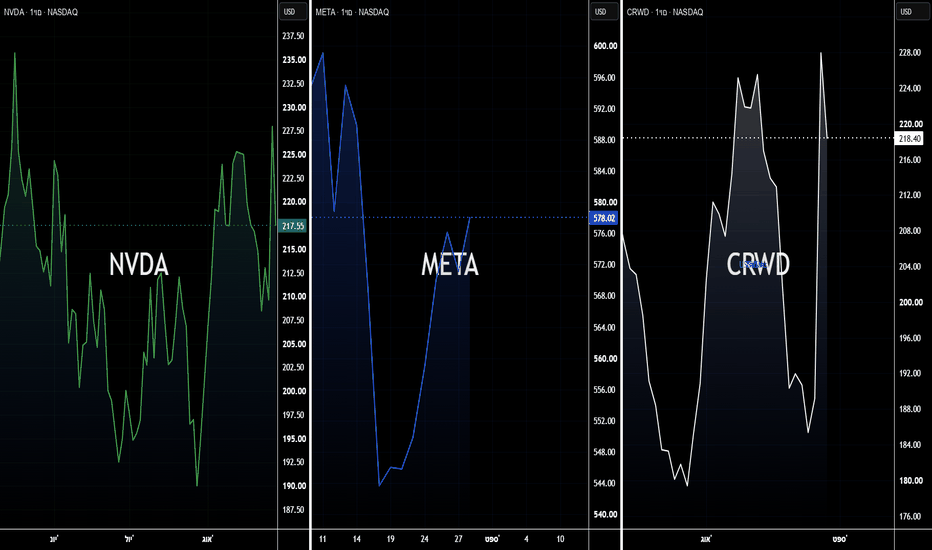
יצרנית שבבי ה-AI הגדולה בעולם, הנסחרת לפי שווי של כ-5.25 טריליון דולר, סיימה את השבוע בעלייה של 1.3% בלבד, למרות זינוק חד של כמעט 9% ביום שלאחר פרסום הדוחות, שהוסיף כ-440 מיליארד דולר לשווי החברה. אנבידיה הציגה תוצאות ותחזית שחיזקו מחדש את הביטחון בביקוש לתשתיות AI, כאשר סמנכ"לית הכספים ציינה כי החברה צופה צמיחה של כ-70% בהכנסות בשנת הכספים 2028, והמנכ"ל ג'נסן הואנג אמר כי הביקוש בפועל גבוה אף יותר אך מוגבל על ידי כושר הייצור. בנוסף, הכנסות מלקוחות ענן AI, תעשייה וארגונים הגיעו ל-40.3 מיליארד דולר, עלייה של 138% לעומת השנה הקודמת. עם זאת, העלייה השבועית נותרה מתונה לאחר שהמניה נסוגה בהמשך, על רקע מגבלות אספקה אצל TSMC, מחסור בשבבי זיכרון וחשש מתחרות גוברת מצד שבבים ייעודיים שמפתחות חברות כמו OpenAI וההייפרסקיילרים. כך, הדוח חיזק את סיפור הצמיחה, אך השוק המשיך לתמחר גם את הסיכונים סביב אספקה ותחרות.
מניית מטא (META)
ענקית הרשתות החברתיות וה-AI, הנסחרת לפי שווי של כ-1.47 טריליון דולר, עלתה ב-6.3% בשבוע החולף לאחר שהחברה הגיעה להסדר של עד 18 מיליארד דולר עם 52 תובעים כלליים בארה"ב בתביעה שטענה כי פייסבוק ואינסטגרם ממכרות ופוגעות בבני נוער. השוק קיבל את ההסדר בחיוב משום שהחשיפה המשפטית הייתה עלולה להיות גבוהה בהרבה, לאחר דיווחים שלפיהם המדינות דרשו קנסות של עד טריליון דולר. מטא צפויה לרשום הוצאה משפטית של כ-10 מיליארד דולר ברבעון השלישי ולשלם 12.7 מיליארד דולר לאורך עשור, בעוד 5.3 מיליארד דולר נוספים מותנים בהסדרים מקבילים של YouTube ו-TikTok. כחלק מההסכם מטא תוסיף מגבלות זמן אוטומטיות לבני נוער, מצב לילה והגבלות במהלך שעות הלימודים. למרות שנותרו תביעות נוספות, ההסדר הסיר חלק משמעותי מאחד משני גורמי הלחץ המרכזיים על המניה לצד הוצאות ההון הגבוהות על AI.
מניית קראודסטרייק (CRWD)
חברת אבטחת סייבר המתמחה בהגנה מבוססת ענן ו-AI, הנסחרת לפי שווי של כ-223.6 מיליארד דולר, עלתה ב-13.8% בשבוע החולף לאחר שהחברה הציגה רבעון שיא והעלתה את התחזית השנתית על רקע ביקוש גובר לאבטחת מערכות AI. הכנסות החברה ברבעון השני צמחו ב-26% ל-1.47 מיליארד דולר, מעל הצפי ל-1.44 מיליארד דולר, והרווח המתואם למניה הגיע ל-31 סנט לעומת צפי ל-29 סנט. ההכנסות החוזרות השנתיות עלו ב-25% לשיא של 5.84 מיליארד דולר, כאשר תוספת ההכנסות החוזרות החדשות הגיעה לשיא של 333 מיליון דולר. פלטפורמת Falcon Flex המשיכה לצבור תאוצה והיקף הפעילות בה יותר מהוכפל לעומת השנה שעברה, כאשר החברה הוסיפה 935 לקוחות Flex ברבעון. בעקבות הביצועים החזקים העלתה קראודסטרייק את תחזית ההכנסות השנתית ל-5.99-6.01 מיליארד דולר, מעל צפי השוק, כשהתגברות איומי הסייבר מבוססי AI והמעבר ל-Agentic AI ממשיכים להגדיל את הביקוש לפתרונות האבטחה שלה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה
סקירה יומית 27.08.2026מחיר הפחד והרווח כשהוא נעלם
יש עדכוני תוכנה שאני דוחה ימים, לפעמים שבועות, לא מפני שאינני רוצה את החידושים, אלא מפני שהטלפון עובד מצוין ואני לא רוצה לגלות מה קלקלו הפעם.
ברגע שבו המסך מחשיך, סמל היצרן פתאום נשאר קצת יותר מדי זמן, והראש מתחיל לבדוק אם דברים חשובים מגובים. לא ביקשתי איזה שד שייצא ממנו וישאל אותי על משאלות לב חדשות. ביקשתי רק לקבל בחזרה את המכשיר שהיה לי לפני שלחצתי ״עדכן״.
ואז הטלפון עולה. התמונות שם, האפליקציות נפתחות, הסוללה אינה מתרוקנת מול העיניים, ואיכשהו אתה מרוצה יותר משהיית אילו נוסף עוד כפתור נוצץ. שום דבר נפלא לא קרה. פשוט הדבר שממנו חששת לא קרה.
🐘 כולם חיכו ל-Nvidia
זה כמעט בדיוק הסיפור והתחושה שיצר אצלי השוק אתמול. לפני פרסום הדוחות המדדים נסגרו כמעט ללא שינוי: הדאו איבד 0.21%, ה-S&P 500 ירד 0.02% והנאסד״ק נחלש 0.08%. האינפלציה לפי מדד ה-PCE נותרה על 3.7%, מעט מעל הצפי, התשואה לעשר שנים עלתה מעל 4.66%, ורוב המשקיעים באופן הגיוני העדיפו לחכות ל-Nvidia.
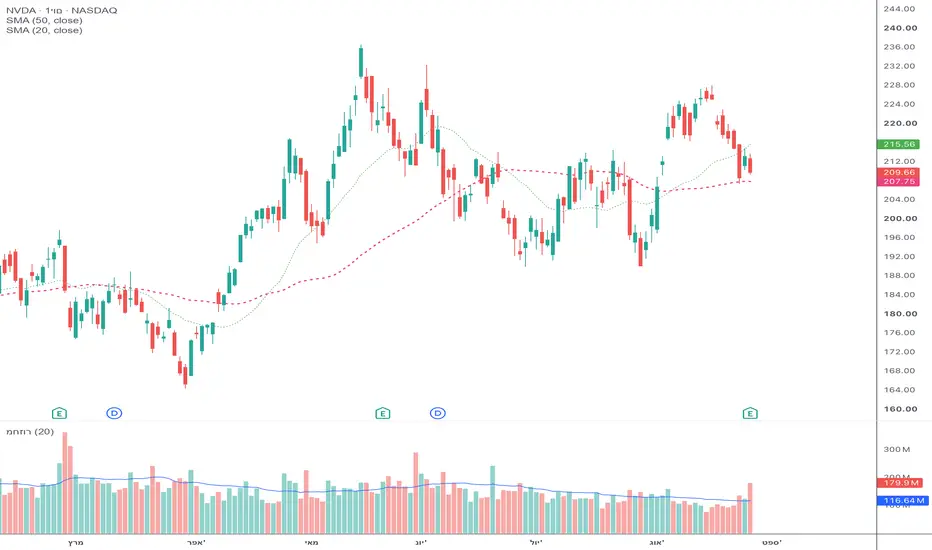
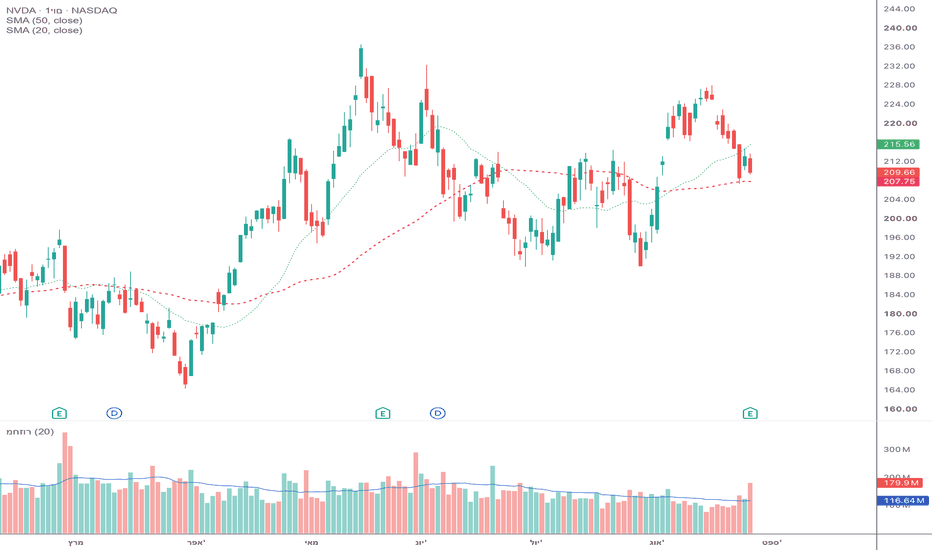
מניית Nvidia סיפקה כל מה שציפו ממנה וגם קינוח. ההכנסות זינקו ל-96.2 מיליארד דולר, הכנסות מרכזי הנתונים הגיעו ל-89 מיליארד, והתחזית לרבעון הבא עמדה על 108 מיליארד דולר לעומת צפי של כ-104 מיליארד. חשוב יותר, החברה צופה צמיחה של כ-70% גם בשנת הכספים שתסתיים בינואר 2028, הרבה מעל תחזית השוק. המניה עלתה כמעט 5% לאחר הנעילה.
גם סדר ההשתלשלות ותגובת המחיר היו חשובים. המניה ירדה ביותר מאחוז לאחר הפרסום, ורק כאשר ההנהלה פרסה תחזית חריגה עד 2028 היא חזרה לעלייה.
כלומר, כמו שכתבנו וציפינו, השוק לא חיפש עוד אישור לעוצמת הרבעון שחלף. הוא ביקש הוכחה שההשקעות העצומות במרכזי נתונים אינן מתקרבות לשיאן.
🐘 ואז הגיעו החברות שהשוק כבר הספיד
מניית Salesforce עלתה כ-14% לאחר שהעלתה את תחזיות ההכנסות והרווח. ההכנסות צמחו ב-11% ל-11.35 מיליארד דולר, וכלי הבינה שלה צוברים שימוש, אבל העלאת תחזית ההכנסות השנתית הייתה בכ-200 מיליון דולר. גם הרווח הושפע מרווחי השקעות ורכישה חוזרת של מניות. המספרים היו טובים, אך הם לבדם אינם מסבירים תנועה כזאת.
דוגמה נוספת: מניית CrowdStrike הוסיפה יותר מ-10% לאחר שהכתה את התחזיות והעלתה את תחזית ההכנסות השנתית. ההכנסה החוזרת שלה צמחה ב-25%, והחברה נהנית מעובדה מעט אירונית: אותה בינה שמאיימת לשבש חברות תוכנה גם מגדילה את יכולות התקיפה ואת הצורך להגן על מערכות, זהויות ומידע. הבינה אינה רק מחליפה מוצרים. היא גם יוצרת בעיות חדשות שמישהו יצטרך לפתור.
כל זה גורם לי לחייך, כי הסיפור כולו הופך למעניין ומרתק: אנחנו עוברים מחשש לפגיעה בחברות התוכנה למצב שבו חלקן משכילות למנף את המצב.
רווחי חברות התוכנה ברבעון צומחים כעת בכ-24.4%, לעומת צפי של 16.4% בתחילת יולי, ובכל זאת מדד התוכנה עדיין שלילי מתחילת השנה ונמצא יותר מ-12% מתחת לשיאו. נוצר פער בין העסקים שהשתפרו לבין המשקיעים שעדיין התכוננו לשיבוש. בתוך פער כזה, גם הוכחה קטנה יכולה להזיז הרבה כסף. השאלה שעולה היא: האם יש כאן סוג של ארביטראז?
🐘 השוק לא מדרג דוחות, הוא מודד הפתעות
וכאן נמצא הסיפור האמיתי. Nvidia הגשימה חלום שהשוק כבר מאמין בו, ולכן דוח כמעט מושלם העניק לה עלייה של כ-5%. Salesforce ו-CrowdStrike הגיעו מנקודת פתיחה אחרת: ענף התוכנה תומחר במשך חודשים תחת החשש שהבינה תהפוך חלק ממוצריו למיותרים. כשהחברות הראו שהן מסוגלות להסתגל, השוק לא שילם רק על הצמיחה. הוא החזיר חלק מהכסף שנלקח בגלל הפחד.
זו גם הסיבה שעבורנו הסוחרים לעולם אין משמעות לחדשות בלי שאנחנו בודקים כיצד המחיר מגיב אליהן.
או, בשפה וויקופיסטית: החדשות הן המאמץ, המחיר הוא התוצאה. עלייה של 14% בעקבות שיפור מתון בתחזית מספרת שמספר גדול מדי של משקיעים כבר החזיק באותה ציפייה שלילית. לפעמים החברה אינה צריכה להפוך למושלמת. היא רק צריכה להוכיח שהתרחיש הגרוע ביותר היה מוגזם.
🐘 החגיגה עדיין מחוץ למועדון
עם זאת, כל התנועות האלה התרחשו לאחר הנעילה, בעוד יום המסחר עצמו לא היה רוחבי. בנאסד״ק ירדו 2,745 מניות ורק 1,983 עלו, ומספר המניות שקבעו שפל שנתי היה גבוה ממספר אלה שקבעו שיא. מחזור המסחר נשאר מתחת לממוצע. לכן פתיחה ירוקה היום לא תספיק לי.
הייתי רוצה לראות שהביקוש עובר גם לחברות תוכנה נוספות והן מסיימות את היום בירוק. פשוט שוק ירוק לכל רוחבו, או לפחות ברובו.
נעקוב גם אחרי התשואות ואחרי נאום יו״ר הפד קווין וורש בג'קסון הול. אם תשואות האג״ח הארוכות יחזרו לטפס, חברות תוכנה יידרשו להראות שהשיפור ברווחיהן גדול מספיק כדי לפצות על מחיר הכסף.
אם Salesforce ו-CrowdStrike ישמרו על העליות, ומניות נוספות יצטרפו אליהן, נדע שהשוק מתחיל להבחין בין תוכנה שהבינה מאיימת עליה לבין תוכנה שיודעת למנף ולקבע אותה כמוצר.
🐘 לפעמים ״לא התקלקל״ הוא חידוש גדול
אני רוצה לחזור לעדכון הגרסה של הטלפון שעמו פתחתי. לא קיבלתי מכשיר חדש, לא נוספה לו יכולת ששינתה את חיי, ובכל זאת נשמתי לרווחה כשהכול חזר לעבוד לי. כך גם בשוק: כאשר כולם כבר מתכוננים לנזק, עצם חלוף הסכנה, או פשוט ההישרדות, הופכים להפתעה חיובית.
בשלב הזה בסיפור מהפכת הבינה, העליות המעניינות ביותר לא יגיעו בהכרח רק מהמקום שבו נמצאים החלומות הגדולים של מובילות מהפכת הבינה. דווקא חלקן יגיעו מהמקומות שבהם הסיוט חלף או פשוט נעשה קטן יותר.
יום מבורך.
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג
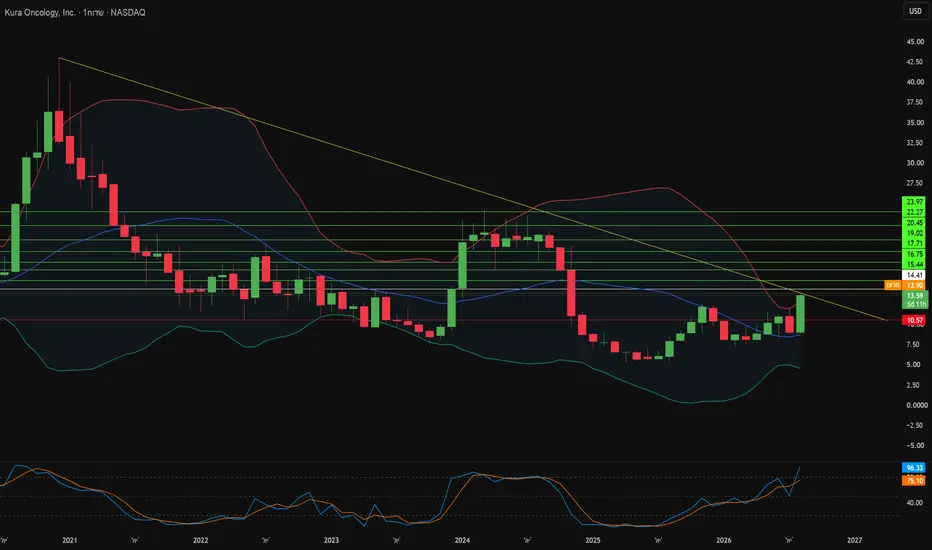
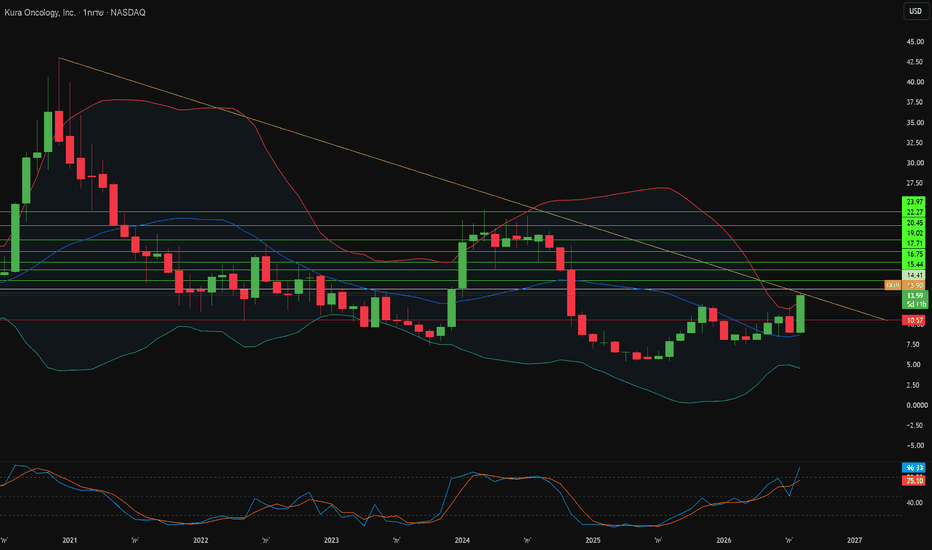
מה הופך את מעכב המנין של קורה לקשה להעתקה?זיפטומניב אינו הורג תאי לוקמיה. הוא מתוכנת אותם מחדש. המולקולה הקטנה חוסמת את האינטראקציה בין החלבונים מנין ו-KMT2A, המנוע התעתיקי השומר על בלסטים עם מוטציית NPM1 במצב לא בוגר. פירוק התצמיד הזה משחרר את חסימת הדיפרנציאציה. תאים ממאירים צעירים מתבגרים אז לתאי דם לבנים תפקודיים. מנגנון זה מבדל את קורה אונקולוג'י מגישות ציטוטוקסיות הפוגעות במח עצם בריא לצד תאי הגידול. ה-FDA העניק אישור מלא ל-KOMZIFTI בסוף 2025, ובכך הפך עשור של כימיה מולקולרית לנכס מסחרי.
שאלת העמידות חשובה יותר מהאישור עצמו. מעכבי מנין כקבוצה מתמודדים עם דפוס כישלון חוזר: מוטציות MEN1 המופיעות במהלך הטיפול משנות את מבנה כיס הקישור ומנטרלות את התרופה. מחקר שפורסם ב-Blood תיעד את כימיית הקישור המובדלת של זיפטומניב. תרכובת זו שומרת על יעילות כנגד מוטציות עמידות ספציפיות אלה. מולקולות מתחרות מאבדות לעיתים קרובות את פעילותן כאשר אותן החלפות מופיעות. פרופיל עמידות זה הוא המעוז הטכנולוגי, והוא קובע אם המיקום בקו הראשון בלוקמיה מיאלואידית חריפה הוא בר-הגנה או זמני.
ארכיטקטורת הפטנטים הופכת את הכימיה הזו למסלול הכנסות ממושך. פטנט ארה"ב 12,410,184 B2 מכסה צורות גבישיות של מעכב המנין ומאריך את הבלעדיות על החומר הפעיל עד יולי 2044. פטנט 12,521,396 מגן על התכשירים הרוקחיים המסחריים, שכבה שנייה שמסבכת חדירת גנריקה ללא קשר לתביעות ההרכב. רישומים נוספים מכסים את מעכב ה-ERK KO-947 תחת פטנט ארה"ב 9,624,228 ואת פלטפורמת ה-farnesyltransferase המאקרוציקלית תחת פטנטים 12,466,835 ו-12,018,011. קורה אינה מגנה על מולקולה אחת בלבד. היא מגדרת פלטפורמה כימית שלמה.
התמונה הפיננסית תומכת בתזה הטכנית מבלי לשאת אותה לבדה. הכנסות הרבעון השני הגיעו ל-20.87 מיליון דולר, עקפו את התחזיות ב-710,000 דולר, כאשר המכירות נטו של KOMZIFTI עמדו על 9.1 מיליון דולר, עניינו עלייה רציפה של 57 אחוזים והתחלות טיפול של חולים חדשים עלו ב-35 אחוזים. הברית עם Kyowa Kirin נושאת שווי מרבי של 1.24 מיליארד דולר, כולל 330 מיליון דולר מראש, ומשמרת שליטה מסחרית בארה"ב תחת חלוקת רווחים של 50/50. המנכ"ל טרוי וילסון הוסיף 2.35 מיליון דולר ברכישות בשוק החופשי, אות מאשר ולא התזה עצמה. הסיכונים נותרים משמעותיים: גירעון מצטבר של 1.32 מיליארד דולר, הפסד נקי רבעוני של 68.3 מיליון דולר, ו-455.3 מיליון דולר במזומן למימון הפעילות עד 2027 בלבד. דרליפרניב מרחיבה את הפלטפורמה לגידולים מוצקים עם שיעורי תגובה אובייקטיביים של 33 עד 50 אחוזים לצד קבוזנטיניב ושיעור הישרדות חציוני ללא התקדמות מחלה של 13 חודשים.  לונג
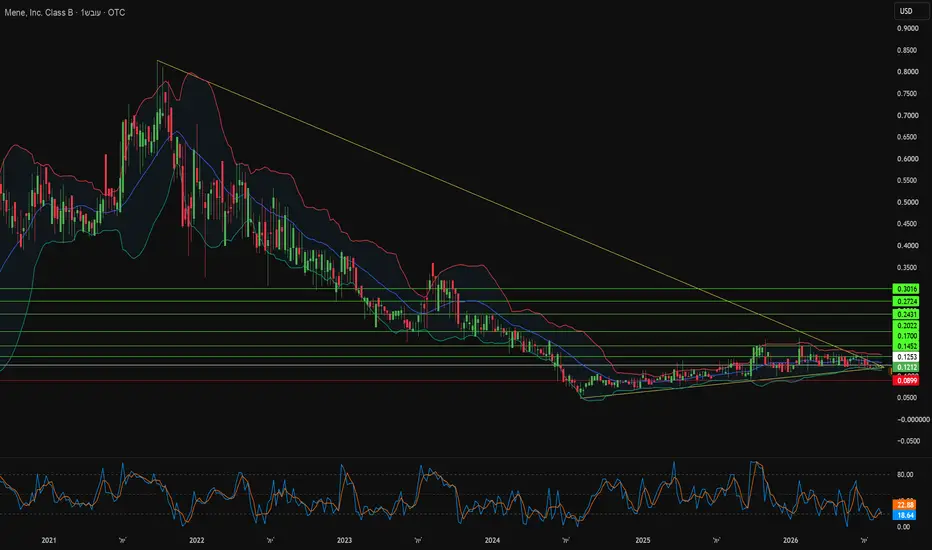
האם זהב עניד יכול לגבור על זהב מאוחסן?חברת Mene Inc. בנתה את כל העסק שלה סביב סירוב יחיד. החברה מסרבת לדלל את המתכת שלה. כל פריט יצוק מ-99.99% זהב טהור 24 קראט או פלטינה PT999, בעוד שצורפים מסורתיים מערבבים זהב עם נחושת וניקל כדי להקל על היציקה ולהרחיב מרווחים. Mene מתמחרת כל פריט לפי משקל המתכת בפועל, המתעדכן אוטומטית מדי דקה מול נתוני השוק, ומוסיפה עמלת עיצוב של כ-30%. הלקוחות עוקבים אחר ערך הפריטים שלהם דרך פורטל מקוון. תוכנית רכישה חזרה לכל החיים מאפשרת להם למכור בחזרה במחירי השוק הנוכחיים. תכשיטים מפסיקים להיות רכישה שערכה יורד ומתחילים להתנהג כמו נכס מוחזק.
הרקע המאקרו-כלכלי פנה באופן נחרץ לטובת החברה. מחיר הזהב שבר שיאים ועבר את ארבעת אלפים הדולרים לאונקיה. אינפלציה מתמשכת ושחיקת מטבע ממשיכות להניע את ביקוש המשקיעים, בעוד שבנקים מרכזיים בפולין, סין וברזיל מרחיבים את רזרבות המדינה. הזהב עובר כעת את אגרות החוב של ממשלת ארה"ב בערך הרזרבות הכולל של בנקים מרכזיים, אבן דרך המסמנת תנועה מבנית הרחק מנכסים נקובים בדולר. סיכון הסנקציות לימד אנשים אמידים לקח נוסף לגבי חשיפה לצד שלישי. מטיל זהב עניד חוצה גבולות ללא צורך באישור מכל מערכת בנקאית.
הנתונים התפעוליים מראים כי המודל עובד. לקוחות חוזרים מייצרים כ-65% מההכנסות הרבעוניות, שיעור נאמנות גבוה במיוחד עבור קמעונאות יוקרה. הלקוחות מחזיקים יחד בפריטי Mene בשווי של מעל 350 מיליון דולר קנדי. בעלי עניין פנימיים מחזיקים כ-81% מהמניות, ו-Canaccord Genuity הובילה מסגרת אשראי לצמיחה של עד 130 מיליון דולר להרחבת המלאי. המודל הישיר לצרכן מבטל עלויות תקורה של חנויות פיזיות, כאשר תוכנה ייעודית מנהלת תמחור דינמי, מעקב תיקים ומכירה חוזרת מאובטחת.
המאמר נחתם בשני טיעונים החורגים מעבר למאזן הכספי. בינה מלאכותית מחליפה עבודה קוגניטיבית בתחומי התוכנה, הפיננסים והמשפט, אך אינה יכולה לשחזר את האינטואיציה התחושתית של צורף אמן. ככל שהאוטומציה שמציפה את השוק בתוצרת מכונה גוברת, עבודת יד אותנטית צפויה לקבל פרמיה גבוהה יותר. לזהב יש גם משקל מקודש במסורות דתיות, ו-Mene נשענת על מורשת זו עם פריטים כמו רוזרי דקל ותליוני צלב מזהב 24 קראט. ביקוש מבוסס אמונה אינו מושפע מסנטימנט רבעוני. בשילוב עם רכישות מבניות של בנקים מרכזיים ותחזיות אנליסטים לכיוון חמשת אלפים דולר לאונקיה, המודל מצביע על צמיחה מתמשכת.  לונג

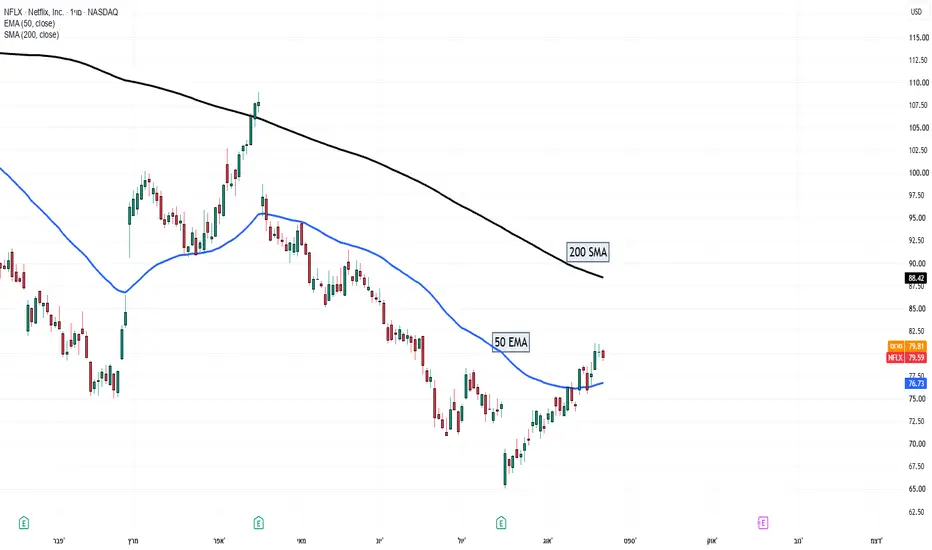
נטפליקס (NFLX)נטפליקס (Netflix, Inc.) היא חברת בידור אמריקאית שמפעילה שירות סטרימינג בתשלום ומפיצה סרטים, סדרות ותכנים מקוריים ברחבי העולם. החברה נוסדה בשנת 1997 כחברת השכרת DVD, השיקה את שירות הסטרימינג שלה בשנת 2007, ומרכזה בלוס גאטוס, קליפורניה. (ויקיפדיה)
מניית NFLX יורדת מתחילת שנת 2026 בכ־15%, למרות שהחברה ממשיכה להציג פעילות עסקית חזקה. ברבעון השני ההכנסות עלו ב־13% לעומת התקופה המקבילה והסתכמו ב־12.6 מיליארד דולר, עם מרווח תפעולי של 33.4%.
הצמיחה מגיעה משילוב של גידול במנויים, העלאות מחירים והתרחבות פעילות הפרסום.
השוק עדיין בוחן עד כמה מנוע הפרסום יצליח להפוך למקור הכנסות משמעותי, בזמן שהתחרות על זמן המסך וההשקעה בתוכן ממשיכות להיות גבוהות. מצד שני, נטפליקס ממשיכה להרחיב את ההיצע שלה עם שידורים חיים, משחקים ותכנים חדשים, ומנסה לשמור על יתרון מול שאר שירותי הסטרימינג.
מבחינה טכנית, המניה נסחרת סביב $80. היא נמצאת מעל הממוצע הנע האקספוננציאלי ל־50 יום, אך עדיין מתחת לממוצע הנע הפשוט ל־200 יום.
גם כאן התמונה מעורבת: יש ניסיון התאוששות בטווח הקצר, אבל המניה עדיין צריכה להתמודד עם הממוצע ל־200 יום כדי לשנות את התמונה הרחבה יותר.
האם נטפליקס תצליח להראות שהפרסום, העלאות המחירים וההתרחבות לתחומי תוכן חדשים יכולים להחזיר את המניה למסלול עליות, או שהתחרות והציפיות הגבוהות ימשיכו להכביד?
ימים יגידו...
הודעה חשובה: חברת קולמקס פרו בע״מ הינה חברה בעלת רישיון ומפוקחת על ידי הרשות לניירות ערך בקפריסין (CySEC) תחת רישיון מספר 123/10. מסחר במכשירים פיננסיים (כולל מניות) ו/או שימוש במינוף כרוך ברמת סיכון גבוהה וייתכן שלא יתאים לכל המשקיעים. ביצועי העבר אינם מהווים אינדיקציה לתוצאות עתידיות.
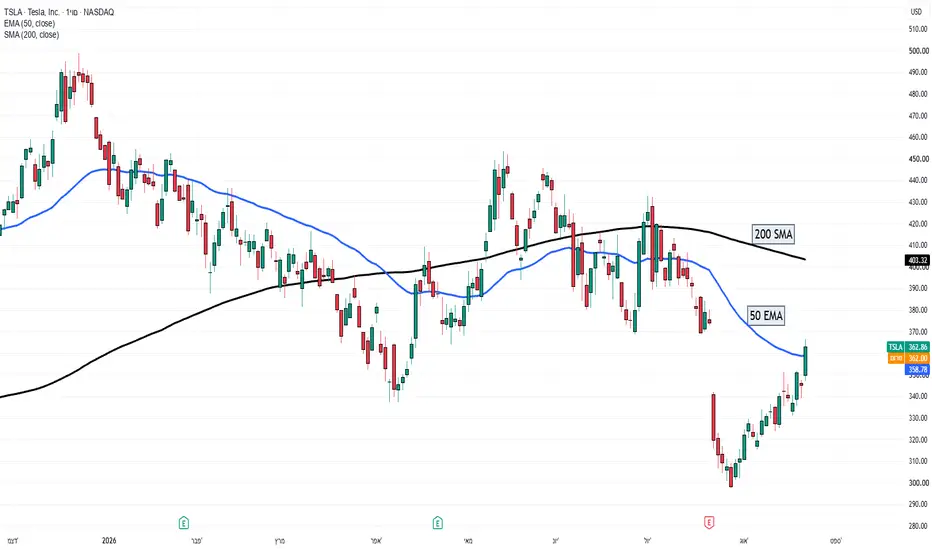
טסלה (TSLA)טסלה (Tesla, Inc.) היא חברת רכב ואנרגיה אמריקאית המפתחת, מייצרת ומשווקת כלי רכב חשמליים, מערכות אגירת אנרגיה, מוצרים סולאריים ושירותים נלווים. החברה נוסדה בשנת 2003, ממוקמת באוסטין, טקסס, ומוצריה כוללים בין היתר את Model 3, Model Y, Cybertruck, Powerwall ו‑Megapack. אילון מאסק משמש כמנכ״ל החברה. (ויקיפדיה)
מניית TSLA עוברת שנה לא פשוטה. מתחילת שנת 2026 המניה ירדה בכ־19%, למרות שברבעון השני טסלה הציגה עלייה של 25% במסירות ועלייה של 26% בהכנסות לעומת הרבעון המקביל. מצד שני, הרווח התפעולי ירד ב־57%, בעיקר על רקע הוצאות גבוהות יותר על AI ומחקר ופיתוח, לצד מחירי מכירה ממוצעים נמוכים יותר לרכבים.
המשקיעים בוחנים כרגע אם העלייה במסירות, ההתקדמות בתחום הרובוטקסי וההשקעה ב‑AI יצליחו בהמשך לשפר גם את הרווחיות, או שההשקעות הכבדות והלחץ על המחירים ימשיכו להעיב על המניה.
מבחינה טכנית, המניה נסחרת סביב $360~ היא נמצאת מעט מעל הממוצע הנע האקספוננציאלי ל־50 יום, אך עדיין מתחת לממוצע הנע הפשוט ל־200 יום.
האם טסלה תצליח לתרגם את ההתקדמות ברובוטקסי, בתוכנה ובאנרגיה לחזרה לצמיחה רווחית יותר, או שהשוק ימשיך להתמקד בלחץ על השוליים ובעלויות ההשקעה?
ימים יגידו...
הודעה חשובה: חברת קולמקס פרו בע״מ הינה חברה בעלת רישיון ומפוקחת על ידי הרשות לניירות ערך בקפריסין (CySEC) תחת רישיון מספר 123/10. מסחר במכשירים פיננסיים (כולל מניות) ו/או שימוש במינוף כרוך ברמת סיכון גבוהה וייתכן שלא יתאים לכל המשקיעים. ביצועי העבר אינם מהווים אינדיקציה לתוצאות עתידיות.