メドレー 4480 週足分析(fibonatti)■ テクニカル概要
客観
※赤い楕円形内の値動きをご参照下さい。
2023年8月より修正波or複合修正波で推移している緩やかな下降トレンド。
主観
2026年3月の値動きを観察するとフィボナッチチャネル0.382で包み足を形成後反発。
■仮説①
⚫︎ロング目線:フィボナッチが機能していると仮定した場合
・下降が修正波であるため推進波と比較してフィボナッチのみでもサポートになる確率が高い。
・反転した地点がフィボナッチ比率0.382である。
・包み足(BE)からの反発は注目や意識されやすいプライスアクション。
・サイクルライン(赤破線)で見ると新たな波が発生している可能性がある。
⚠️【重要】時間軸は予想や予測する事がほぼ不可能だと考えています。
波を大まかに切り分け説明する目的で描画しています。
■仮説②
⚫︎ショート又は見送り目線:フィボナッチ比率が機能していない、又は異なる位置や描画で機能する場合
・下降トレンドが継続中であるため810~1100円を目指す値動きが継続。
■結論
現在価格2026円付近でロングエントリーを実行(短期・中期・長期
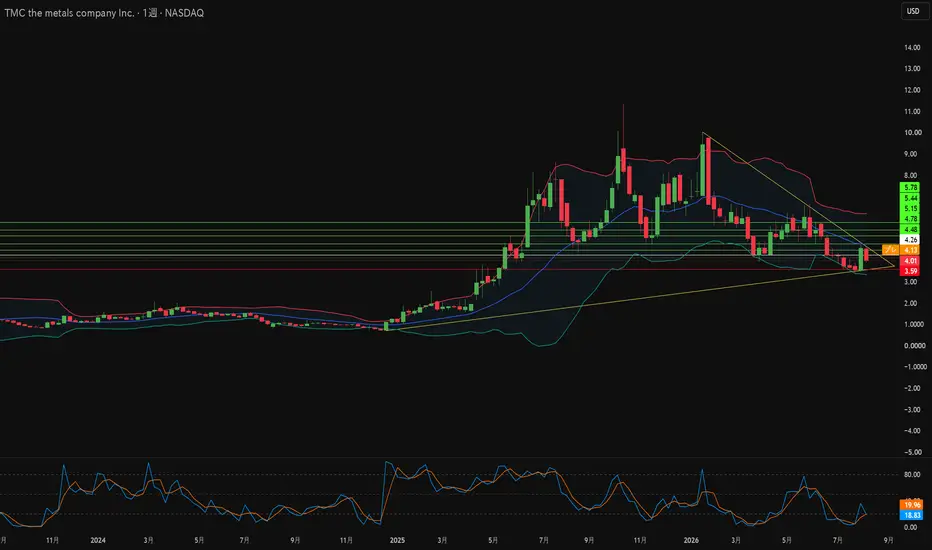
海底の岩石は電池金属での中国の支配を崩せるか?The Metals Company は、株式市場で最も激しい乱高下を記録した企業のひとつとなった。株価は2025年を通じて450%以上上昇したが、2026年中には約49%下落した。現在の株価は4ドル近辺で推移しており、時価総額は約17億ドルを示唆している。2026年第2四半期は6010万ドルの純損失を計上し、2026年6月30日時点の手元流動性は1億4300万ドルであった。この株価下落は技術的失敗ではなく、規制プロセスの長期化を反映したものだ。
戦略的根拠は供給網の地政学にある。中国は重要鉱物の陸上製錬で圧倒的な優位を誇り、ワシントンはニッケル、コバルト、銅、マンガンの自給自足を望んでいる。深海平原に存在する多金属団塊には、これら4つの金属が高濃度で含まれている。これらの金属は、電気自動車、防衛プラットフォーム、AIデータセンターの供給源となる。同社は度重なる遅延を受け、国際海底機構への依存を放棄した。大統領令14825号は現在、連邦機関に対して深海鉱物ライセンスの迅速化を指示するとともに、軍事機関に対して防衛備蓄に向けた団塊の引取評価を命じている。
規制面の進展は着実だ。米国海
フジクラ(5803)—— 7.3%高で一目均衡表「3役好転」、上昇トレンド継続の兆し① 本日の値動き — 7.3%高の6,078円、日経平均を83円押上げ
本日のフジクラは前週末比413円高(+7.3%)の6,078円で大引けを迎えた。
日経平均プラス寄与度は5位で、日経平均を83.07円押し上げた。日経平均は本日506.45円高の69,220.25円で5日続伸し、約1カ月半ぶりに終値で69,000円台を回復した。
出来高・売買代金も活況で、東証プライム市場の売買代金上位にキオクシアHD、アドバンテストと並んでランクイン。後場にかけて上げ幅を拡大し、終値でしっかりと水準を切り上げた。
② テクニカル — 一目均衡表「3役好転」、基準線4連続上昇
本日のフジクラは、一目均衡表で「3役好転」(強い上昇トレンドに入った可能性が高い銘柄) に選定された。同時に「雲」上抜け銘柄としてもリストアップされている。
基準線連続上昇回数は「4回」 に達しており、上昇トレンドの持続性が示唆されている。
52週レンジは1,870円〜7,933円。現在の株価6,078円は52週高値から約23%の位置にあり、上値余地は依然として大きい。
次のターゲット:心理的節目の6,500円、さ
アドバンテスト(6857)—— 日経平均を219円押上げ、半導体の“主役”が再び輝く① 本日の値動き — 日経平均プラス寄与度トップ、1銘柄で219円押上げ
本日のアドバンテストは前週末比910円高(+2.47%)の37,780円で大引け。日経平均プラス寄与度トップとなり、1銘柄で日経平均を219.64円押し上げた。
前場終値は37,590円(+720円)、後場に入り買いが加速して引けにかけて高値圏で推移した。日経平均が5日続伸で69,220円台を回復する中、半導体関連の値がさ株として市場を牽引する存在となった。
② 圧倒的な業績 — 売上高1.12兆円、純利益3,753億円
アドバンテストの2026年3月期(通期)実績は以下の通り:
項目 2026年3月期 前期比
売上高 1兆1,286億円 +44.7%
純利益 3,753億円 +132.8%
2027年3月期第1四半期(4-6月) も好調を維持。AI半導体・メモリー双方に強みを持つ半導体検査装置の世界的大手として、生成AI需要の拡大を直接的に取り込んでいる。
③ アナリスト評価 — コンセンサス「強気」、目標株価コンセンサス3.7万円超
21人のアナリストによる平均12カ月目標株価は37,757円。現在の
キオクシアHD(285A)—— 15.1%高の大反発、25日線突破で上昇トレンド転換なるか① 本日の値動き — 15.1%高の大反発、一時6万円台に乗せる
本日のキオクシアHDは前週末比8,100円高(+15.1%)の61,840円で大引け。一時は60,000円台に乗せる場面もあり、7月27日以来約3週間ぶりの高値を付けた。
出来高は18,202,600株と活況だった。
上昇の背景:先週末の米国市場で、キオクシアとフラッシュメモリを共同開発するサンディスク(SNDK)が7.4%高と連日で大幅高。AI推論需要の拡大期待がNAND市場の成長期待に繋がった。
② テクニカル — 25日線を明確に上抜け、75日線が次のターゲット
本日の大引け時点で、キオクシアHDの25日移動平均線は55,380円。株価61,840円はこれを大きく上回って推移している。今朝のフィスコ分析でも指摘されていた通り、25日線(56,020円)を明確に上抜けてくるようだと、75日線(64,960円)が射程に入ってくる。
7月30日につけた36,020円をボトムにリバウンドを見せており、次のターゲットは75日線(64,960円) 。中長期目標はアナリスト平均の約11万円。
サポート:36,020円(
三菱重工7011|200日線と4,306円を終値で突破、次は4,500~4,520円三菱重工は8月17日、終値4,351円で日足200MAと4,306円を上回りました。
前回の記事では、4,155円突破後の次の確認点として4,306円を挙げました。
今回は、その4,306円を終値で超えています。
【8月17日の確定値】
・始値:4,285円
・高値:4,363円
・安値:4,218円
・終値:4,351円
・前日比:+97円(+2.28%)
・出来高:約1,375万株
【日足200MAを回復】
8月14日の終値は4,254円でした。
この時点では、200日移動平均線に対する乖離率が-0.41%。高値では4,311円まで上昇しましたが、終値では200MAを維持できませんでした。
8月17日は一時4,218円まで下げたものの、その後に切り返し、終値4,351円で200MAの上に戻っています。
高値4,363円に対して終値は4,351円。上ヒゲは12円だけで、高値に近い位置で引けました。
【4,306円突破の意味】
4,306円は、3月2日の高値5,208円と6月11日の安値3,404円の中間です。
下落幅に対する50%戻しに当たります。
今回の終
三菱UFJ フィナンシャルグループ 8306 1D【日本株】
歴史的転換点か? マクロ環境の変化から読み解く三菱UFJ (8306) の押し目買いシナリオ
本文
日本の株式市場において、現在最も注目すべきテーマの一つが「金利のある世界」への構造転換です。この巨大なマクロファンダメンタルズの恩恵を直接的に受けるのが銀行セクターであり、その筆頭である三菱UFJフィナンシャル・グループ(8306)のチャートには、非常に興味深いセットアップが形成されつつあります。
【ファンダメンタルズの背景】
日銀の金融政策の正常化に伴い、長らく続いたゼロ金利環境が変化しています。これにより、メガバンクの預貸金利ざやの改善(本業の儲けの増加)という、極めて強力かつ長期的なテーマが市場の根底に流れています。直近の相場全体のボラティリティ拡大により株価は上下に振らされていますが、この「金利上昇=銀行株への追い風」という大前提のロジックは崩れていません。
【テクニカル分析と注目ポイント】
チャート上では、長期的な上昇トレンドを維持しつつも、直近の調整によって重要な局面に差し掛かっています。
重要サポートラインの攻防:過去に何度も上値を抑えられ、その後明確に
ネクソン(3659)—— 特別配当415円がサプライズ、ストップ高比例配分で東証プライム上昇率3位① 本日の株価動向 — ストップ高比例配分
オンラインゲーム大手のネクソンは前日比500.5円ストップ高の3,022円で大引けを迎えた。上昇率は+19.85% で東証プライム市場の上昇率3位にランクインした。
PTS(私設取引システム)では17.3%高の3,545円まで上昇する場面もあった。
② 急騰の理由 — 特別配当415円が最大のサプライズ
ネクソンは前日(13日)に2026年12月期第2四半期(1-6月)決算を発表した。
決算のポイント:
売上収益:2,733億円(前年同期比+17.4%)
4-6月期営業利益:313億円(前年同期比-17.0%)
市場予想(約240億円)を大幅に上振れ
最大のサプライズ——特別配当415円:
ネクソンは9月30日を基準日に1株当たり415円の特別配当を実施することを発表した。この特別配当415円実施予定が市場にサプライズを与え、寄り付きから買い気配となった。
業績は前年比で減益だったが、市場予想を大きく上回ったことと特別配当のサプライズが二重の買い材料となった。
③ 財務・業績の実態
項目 内容
売上収益(1-6月) 2,73
メドレー(4480)—— 初配当実施&営業利益67%増でストップ高、東証プライム上昇率トップ① 本日の株価動向 — ストップ高で年初来高値を更新
8月14日のメドレーは前日比500円ストップ高の2,677円で大引けを迎えた。上昇率は+22.97% で、東証プライム市場の値上がり率トップにランクインした。
年初来高値(1月22日につけた2,660円)を更新し、ストップ高の買い気配が続く中での引けとなった。
② 急騰の理由 — 初配当サプライズと上半期大幅増益
メドレーは前日(13日)に2026年12月期上半期(1-6月)決算を発表した。
決算のポイント:
上半期営業利益:想定以上の大幅増益を達成
主力の人材プラットフォーム事業が増収増益で業績を牽引
最大のサプライズ——初配当実施:
メドレーは同時に株主還元方針をアップデートし、2026年12月期末に初配当(18円) を実施すると発表した。配当性向は30% を目安とする方針だ。
市場はこの初配当実施というサプライズと上半期の大幅増益を好感し、買いが殺到した。
③ 財務・業績の実態
項目 内容
上半期営業利益 前年同期比+67.4%増
初配当(期末) 18円(12月期末)
配当性向目安 30%
年初来高値 更新(2
三菱重工7011|4,155円を終値で突破、次は4,306円が焦点三菱重工は8月13日、終値4,256円で8月4日の高値4,155円を突破しました。
今回は決算内容ではなく、ローソク足と出来高だけで確認します。
【8月13日の確定値】
・始値:4,144円
・高値:4,275円
・安値:4,123円
・終値:4,256円
・前日比:+162円(+3.96%)
・出来高:2,352万6,500株
前回まで上値として見ていたのは4,155円です。
今回は場中で一時的に超えただけではありません。終値4,256円は4,155円を101円上回っています。
高値4,275円に対して終値は4,256円。上ヒゲは19円だけで、高値に近い位置で引けました。
出来高も前営業日の1,537万株から約53%増えています。
値上がりと出来高増加が同時に起きたため、4,155円突破は確認できたと判断します。
【次は4,300~4,306円】
ただし、すぐ上には次の節目があります。
2026年3月2日の高値5,208円と、6月11日の安値3,404円の中間は4,306円です。
これは下落幅の50%戻しに当たります。
4,306円を終値で超えて維持できれば
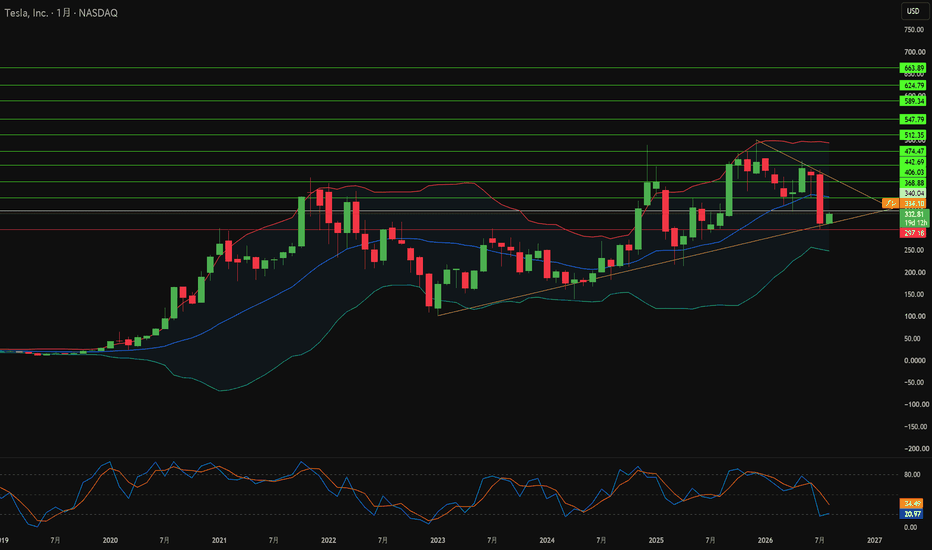
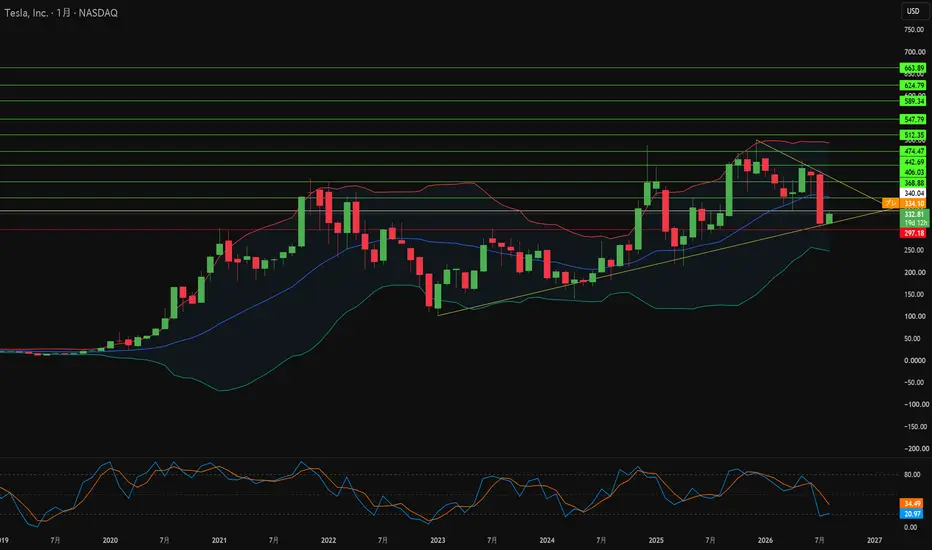
テスラは168億ドルで一体何を建設しているのか?テスラはもはや販売する自動車だけで定義される企業ではありません。米空軍は、角張ったステンレス製エグゾスケルトンと48V電装系アーキテクチャを理由に、ホワイトサンズでの実弾ミサイル標的としてサイバートラックを要請しました。チェチェン部隊は戦術テストのためにサイバートラックに重機関銃を搭載済みです。別途、イーロン・マスクのxAIは、情報分析、兵器開発、戦場ソフトウェアをカバーする機密システム内にGrokを配備するペンタゴンの承認を獲得しました。テスラ車には工場出荷時点でStarlinkアンテナが標準統合されています。同社は単なる消費者向け輸送ではなく、世界的な安全保障インフラへと自らを組み込みつつあります。
主力の自動車事業はより厳しい現状を示しています。2023年のピーク後、納車台数は2年連続で減少しており、Model 3とModel Yには明らかな陳腐化が見られます。経営陣は需要を防衛するために値下げと低金利ローンを導入しました。これらの策は主要な国際市場全体で車両粗利益率を圧迫しました。サイバートラックは依然として需要制限、リコール、生産拡大の障壁に直面しています。テスラは人型ロボ
アース製薬 4985 1D 【相場考察】
アース製薬(4985)の財務データとコモディティから読み解く実需の世界
普段はチャートをテクニカルで細かく分析していますが、たまには少し視野を広げて「マクロ環境と企業のリアルな財務データ」の視点から相場を眺めてみようと思います。
今回は現在監視中のアース製薬(4985)について、コモディティ市場の動向と直近の決算データを絡めて考察してみました。
1. エネルギー高騰の逆風を跳ね返す「実需」の強さ
現在のコモディティ指数を見ると、ガソリンやヒーティングオイルなどのエネルギー系がトップで強烈に上昇しています。
これだけ燃料費や原材料費が上がると、日用品メーカーの製造・物流コストはゴリゴリに削られるはずです。
しかし、実際の財務諸表を見ると、2025年の総売上高は179.18B(前年比+5.85%)としっかり伸びており、なんと営業利益に関しては8.05B(+25.21%)と大幅な増益を叩き出しています。
温浴施設が値上げする中での「おうちサウナ(入浴剤)」需要や、絶対削れない「公衆衛生(虫対策・オーラルケア)」需要を担う「Household Products(日
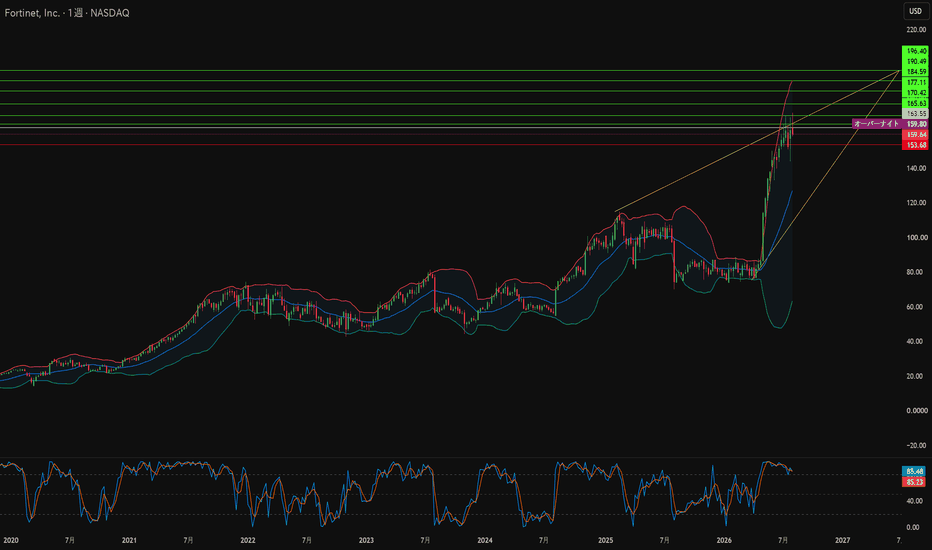
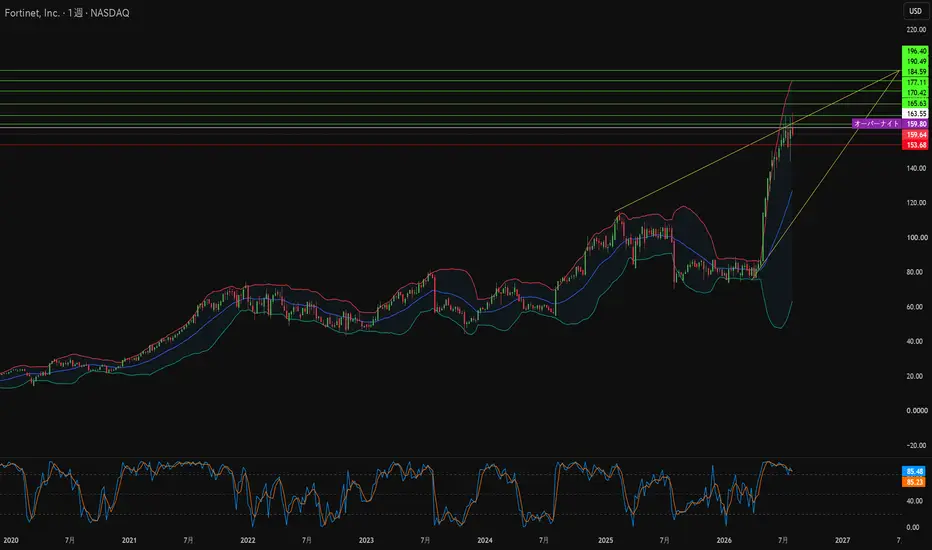
インテルがFortinetの次世代防火壁チップを製造する理由Fortinetは2026年第2四半期を自社の業績予想上限を上回る好決算で締めくくりました。売上高は前年同期比26%増の20億5,000万ドルに達しました。製品売上高はさらに好調で、FortiGateの出荷増とエンタープライズモデルの上位改定により52%増の7億7,300万ドルに急増しました。請求額(Billings)は33%増の23億7,000万ドルとなりました。Non-GAAP粗利益率は80.9%を維持し、営業利益率は490ベーシスポイント拡大して過去最高の38%に達しました。調整後フリーキャッシュフローは9億9,600万ドル(マージン49%)を記録しました。経営陣は積極的に資本還元を行い、年初来で1,250万株を9億7,300万ドルで自社株買いしました。
戦略的な注目点は損益計算書ではなく半導体にあります。Intel Foundry(インテル・ファウンドリー)は、Fortinetの第6世代SP6ファイアウォールASICを共同開発し、製造します。FortinetはIntel Foundryにとって初の外部サイバーセキュリティ顧客であり、Intel 4プロセスノードにおける初の外部
三菱重工7011|4,000円を守った下ヒゲ陰線、次は4,155円突破か3,887円割れか三菱重工は8月4日、大陽線で4,000円を突破しました。
今回は決算内容をいったん外し、ローソク足と出来高だけで今後の展開を確認します。
【8月4日の大陽線】
始値3,780円
高値4,155円
安値3,712円
終値4,091円
3,000円台後半から一気に4,000円を突破しました。
この大陽線が、現在の値動きの基準です。
【8月10日の下ヒゲ陰線】
始値4,062円
高値4,069円
安値3,933円
終値4,004円
寄付き後に売られ、一時は4,000円を割りました。
しかし、安値3,933円から71円戻し、終値では4,000円台を維持しています。
陰線なので売り優勢です。
一方、長い下ヒゲは3,900円台前半で買いが入ったことを示しています。
ただし、終値は4,004円です。
4,000円を強く守ったというより、かろうじて4,000円台へ戻した形です。
【3,933円が意識された理由】
8月4日の大陽線の実体は、始値3,780円から終値4,091円までです。
実体の半値は約3,936円。
今日の安値3,933円とほぼ重なります。
つまり、大
三菱重工は好決算でも追いかけない|4,000円攻防と4,155円突破待ち三菱重工(7011)の2026年度第1四半期は、決算内容だけを見ればA評価です。
受注高2兆224億円(前年同期比25.7%増)、売上収益1兆1,942億円(15.5%増)、事業利益1,596億円(65.1%増)。受注残高は14兆1,030億円まで増加しました。
主役はエナジーです。
受注高1兆3,593億円、事業利益1,013億円、利益率18.9%。GTCCの受注高は9,300億円でした。
三菱重工は防衛関連として注目されやすい銘柄ですが、今回の決算ではGTCCや原子力を中心としたエナジー事業の収益改善が、はっきり数字に表れています。
ただし、売買判断はBです。
通期の受注見通しは7兆円、フリー・キャッシュ・フローは6,000億円へ上方修正されました。一方、事業利益5,400億円と当期利益3,800億円は据え置きです。
8月7日の終値は4,044円。好決算は確認できましたが、割安感だけで追いかけられる株価水準ではありません。
チャートで確認する価格は3つです。
・4,155円を出来高を伴って突破
→再上昇シナリオが優勢
・4,000円前後を維持
→決算後のもみ
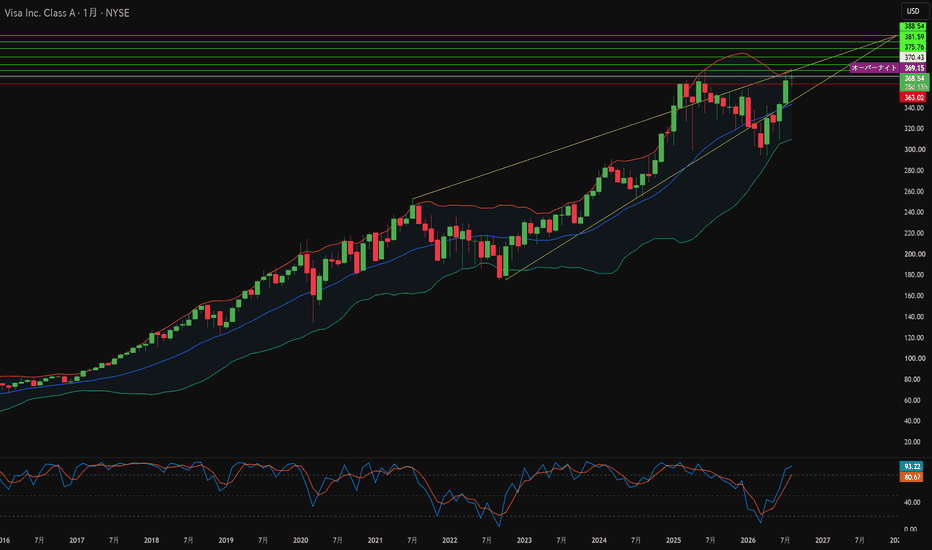
Visaはなぜ入力クセの技術に売上高の13倍を払うのか?Visaは、イスラエルの行動バイオメトリクス企業BioCatchを24億ドルの現金で買収することに合意しました。売却元はPermiraが助言するファンドおよびその他の株主です。この取引は規制当局の承認待ちであり、Visaの2027会計年度第2四半期末までに完了する予定です。Visaが購入しているのは、承認後ではなく承認前に不正を検知する能力です。BioCatchは、キーストロークのタイミング、タッチジェスチャー、デバイスの操作方法など、3,000以上の匿名化された行動シグナルを分析します。21カ国の350以上の銀行顧客を通じて、18億台のデバイスと7億6000万人のユーザーをカバーしています。
商用ロジックは取引量ではなく、収益構成にあります。アカウント乗っ取りや詐欺は、世界経済に年間1兆ドル以上の損害を与えています。生成AIにより、それらの攻撃はより安価に、より迅速に、そして遥かに説得力を持つようになりました。BioCatchは2025年末に年間経常収益(ARR)1億8500万ドルを突破しました。第4四半期だけで2000万ドル以上の新規ARRを獲得しました。同社は2025年中にウェ
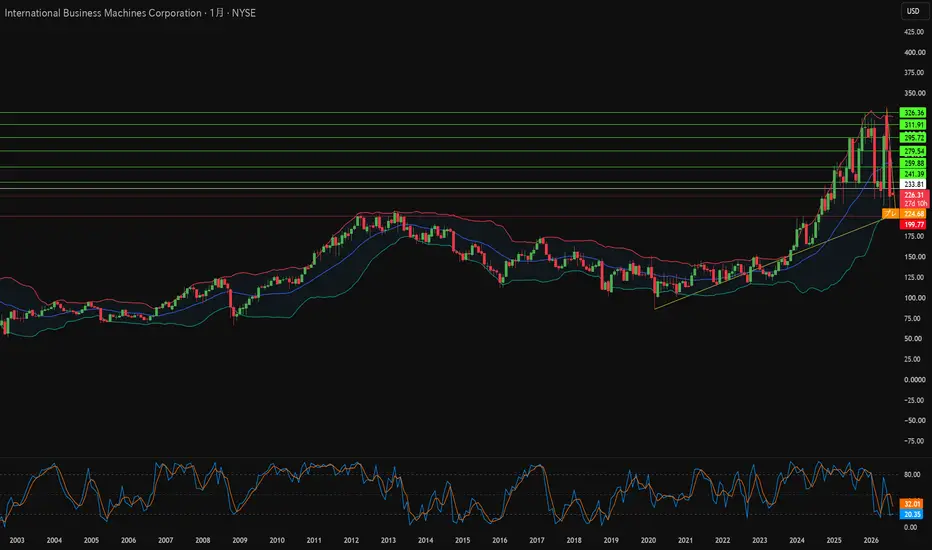
IBMはなぜ未来を120量子ビットに賭けるのか?IBMが発表した2026年第2四半期の売上高は172億ドルで、前年同期比わずか1%の増加にとどまりました。しかし、この表面的な数字は水面下で進む構造改革を押し隠しています。経営陣はハイブリッドクラウドで得た利益を資本集約的な研究開発へと投じています。その戦略を象徴するのが2つの買収です。IBMはマルチクラウド自動化をリードするためにHashiCorpを64億ドルで買収し、さらにリアルタイムエンタープライズAIを加速させるためConfluentを傘下に収めました。企業の購買担当者は現在、独自ソフトウェア、カスタムAI、クラウド自動化へと予算を再配分しており、IBMはその支出シフトの渦中に自らを位置付けています。
同社は知的財産に関しても同様の規律を適用しています。IBMは2020年にレースから撤退するまで、29年連続で米国での特許出願数首位を維持していました。現在の経営陣は、非戦略的なレガシー特許を売却し、年間の維持費用を削減しています。新しい特許出願は、ハイブリッドクラウド、半導体、AI、量子システムに集中しています。同社は世界中で6,000以上のAI特許ファミリーを保有しており、そ
(1942)関電工年初からの上昇分をほぼ全戻しした関電工
■ 2027年3月期・第1四半期決算(連結)要約
・売上高:1,012億円(前年同期比 +4.3%)
電気設備工事が堅調で、民間・官公庁ともに進捗は良好
・営業利益:41億円(前年同期比 −12.8%)
材料費・外注費の上昇が利益率を圧迫
・経常利益:44億円(前年同期比 −11.9%)
・四半期純利益:28億円(前年同期比 −14.2%)
コスト増の影響がストレートに利益に反映
受注残:高水準を維持(前年同期比 +3〜4%程度)
中期的な工事需要は強く、案件ストックは十分
■チャート分析
高値圏では明確な トリプルトップ が形成され、主要サポートラインを割り込んだことで決算内容も重なり下落が加速した
しかし、現時点では 下髭をつけて反発 しており、短期的には自律反発の流れが続いている
反発が継続した場合、5,600円付近は過去の出来高・価格帯から見ても売り圧力が強まりやすいゾーン。ここを明確に上抜けられるかが、反発の「本気度」を測るポイントになる
一方で続落した場合は、まず 本日の安値 5,033円 を
長期的な成長の余地がある、安定した食品会社Redoubling は、私が独自に行っている研究プロジェクトで、次の質問に答えることを目的としています。 資本を倍にするにはどれくらいの時間がかかるでしょうか? 各記事では、私がモデルポートフォリオに追加した異なる企業に焦点を当てます。 取引価格としては、記事が公開された日の最後の日足ローソク足の終値を使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。
会社概要
1. 主な活動分野 マルゼッティ社は、小売とフードサービスの2つの報告セグメントを通じて事業を展開する米国の専門食品メーカーです。 小売部門は、2025年度の売上高の53%を占め、常温保存可能なドレッシング、ソース、ディップ、クルトン、冷凍ガー
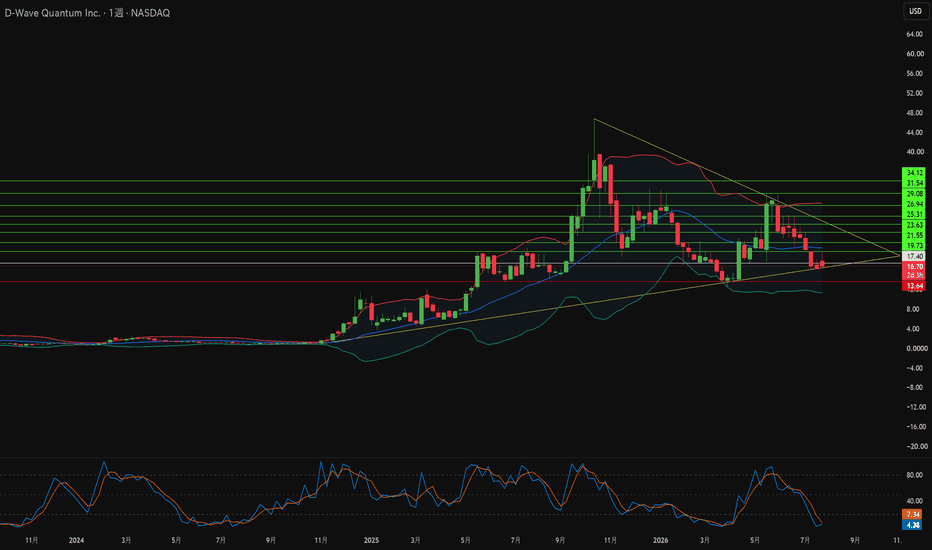
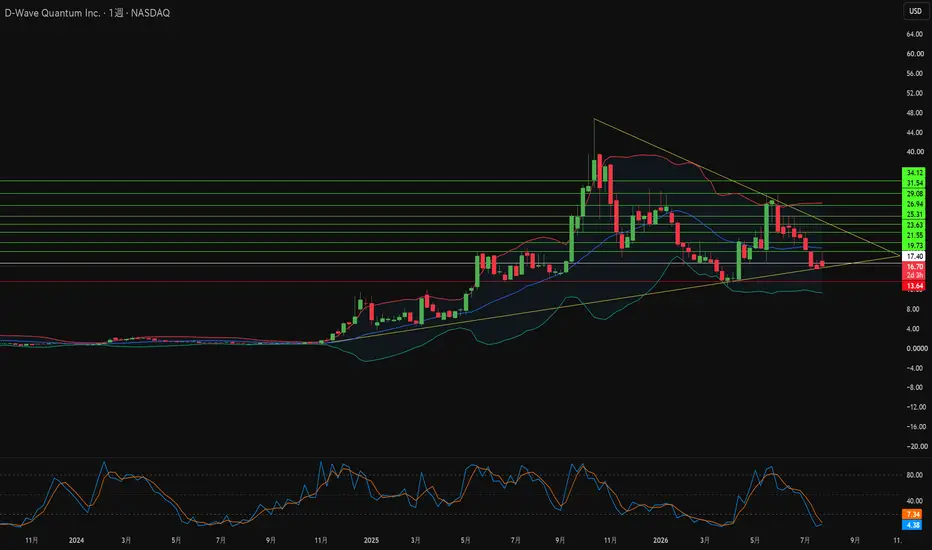
3300万ドルの受注はD-Waveの収益を救えるか?D-Wave Quantum Inc.は、量子コンピューティングを研究所から実際の運用システムへと移行させました。同社は量子アニーリングと新しいゲートモデルのロードマップを組み合わせたデュアルプラットフォームのハードウェア戦略を展開しています。同社の Advantage2 システムは 4,400 以上の超伝導量子ビットを搭載し、物理ノイズを 75% 削減しています。Leap クラウドプラットフォームは 40 か国以上のユーザーに 99.9% の稼働率でサービスを提供しており、同プラットフォーム上での Advantage2 の利用実績は前年同期比で 314% 増加しました。長期的な目標として、経営陣は 2030 年までに 10 個の論理量子ビット、2032 年までに 100 個の論理量子ビットの実現を目指しています。
財務状況は極めて対照的です。2026 年初頭時点の直近 12 か月間の年間売上高は 1,244 万ドルにとどまり、第 1 四半期の売上高は前年同期比 80.9% 減の 286 万ドルに縮小しました。一方で、受注額(Bookings)は異なるストーリーを示しています。第 1
(6301)小松製作所高値圏でも三角保合いを上方向へブレイクした小松製作所
■決算要約(2027年3月期・第1四半期)
・売上高:1兆431億円(前年同期比 +14.7%)
・営業利益:1,516億円(同 +8.0%)
・税引前四半期純利益:1,400億円(同 +6.7%)
・当社株主に帰属する四半期純利益:962億円(同 +5.4%)
・営業利益率:14.5%(前年 15.4% → やや低下)
◆事業別
・建設機械・車両:売上 9,669億円(+14.4%)/利益 1,301億円(+6.4%)
・リテールファイナンス:売上 327億円(+7.4%)
・産業機械他:売上 529億円(+21.7%)
円安が売上・利益を押し上げる一方、建機のコスト増や地域別の需要差が利益率の伸びを抑える構造
■チャート分析
チャートでは、三角保合いを上方向へブレイク。高値圏でのブレイクということもあり、中長期の上昇トレンドは継続が濃厚
ただし、ブレイク後に急伸した場合、サポート確認のための押しが入る可能性がある点には注意したい
その際の重要ラインは 6,800円(ブレイクライン)。ここを維持できるかどうかが、短期ト
キオクシア 1週 (285A)トレード判断:見送り。
過去の半導体IPO急落から見るチャート構造
直近で-18%超えの強烈な下落。結論から言うと見送りです(この先が計測不能なため)
そもそも上場から日が浅すぎて、テクニカル指標で中長期的な需給の厚みを測りたくてもデータが圧倒的に足りません。
下値の目処になる強固なサポートが見出せない以上、今の状態はただの底なし沼・・・
手動でエントリーする優位性が全く見えません。
■ 過去の急落事例が示す現実
半導体のようなシクリカル銘柄が崩れた時、歴史を見ると悲惨なケースが多いです。
ソシオネクスト(6526)
IPO後に急騰しましたが、2023年7月の大株主売り出しで需給が崩壊。高値から半値近くまで暴落し、急騰前の足場まで落ちてから数ヶ月もヨコヨコを強いられました。落ちる途中で買っても全く反発しなかった典型例。
エヌビディア(NVDA)
2018年のマイニング需要剥落時、あのNVDAでさえ数ヶ月で50%以上暴落。V字回復なんて起きず、2019年は丸々1年かけて底値圏で日柄調整していました。
■ トレード判断と今後のシナリオ
強烈な需給の悪化はチャートを簡単にぶっ
(7735)SCREENホールディングス高値圏でダブルトップを形成し、現在は下落調整中のSCREENホールディングス
(決算要約)
2027年3月期・第1四半期は、
・売上高:1,217億円(▲10.3%)
・営業利益:143億円(▲41.1%)
主力の半導体製造装置(SPE)が中国・台湾向けを中心に減速し、利益が大きく落ち込む結果となった。一方で、グラフィックアーツ(GA)やディスプレー成膜装置(FT)は増収増益で底支え。通期予想は上方修正されたものの、短期的には需給悪化が意識されやすい決算内容だった
チャートを見てみると、直前までサポートとして機能していた16,000円を明確に割り込み、決算発表後のPTSではさらに売りが加速。夜間取引では一時 12,000円付近まで急落しており、短期的にはセンチメント悪化が強い状況
ただし、12,000〜11,000円台は今年に入りレンジを形成していたゾーンで、厚い支持層が存在するため、下げ止まりからの一定のリバウンドは十分に期待できる
一方で、反発した場合でも、まずは本日の終値14,175円を上抜けることが最初の関門となる。その先に控える16,000円は強いレジスタンス