Oscar Health Roket mi Olacak?Oscar Health Roket mi Olacak? 6 Kasım Bilanço Öncesi Teknik ve Temel Derin Dalışı
Selam arkadaşlar! TradingView'de gezinirken Oscar Health (OSCR) grafiğine denk geldiniz mi? O aylık chart, tam bir hikaye anlatıyor – dipsiz bir çanak gibi, Trump'ın sağlık rüzgarlarıyla sallanan bir gemi. Teknik analist olarak, yıllardır bu tür formasyonları kovalıyorum. Bugün, yüklediğim aylık grafiği temel alarak, 6 Kasım Çarşamba günü açıklanacak üçüncü çeyrek bilançosu öncesi OSCR'ı masaya yatırıyoruz. Hem teknik hem temel tarafı karıştırıp, samimi bir sohbet gibi anlatacağım. Hazır mısınız? Kahvenizi alın, başlayalım.
Teknik Taraf: Çanak Kulp'la Boğalar Kapıda, Ama Hacim Sessizce Bekliyor
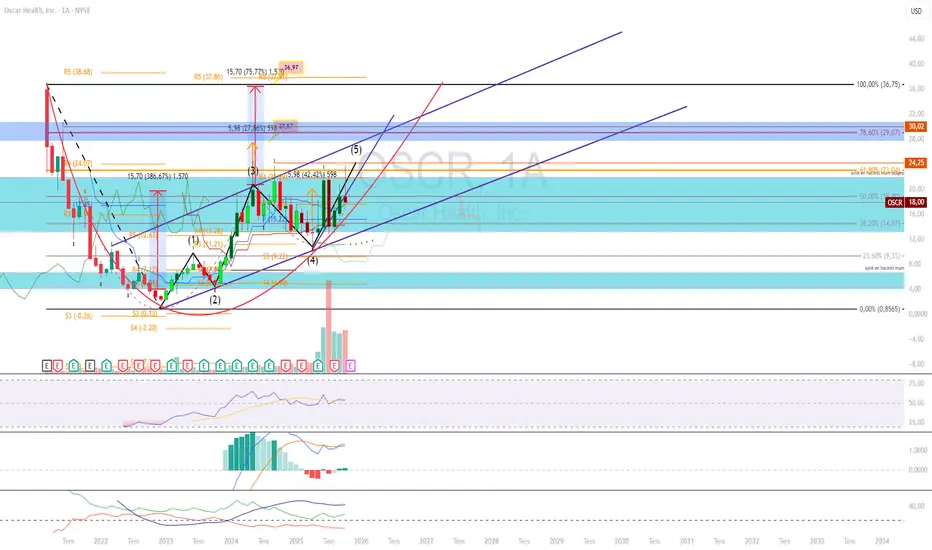
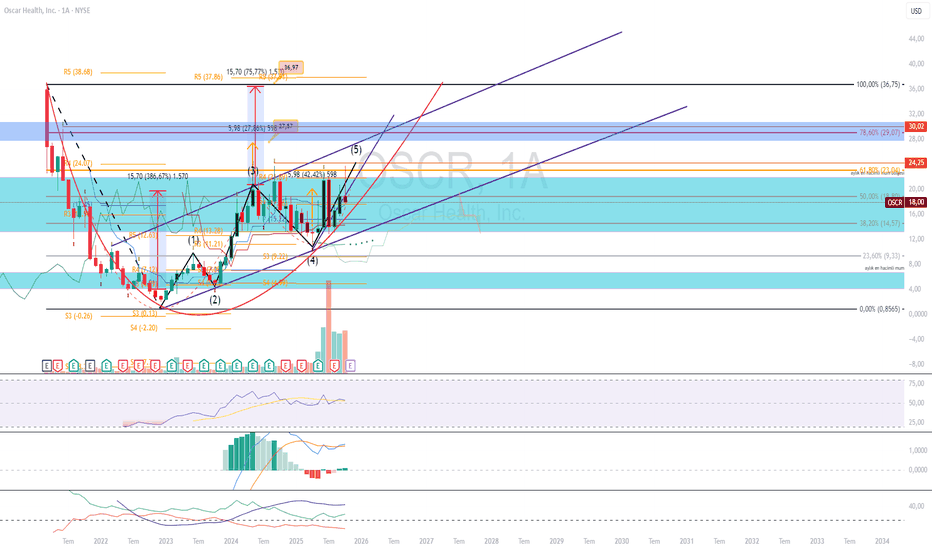
Öncelikle grafiğe bakalım: 1 Aralık 2022'de 1.55 USD'de vurduğu dip, klasik bir çanak ve kulp formasyonunun temeli. O ince kesik çizgiyle işaretlediğin boğaz bölgesi –19.65 USD civarı– tam bir kırılma noktası. Eğer hisse burayı yukarı kırarsa (ki son haftalarda 20 USD direncine doğru kıpırdanıyor), measured move'la 30 USD'lere, hatta daha ötesine uçabilir. Bakın, alternatif bir bakışla 36 USD boğazlı daha büyük bir çanak da oluşuyor gibi; bu, uzun vadeli boğaların rüyası olur.Ama durun, her şey güllük gülistanlık mı? Hacim inişli çıkışlı – Amerikan piyasası kapalıyken bile sağlık sektörü dalgalanıyor. Neden mi? Kapanışlarda Trump'ın sağlık reform vaadleri (ACA sübvansiyon kesintileri gibi) rüzgarı estiriyor. Açılışta volatilite patlayabilir, çünkü Demokratlar bu konuda Trump'ı köşeye sıkıştırıyor. Grafikteki o mavi kanal içinde sıkışan fiyat, bir breakout için nefes alıyor.
Şimdi indikatörlere inelim, Fibonacci'yle harmanlayalım:Fibonacci Retracement (%61,80 23 USD zirvesinden): 23 USD seviyesi kritik – burayı kırarsa 30 USD hedefi gerçekçi. Düşüş senaryosunda ise 15.22 USD (ilk destek), ardından 9.22 USD (daha derin dip) devreye girer.
Hareketli Ortalamalar: Hisse 50 günlük EMA'nın (yaklaşık 19.60 USD) üstünde geziniyor – golden cross sinyali veriyor, yani boğa trendi canlı.
MACD: Pozitif crossover, momentum alıcıların elinde.
RSI: 50'nin üstünde, aşırı alım yok ama güçleniyor.
ADX/DMI: +DI 30'larda, 20'nin üstünde – trend gücü alıcı ağırlıklı, aylık chart'ta net.
Kısaca: Teknik olarak alıcılar önde, ama bilanço öncesi hacim artışı lazım.
X'te (eski Twitter) bazı trader'lar "dip 18 USD, target 31 USD" diyor, bear'lar ise 14 USD'ye çekiyor. Benim görüşüm? Kırılım olursa roket, yoksa konsolidasyon.
Temel Taraf: Trump'ın Sağlık Fırtınası ve Oscar'ın Dijital SilahlarıTeknik güzel de, asıl hikaye temelde.
Oscar Health, sağlık sigortacılığını dijitalleştiren bir insurtech devi – en büyük gelir kaynağı sigorta primleri (%80+), bir de dijital doktor hizmetleri (app üzerinden tele-tıp, AI destekli teşhis). İkinci çeyrekten (Q2 2025) sonra yaptıkları AI işbirlikleri (örneğin Google Cloud'la veri analitiği) tam bir game-changer; maliyetleri düşürüyor, üyelik sadakatini artırıyor.Sektör geneline bakınca: Sağlıkta enflasyon, prim artışları ve erişim sorunları Trump'ın en büyük baş ağrısı. Demokratlar "ACA'yı koru!" diye bastırıyor, Trump ise Medicaid'i kısma, sübvansiyonları %26 zamla sınırlama peşinde. Bu, geleneksel sigortacıları ezerken (fiyat baskısı), Oscar gibi dijital oyunculara fırsat yaratabilir – çünkü düşük maliyetli, tech odaklı modeller regülasyonlara daha dirençli. Trump'ın HSA (Sağlık Tasarruf Hesapları) kolaylaştırması da prim gelirlerini şişirebilir. Ama risk var: ACA repeal denemeleri olursa, uninsured oranı artar, Oscar'ın üyelik büyümesi (%40+ Q2'de) yavaşlayabilir.
CEO Mark Bertolini'nin Q2 kazanç çağrısındaki yorumları umut verici: "Üçüncü çeyrekte üyelik momentumu devam edecek, Tıbbi Kayıp Oranı'nı (MLR) 86-87%'ye çekiyoruz." 2026 içinse net mesaj: Yıllık karlılık bekliyorlar, revenue 15B USD+'ya çıkabilir. Q2'de revenue 2.86B USD (%29 büyüme) olsa da net zarar 228M USD – ama guidance'ı korudular (2025 revenue 12-12.2B USD). AI entegrasyonuyla "2026'da pozitif nakit akışı" diyorlar, dijital hizmetler primleri %10+ artırabilir.
X'te sentiment karışık: Bazıları "earnings dip'inde al" diyor, diğerleri "Trump riski" diye kaçıyor. Ben diyorum ki: Dijital avantajı, Trump'ın reformlarında Oscar'ı "kazanan" yapabilir.
6 Kasım Bilanço Beklentileri: Beat mi, Miss mi?
Ortalama tahminler: Revenue 3.08B USD, Hisse Başına Zarar 0.55-0.58 USD. Eğer MLR %80'in altına inerse (Q2'de 91.1'di), beat gelir – üyelik +%40, AI etkisiyle. CEO'nun Q3 için "güçlü momentum" demesi, guidance'ı yukarı çekebilir. 2026 outlook'uysa kilit: Karlılık vurgusuyla hisse 30 USD'yi zorlar. Miss olursa? Trump belirsizliğiyle 15 USD desteğe iner.Sonuç: Alıcılar Hazır, Ama Bekle ve GörArkadaşlar, OSCR aylık chart'ta alıcı ağırlıklı – çanak kulp kırılırsa 30 USD'ler, Trump reformları tetiklerse 40 USD target. Temel olarak dijital primler ve AI, sektörel fırtınada Oscar'ı öne çıkarır. Bilanço öncesi: Eğer 23 USD kırılırsa long girin, yoksa 18 USD dip bekleyin. Benim tavsiyem? Portföyünüzde %5-10 tutun, volatiliteyi sevin. Siz ne diyorsunuz, roket mi yoksa meteor mu? Yorumlara yazın!
Yatırım Tavsiyesi Değildir
Finansal piyasalar, yatırım fırsatları ve ekonomik trendler hakkında bilgi sahibi olmak, günümüzde birçok kişi için büyük önem taşıyor. Ancak, yatırım kararları verirken dikkat edilmesi gereken en önemli unsurlardan biri, herhangi bir bilginin "yatırım tavsiyesi" olarak algılanmaması gerektiğidir. Bu makale, yatırım süreçlerinde dikkat edilmesi gereken genel bilgileri içermekte olup, kesinlikle yatırım tavsiyesi niteliği taşımamaktadır.
 Alış
 Satış
 Alış

Yazılım Savaşları Kazanabilir ve Ticareti Dönüştürebilir mi?Palantir Technologies, yapay zeka alanında baskın bir güç olarak ortaya çıktı ve ulusal güvenlik ile kurumsal dönüşümün kesişimindeki benzersiz konumu sayesinde patlayıcı büyüme kaydetti. Şirket, ABD ticari gelirindeki %93'lük benzeri görülmemiş sıçramaya dayalı %48 yıllık satış büyümesiyle ilk milyar dolarlık çeyreğini bildirdi. Bu performans, Palantir'in tescilli Ontoloji mimarisinden kaynaklanıyor; bu mimari, organizasyonlardaki farklı veri kaynaklarını birleştirme kritik zorluğunu çözüyor ve Yapay Zeka Platformu (AIP) ile yoğun bootcamp oturumları aracılığıyla dağıtımı hızlandırıyor. Şirketin teknolojik hendeği, stratejik patent korumaları ve %94'lük olağanüstü Rule of 40 skoruyla güçlendiriliyor; bu, olağanüstü operasyonel verimliliği işaret ediyor.
Palantir'in savunma kökleşmesi, formidabl bir rekabet avantajı ve garanti gelir akışları sağlıyor. Şirket, 618,9 milyon dolarlık Ordu Vantage sözleşmesini kazandı ve Deniz Piyadeleri için Maven Akıllı Sistemini dağıttı; bu, Pentagon'un Birleşik Ortak Tüm Alan Komuta ve Kontrol stratejisi için vazgeçilmez altyapı konumuna getiriyor. Bu sistemler, savaş alanında karar verme sürecini geliştiriyor; hedef subayları platform olmadan saatte 30'a karşı 80 hedef işliyor. ABD kuvvetlerinin ötesinde, Palantir NATO operasyonlarını destekliyor, Ukrayna'ya yardım ediyor ve Birleşik Krallık Savunma Bakanlığı ile ortaklık kuruyor; bu, demokratik müttefikler arasında yüksek marjlı, uzun vadeli hükümet sözleşmelerinin küresel bir ağı yaratıyor.
%26,8'lik işletme marjlarıyla karlılığa ulaşmasına ve neredeyse borçsuz 6 milyar dolar nakit tutmasına rağmen, Palantir 100 kat gelir ve 224 kat ileriye dönük kazançlarla aşırı değerlemelerde işlem görüyor. Analistlerin %84'ü Tut veya Sat önerirken, piyasa primin haklı olup olmadığı konusunda bölünmüş durumda. Boğalar, değerlemenin Palantir'in niş hükümet yüklenicisinden kritik AI altyapı sağlayıcısına dönüşümünü yansıttığını savunuyor; analistler geliri 4,2 milyardan 21 milyara çıkarabilecek potansiyel büyüme öngörüyor. Şirketin dokuz stratejik alanda başarısı — askeri modernizasyondan sağlık analitiğine kadar — "kurumsal olarak zorunlu platform" inşa ettiğini gösteriyor; bu, sürdürülebilir prim fiyatlamasını haklı çıkarabilir.
Yatırım tezi, nihayetinde Palantir'in yapısal avantajlarının — tescilli veri entegrasyon teknolojisi, savunma kökleşmesi ve hızlanan ticari benimsenme — değerlemesinin talep ettiği büyüme yörüngesini sürdürebilmesi üzerine kurulu. Platformun karmaşıklığı ağır özelleştirme gerektiriyor ve daha basit rakiplere kıyasla anlık ölçeklenebilirliği sınırlıyor; ancak %93'lük ticari büyüme oranı kurumsal talebi doğruluyor. Yatırımcılar, şirketin inkar edilemez teknolojik ve stratejik konumunu değerleme riskiyle dengelemeli; herhangi bir büyüme yavaşlaması muhtemelen önemli çarpan sıkışmasına yol açar. Volatiliteye katlanmaya hazır uzun vadeli yatırımcılar için Palantir, hem askeri hem ticari alanlarda AI altyapı hakimiyetine bir bahis temsil ediyor.  Alış

 Alış
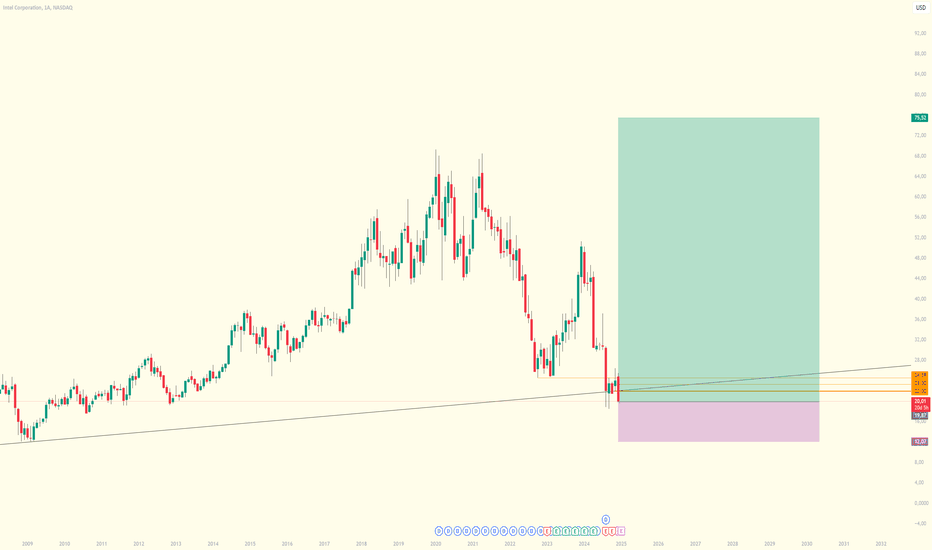
ASO US🌎Academy Sports and Outdoors, Amerika Birleşik Devletleri'nin önde gelen spor malzemeleri ve outdoor ürünleri perakendecilerinden biridir.
2024-2025 itibarıyla şirket, 18 eyalette 280'den fazla mağazadan oluşan bir ağa sahiptir ve ayrıca online satışlarını da geliştirmektedir.
Ürün yelpazesinde spor malzemeleri, açık hava rekreasyon, avcılık ve balıkçılık ürünlerinin yanı sıra giyim ve ayakkabı ürünleri de yer almaktadır.
Yönetim, önemli kategorilerde önemli pazar payı kazanımları bildirdi.
Şirketin sadakat programı 12 milyon üyeyi aştı.
Şirket, operasyonel esneklik göstererek Çin'den ithal edilen ürünlere olan bağımlılığını başarıyla azaltıyor.
Online satış büyümesinin yıllık bazda %18'e hızlanması, son raporun en çarpıcı olumlu göstergelerinden biri.
Şirket, Nike ve Jordan gibi premium ve aranan markalardan oluşan portföyünü başarıyla genişletiyor ve Berlabo ve Waggle gibi yeni markalar piyasaya sürüyor.
CEO Stephen Paul Lawrence, yüksek gelirli hanelerden gelen trafiğin çift haneli bir oranda arttığını belirtti.
2025 yılında 20-25 yeni mağaza açmayı ve yakın zamanda üçüncü çeyrekte 11 yeni şube açmayı planlıyor.
Büyüme yatırımlarına rağmen, çeyreği 31 milyon dolar nakitle kapattı ve kullanılmamış 1 milyar dolarlık kredi olanağına erişimini korudu.
P/E 9,4
P/B 1,7
Temettü Getirisi %1,1
Bilanço yıldan yıla büyüyor
Gelir ve kâr son birkaç yıldır yavaş yavaş düşüyor, ancak bu alanda büyümenin geri döneceğini bekliyoruz.  Alış

Başlık: Savunma Devleri Küresel Kaosta Para Basmak Mı?General Dynamics, 2025'in 3. çeyreğinde olağanüstü sonuçlar açıkladı: Gelir 12,9 milyar dolara ulaştı (yıllık %10,6 artış), seyreltilmiş hisse başına kazanç ise 3,88 dolara fırladı (%15,8 artış). Şirketin çift motorlu büyüme stratejisi performansı sürdürürken devam ediyor: Savunma birimleri, jeopolitik gerilimlerin artmasıyla zorunlu küresel yeniden silahlanmadan faydalanıyor, Gulfstream Aerospace ise yüksek net değerli bireylerden gelen dayanıklı talebi değerlendiriyor. Havacılık segmenti tek başına geliri %30,3 artırdı, işletme marjı 100 baz puan genişledi ve tedarik zincirleri normale döndükçe jet teslimatlarında rekor kırıldı. Genel işletme marjı %10,3'e ulaştı, işletme nakit akışı ise 2,1 milyar dolar — net kazancın %199'u — oldu.
Savunma portföyü, stratejik programlar sayesinde on yıllar süren gelir görünürlüğü sağlıyor; özellikle 130 milyar dolarlık Columbia sınıfı denizaltı programı, ABD Donanması'nın en üstün alım önceliğini temsil ediyor. General Dynamics Avrupa Kara Sistemleri, Almanya'dan 3 milyar avro değerinde yeni nesil keşif araçları sözleşmesi kazandı ve 2024'te rekor 343 milyar avro'luk Avrupa savunma harcamalarını (2025'te 381 milyar avro'ya ulaşması bekleniyor) değerlendirdi. Teknoloji birimi, son 2,75 milyar dolarlık BT modernizasyon sözleşmeleriyle konumunu güçlendirdi ve kritik askeri altyapı için AI, makine öğrenimi ve gelişmiş siber güvenlik yeteneklerini devreye aldı. Şirketin 3.340 patentlik portföyü — %45'inden fazlası hala aktif — nükleer tahrik, otonom sistemler ve sinyal istihbaratı alanlarında rekabet üstünlüğünü pekiştiriyor.
Bununla birlikte, Deniz segmentinde önemli operasyonel rüzgarlar devam ediyor. Columbia sınıfı program 12-16 aylık gecikmeyle karşı karşıya; ilk teslimat artık 2028 sonu ile 2029 başı arasında bekleniyor, tedarik zinciri kırılganlığı ve uzman işgücü eksikliğinden kaynaklanıyor. Ana bileşenlerin geç teslimatı karmaşık sıralama dışı inşaat işlerini zorunlu kılıyor, savunma sanayi tabanı ise nükleer sertifikalı kaynakçılar ve uzman mühendislerde kritik beceri boşluklarıyla mücadele ediyor. Yönetim, önümüzdeki yılın Deniz operasyonlarında verimlilik iyileştirmeleri ve marj toparlanması için dönüm noktası olacağını vurguluyor.
Kısa vadeli zorluklara rağmen, General Dynamics'in dengeli portföyü sürdürülebilir üstün performans için konumlandırıyor. Zorunlu savunma harcamaları, stratejik sistemlerde teknolojik üstünlük ve güçlü serbest nakit akışı üretimi kombinasyonu volatiliteye karşı dayanıklılık sağlıyor. Denizaltı sanayi tabanını stabilize etmedeki başarı uzun vadeli marj yörüngesini belirleyecek, ancak şirketin stratejik derinliği ve nakit üretimi yeteneği giderek belirsizleşen küresel ortamda alfa üretimini destekliyor.  Alış

#NVDA |1G| Elliott Wave Analizi1. Büyük resim
NVDA tarafında ana yükselişi artık 1-2-3-4-5 olarak tamamlanmış kabul ediyorum. Özellikle son V dalgasındaki ivme ve RSI’daki aşırılık bana bunun ‘son patlama’ olduğunu söylüyor. Yani şu an yeni bir impuls içinde değiliz, bu önceki rallinin düzeltme fazındayız.
2. Şu anda içinde olduğum yapı
Bu düzeltmeyi (A)-(B)-(C) olarak okuyorum.
İlk düşen bacak benim için (A).
Sonrasında gelen tepki yukarı yönlü bir (B) dalgası şeklinde devam ediyor.
Piyasanın bu (B) sırasında verdiği his genelde “her şey normale döndü, zirveye geri dönüyoruz” olur. Ben bunu kalıcı dönüş olarak görmüyorum, daha çok düzeltmenin ortasında son alıcı toplama hareketi olarak görüyorum.
3. Kısa vadede izlediğim seviye
(B) dalgasında yukarı potansiyel olarak 195-200$ bandını izliyorum.
Bu bölge benim için likidite bölgesi: önceki tepe stoplarının olduğu yer ve fib uzamasının olduğu alan.
Senaryom şu:
Fiyat bu banda doğru bir son spike yapabilir.
Bu spike genelde herkesi tekrar FOMO long’a sokar.
Ben bu bölgeyi “trend yeniden başladı” bölgesi gibi değil, “dağıtım / yorulma” bölgesi gibi okuyorum.
4. Bir sonraki hamle (C)
(B) bittikten sonra sırada (C) var.
(C) dalgası genelde asıl satışın geldiği bacak olur.
Bu bacağın potansiyel hedefi olarak kabaca 170 civarı ve altına uzayan alanı masada tutuyorum.
Benim bakışım şu: esas fırsat orada gelebilir. Yani ben asıl “ucuz toplama şansı var mı?” sorusunu (C) bacağının sonuna saklıyorum, (B)’nin tepesine değil.
5. İptal seviyesi (geçersizleşme)
Eğer fiyat 195-200 bölgesini sadece iğneleyip reddetmek yerine, orayı kırıp üzerinde kabul alırsa ve orada kalmaya başlarsa, bu sayımı tekrar değerlendirmem gerekir. O durumda bu hareketi klasik (A)-(B)-(C) düzeltmesi olarak değil, daha kompleks bir yapı olarak okumaya başlarım ve düşüş ihtimalini zayıflatırım.
Yani kısaca: 195-200 bandının üzerinde kalıcı güç görürsem bu senaryo zayıflar.
6. Özet
Ana impulsif yükseliş bitti, şu an düzeltme modundayız.
Bu düzeltmeyi (A)-(B)-(C) olarak takip ediyorum.
(B) bacağı hala yukarı nefes verebilir, 195-200$ bandını izleyeceğim.
Ben bu bandı kalıcı boğa dönüşü değil, potansiyel dağıtım alanı olarak görüyorum.
Sonrasında beklediğim şey (C) ile daha aşağıya doğru bir leg ve orada daha iyi fiyat.
Bu analiz tamamen kendi teknik bakış açımı paylaşma amaçlıdır, yatırım tavsiyesi değildir.  Satış

GOLF US🌎Acushnet, golf ürünlerinin tasarımı, geliştirilmesi, üretimi ve dağıtımında küresel bir liderdir.
Şirket üç ana segmentte faaliyet göstermektedir:
Titleist: Golf dünyasının en tanınmış markalarından biri. Bu marka, yüksek kaliteli golf ekipmanları üretmektedir.
FootJoy: Golf ekipmanları kategorisinde lider bir marka.
Diğer Markalar
2024 yılında, Amerika Birleşik Devletleri'nde golf oynayan toplam kişi sayısı 47,2 milyona ulaştı. Bu rekor bir rakam.
Geleneksel golf sahalarındaki oyuncu sayısı artmaya devam ederek 2024 yılında 28,1 milyona ulaştı.
Şirket, 2025 yılının ikinci çeyreğinde bir önceki yıla göre %5,4 gelir artışı göstererek 720,5 milyon dolara ulaştı.
Net gelir de %5,8 artarak 75,6 milyon dolara ulaştı.
Özsermaye Getirisi (ROE): %25,69
Net kâr marjı: %9,24
Temettü getirisi: %1,1
Eksiler:
Orta düzeyde gelir artışı bekliyoruz.
Güçlü bir kâr artışı beklemiyoruz.
Borç yükü 2022'den beri artıyor.  Alış
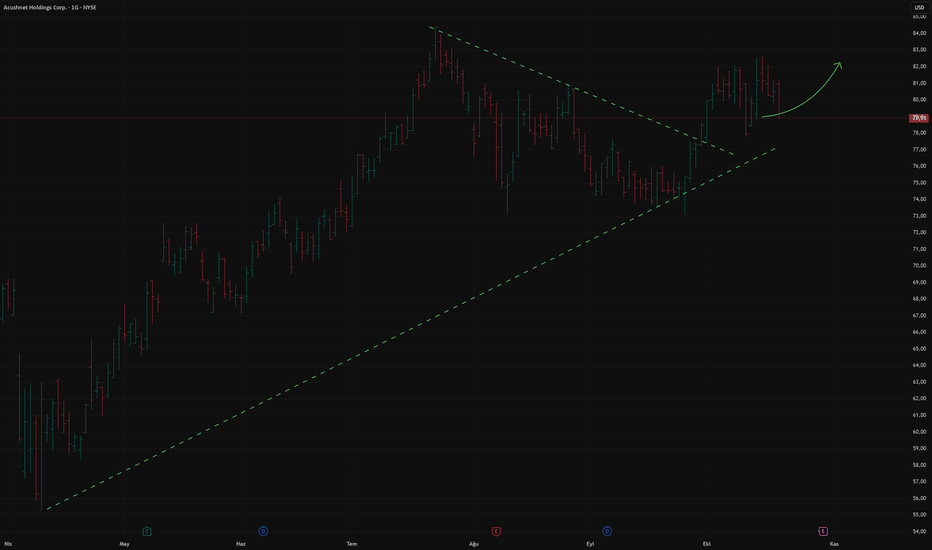
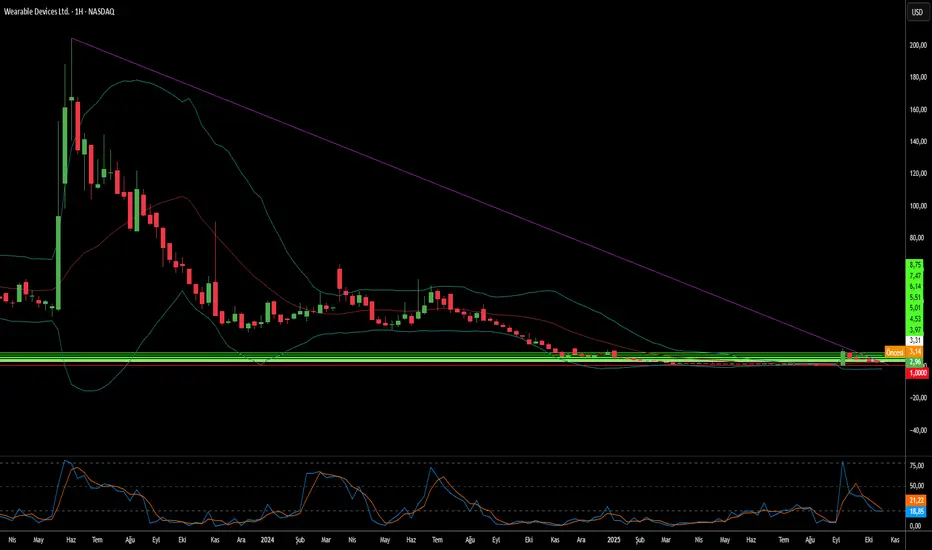
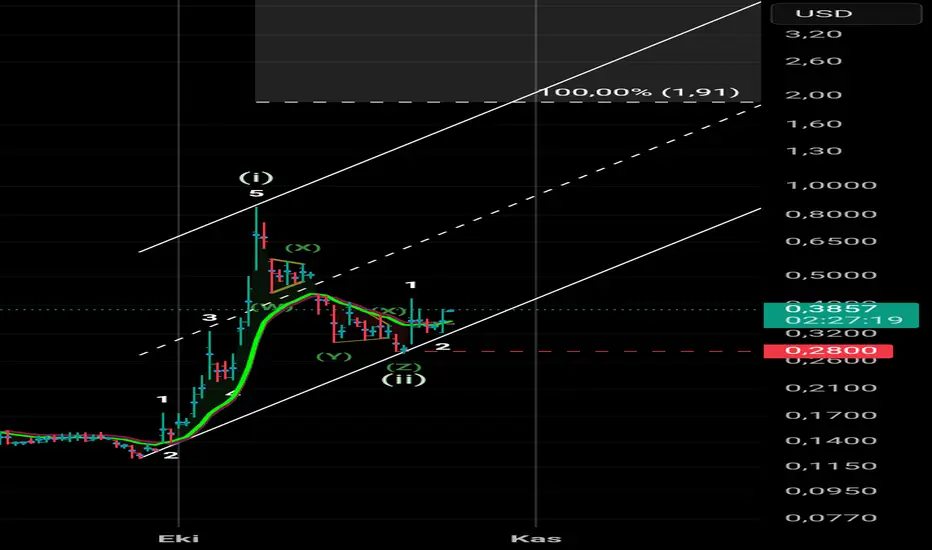
Bir Bileklik Hareket Etmeden Zihninizi Okuyabilir mi?Wearable Devices Ltd. (NASDAQ: WLDS), tescilli sinirsel giriş arayüzü teknolojisiyle insan-bilgisayar etkileşiminde radikal bir değişimi öncülük ediyor. İnvaziv beyin-bilgisayar arayüzleri veya temel jest tanıma sistemlerinin aksine, şirketin Mudra Band ve Mudra Link'i bilekte ince nöromüsküler sinyalleri çözer ve kullanıcıların fiziksel dokunuş yerine niyetle dijital cihazları kontrol etmesini sağlar. WLDS'yi Meta'nın yüzey elektromiyografisi (sEMG) çözümleri gibi rakiplerden ayıran, jestleri değil, ağırlık, tork ve uygulanan basınç gibi ölçülebilir fiziksel kuvvetleri ölçme patentli yeteneğidir; bu, tüketici elektroniğinin ötesinde endüstriyel kalite kontrolü, genişletilmiş gerçeklik (XR) ortamları ve kritik savunma sistemlerine uygulamalar açar.
Şirketin stratejik değeri donanım satışlarında değil, planlanan sinirsel veri zekası platformuna evriminde yatar. WLDS, tüketici benimsemesinden (Aşama 1-2) Büyük Motor Ünitesi Eylem Potansiyeli Modeli (LMM) aracılığıyla veri para kazanımına geçiş yapan dört aşamalı bir yol haritası yürütüyor; bu, sürekli öğrenen biyosinyal platformu 2026'ya kadar piyasaya sürülmesi bekleniyor. Milyonlarca kullanıcı etkileşiminden üretilen bu tescilli veri seti, WLDS'yi OEM'lere ve kurumsal müşterilere yüksek marjlı lisans hizmetleri sunmak için konumlandırır, özellikle öngörücü sağlık izleme ve bilişsel analizlerde. Qualcomm ve TCL-RayNeo dahil ortaklıklarla, şirket endüstri standardı sinirsel etkileşim platformu olarak gördüğü altyapıyı inşa ediyor.
Ancak WLDS, olağanüstü potansiyel ve önemli uygulama riskiyle tanımlanan bir pazarda faaliyet gösteriyor. Küresel beyin-bilgisayar arayüzü pazarı 2030'a kadar 6,2 milyar dolara ulaşması bekleniyor, ancak mevcut kablosuz sinirsel arayüz gelirleri 2035'e kadar tahmini 1,5 milyar dolarla mütevazı kalıyor; bu, ya devasa kullanılmamış fırsat ya da önemli benimseme engelleri işaret ediyor. Şirketin yalın 26-34 kişilik operasyonu, 2024'te 522.000 dolar geliri ve aşırı hisse senedi oynaklığı (Beta: 3.58, 52 haftalık aralık: 1.00-14.67 dolar) erken aşama profilini vurguluyor. Başarı tamamen tüketici benimsemesini LMM platformunu eğitmek için gereken tescilli biyosinyal verisine dönüştürmeye bağlı; bu da kurumsal lisans anlaşmalarını ölçekte emretmek için yeterince değerli olduğunu kanıtlamalı.
WLDS, AI, giyilebilir bilişim ve nöroteknolojinin yakınlaşmasına yönelik hesaplanmış bir bahistir; XR, sağlık ve savunma sektörlerinde dokunmasız etkileşim için temel altyapıyı kurabilir veya teknolojik yetenek ile piyasa doğrulaması arasındaki boşluğu kapatmakta zorlanabilir. Askeri sözleşmeleri ve kuvvet ölçüm yeteneklerini kapsayan güçlü IP portföyü teknik güvenilirlik sağlar, ancak evrensel platform benimsemesine (Aşama 4) giden yol, tüketici tohumlama, veri birikimi ve B2B dönüşümünde kusursuz uygulama gerektirir; bu, varış garantisi olmayan çok yıllık bir yolculuktur.  Alış
Amazon'un Yaklaşan Bilançosu ve Piyasa Analizi Merhaba arkadaşlar, bugün sizlerle Amazon (AMZN) hissesini masaya yatırıyoruz. 30 Ekim 2025'te, yani önümüzdeki hafta, Amazon'un üçüncü çeyrek bilançosu açıklanacak – bu, piyasalar için büyük bir olay çünkü şirketin performansı hem e-ticaret hem de bulut bilişim sektörlerini doğrudan etkiliyor. Bu analizde, Amazon'un temel iş kollarından bahsedeceğim, CEO Andy Jassy'nin güncel durumuna değineceğim, son dönemdeki temel gelişmeleri inceleyeceğiz ve günlük grafiğe dayalı teknik analizimi paylaşacağım. Unutmayın, bu sadece benim görüşlerim; kesinlikle yatırım tavsiyesi değil. Piyasa her zaman çift yönlü çalışır – long da short da fırsatlar var, riskleri iyi yönetmek size kalmış!
Amazon'un Yaptığı İşler: Bir Devin Anatomisi Amazon, dünyanın en büyük teknoloji ve e-ticaret devlerinden biri. Temel operasyonları birkaç ana kol üzerine kurulu: Öncelikle e-ticaret platformuyla milyonlarca ürünü dünya çapında satıyor, Prime üyelikleriyle hızlı teslimat ve içerik hizmetleri sunuyor. Ama asıl para makinesi AWS (Amazon Web Services) – bulut bilişimde lider, şirketlere veri depolama, AI ve makine öğrenimi çözümleri sağlıyor. 2025'te operasyonlarını daha da optimize etmek için robotik ve AI entegrasyonuna odaklanmışlar; örneğin, depolarında Blue Jay gibi yeni robotlar ve Project Eluna gibi AI araçları kullanıyorlar. Ayrıca, Amazon Business ile B2B tedarik çözümleri sunuyorlar, yıllık 35 milyar dolarlık satış hacmine ulaşmış. FBA (Fulfillment by Amazon) stratejisiyle satıcılara lojistik destek veriyor, bu da küçük işletmelerin büyümesini hızlandırıyor. Kısaca, Amazon sadece alışveriş sitesi değil; tedarik zincirinden veri merkezlerine kadar tam bir ekosistem.
Şirketin devasa ölçeği, çok büyük rekabet avantajları sağlıyor ve sadece bir perakendeci olmanın ötesinde.
CEO Andy Jassy'nin Durumu: AI Odaklı Dönüşüm
Amazon'un kurucusu Jeff Bezos'tan 2021'de bayrağı devralan Andy Jassy, şu anda şirketi AI çağına uyarlama peşinde. 2025'te Jassy, bürokrasiyi azaltmak için yönetici-çalışan oranını artırma planları yapıyor ve AI'nin kurumsal iş gücünü azaltacağını açıkça söylüyor – örneğin, Haziran'da çalışanlara gönderdiği memo'da AI'nin görevleri otomatikleştireceğini vurgulamış. Bu yıl HR departmanında %15'e varan kesintiler planlanıyor, çünkü AI araçları işleri devralıyor. Ayrıca, cihazlar biriminde üst düzey ayrılıklar yaşandı; Jassy'nin danışma grubundan bir VP ayrıldı. Pozitif tarafta, Jassy'nin generatif AI vizyonu (Amazon Bedrock gibi hizmetler) şirketi ileriye taşıyor, ama bu geçiş layoff korkularını da beraberinde getiriyor. Jassy, maliyetleri düşürürken inovasyonu ön planda tutuyor – bu, bilanço için iyi haber olabilir, ama çalışan morali açısından tartışmalı.
Temel Gelişmeler: 2025'te Amazon'un Hızlı Dönüşümü2025, Amazon için yenilik dolu bir yıl. Şirket, depolarına 500 milyon dolarlık yatırım yapıyor ve robotları (örneğin, dokunma hissi olan Vulcan cihazı) yaygınlaştırarak 600.000 işçiyi AI ile değiştirmeyi planlıyor – bu, teslimat hızını artırırken maliyetleri düşürecek.
Otomasyon yatırımları hızlanıyor: ABD'de önümüzdeki yıllarda 160.000 pozisyon robotlarla dolacak, 2027'ye kadar 500.000'den fazla iş otomasyona geçecek ve operasyonların %75'i önümüzdeki on yıl içinde robotlar tarafından yönetilecek. Bu sayede 2025-2027 arasında yaklaşık 12.6 milyar dolar işçilik maliyeti tasarrufu bekleniyor – şirketin net yıllık karı 70 milyar dolar civarındayken bu dev bir etki yaratacak. AI tarafında, "Enhance My Listings" gibi araçlar satıcılara ürün açıklamalarını otomatikleştirme imkanı veriyor. Avrupa'da İrlanda lansmanı ve yeni genişleme ayarları ile global pazarını büyütüyor. IBC 2025'te gösterdikleri gibi, haber dağıtımı için genAI çözümleri geliştiriyorlar. Ayrıca, e-ticaret trendlerinde sürdürülebilirlik ve hızlı teslimat odak noktası; 2025'te daha fazla robot ve AI ile müşterilere "aynı gün teslimat" vaat ediyorlar.
Amazon hissesi Mag7 içinde 2025'te en düşük performansı gösterdi (%2 - %2,3 YTD yükseliş), ama 2026'da değişim bekleniyor ve bilanço öncü izler verebilir. Kötü performansın nedenleri AWS'in yavaş büyümesi (yeni veri merkezleri yatırımlarıyla uzun vadeli sağlam) ve gümrük tarifeleri endişesi – dün gelen enflasyon verileri tarifelerin tüketicilere yansımadığını gösteriyor, ABD-Çin tarifeleri yüksek olmayacak ve Çin şirketleri zarar üstlenerek Amazon'a ürün satacak.
Reklam gelirleri güçlü yükseliyor (yüksek marjlı alan). Ek olarak, Project Kuiper'dan (uydu internet) önümüzdeki yıllarda gelir ve Prime abonelik ücretlerinde artış olası.
Wall Street olumlu: Ortalama 1 yıllık hedef 269$, bazı analistler 300$'a kadar görüyor. Değerleme rasyoları Walmart ve Costco gibi perakendecilerin altında – bu, uzun vadeli yatırım için cazip kılıyor, kısa vadeli hareketler kestirilemez. Bilanço öncesi beklentiler yüksek: Q3 2025 için AWS büyümesi ve e-ticaret marjları kritik. Piyasa, AI yatırımlarının meyvelerini bekliyor, ama global ekonomik belirsizlikler (enflasyon, rekabet) risk taşıyor.
Yapay Zeka için Bulut Çözümleri Gelişmeleri: AWS, AI bulut hizmetlerinde 2025'te büyük adımlar attı. Temmuz'da AWS Summit New York'ta duyurulan Amazon Bedrock AgentCore, agentic AI araçlarını geliştirerek geliştiricilerin otonom AI ajanları kurmasını kolaylaştırıyor – bu, kurumsal AI entegrasyonunu hızlandıracak bir yenilik. Amazon SageMaker Unified Studio platformu ise SQL analitiği, büyük veri işleme ve ML geliştirme için entegre bir ortam sunuyor; generatif AI hizmetlerini genişleterek veri bilimcilerin verimliliğini artırıyor. Bu ayın başlarında yayınlanan Quick Suite, önceki işyeri AI aracının yerini alarak daha hızlı AI entegrasyonu sağlıyor. Ayrıca, Amazon en az 8 milyar dolarlık yatırım yaptığı AI startup'larıyla (örneğin, Anthropic ile) yeni süper bilgisayar projeleri geliştiriyor, bu da AWS'nin AI altyapısını güçlendiriyor. Yeni bölgeler (Meksika ve Tayland) ve Secret-West gibi gizli bulut bölgeleri, AI liderliğini pekiştirmek için tasarlandı – ancak rakiplerin (Microsoft, Google) hızlı AI anlaşmaları karşısında AWS'nin bürokratik yavaşlığı eleştiriliyor. Bu gelişmeler, bilanço için AWS gelirlerini yukarı çekebilir, ama outage'lar gibi riskler (örneğin, son 15 saatlik kesinti) volatilite yaratıyor. AWS büyümesinin bu çeyrekte kıpırdanması, son çeyrekte patlama yapması kritik.
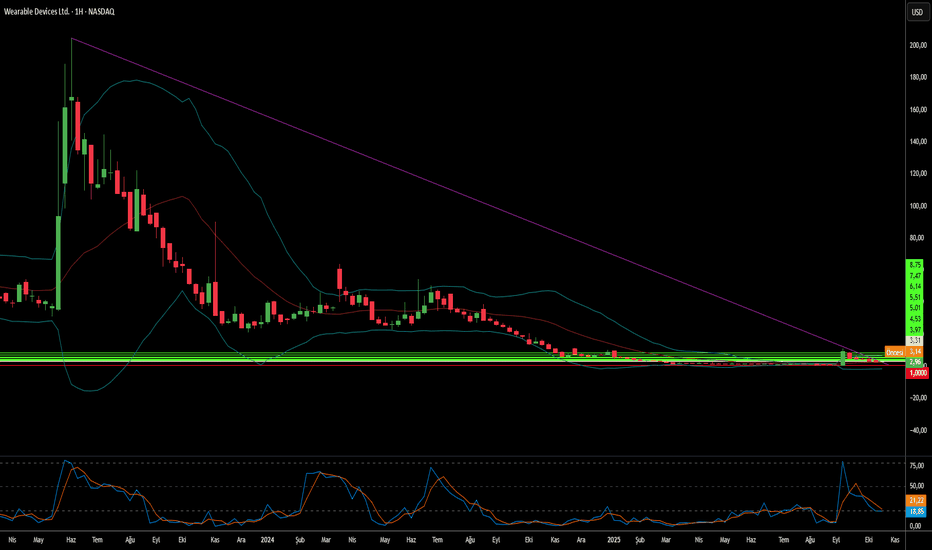
Teknik Analiz: Günlük Grafikte Neler Oluyor?Şimdi gelelim yüklediğin günlük grafiğe – gerçekten detaylı bir ICT (Inner Circle Trader) setup'ı var! Fiyat şu anda 224 dolar civarında konsolide oluyor, yükselen bir kanal içinde. Grafikte birden fazla BOS (Break of Structure) ve CHOCH (Change of Character) noktaları işaretlenmiş; örneğin, düşük seviyelerde CHOCH'lar bullish dönüş sinyali veriyor. Resistance seviyeleri R5 (265-270) gibi üst bandlarda, support'lar ise S5 (173-180) civarında. RSI indikatörü aşırı satım/alım bölgelerinde dalgalanıyor, MACD'de bullish crossover potansiyeli var. Eğer bilanço pozitif gelirse ve fiyat üst direnci (yaklaşık 240-250) kırarsa, 270-280 hedeflerine gidebiliriz – bu, harmonik pattern'larla uyumlu ve analist hedefleriyle (269-300$) örtüşüyor. Tersine, eğer hayal kırıklığı yaratırsa, aşağıda 200-210 desteklerini test edebilir, oradan short fırsatları doğar. Hacim indikatörleri (OBV) yükselişi destekliyor, ama volatilite yüksek – earnings volatility'sini unutmayın! Genel trend bullish, ama 30 Ekim'e kadar izlemede kalın.
Sonuç olarak, Amazon güçlü bir şirket, ama bilanço her şeyi değiştirebilir – uzun vadeli iyimserlik var, görüşler değişmeye başlayabilir. Kendiniz araştırın, stop-loss'larınızı koyun ve piyasanın iki yüzünü göz önünde bulundurun. Beğenmeyi ve abone olmayı unutmayın, yorumlarda görüşlerinizi paylaşın!
 Alış

BFH US🌎Bread Financial, teknoloji odaklı bir finansal hizmetler şirketidir. Temel faaliyet alanı, ödemeler, krediler ve tasarruflar için veri odaklı, kişiselleştirilmiş çözümler sunmaktır. Başlıca faaliyet alanları şunlardır:
Perakendecilerle iş birliği içinde kendi markalı ve ortak markalı kredi kartları.
Kurulum planları ve şimdi al sonra öde (BNPL) ürünleri.
Bread Cashback American Express kartı ve Bread Savings ürünleri gibi doğrudan tüketiciye yönelik çözümler.
Markaların müşterileriyle etkileşim kurmasına yardımcı olan pazarlama, sadakat ve analiz hizmetleri.
Bread Financial, 2025'in ikinci çeyreği için hisse başına düzeltilmiş kârını (HBK) 3,14-3,15 dolar olarak bildirdi ve bu rakam, analistlerin 1,85-1,92 dolar tahminlerini önemli ölçüde aştı.
Şirketin getirisi düşük.
F/K 9,0
F/B 0,8
Temettü getirisi %1,4
Ancak şirket, kazancının yalnızca %14'ünü temettü olarak dağıtıyor.
Gelirin bir kısmı hisse geri alımlarında kullanılıyor.
Özsermaye kârlılığının (F/B 1,0) yaklaşık %20 büyüme anlamına geldiğini tahmin ediyoruz.  Alış

251 Milyar Dolarlık Birikme Geleceği Öngörebilir mi?RTX Corporation, hızla artan küresel savunma zorunlulukları ile ticari havacılığın toparlanması arasındaki kesişim noktasında konumlandırarak, 251 milyar dolarlık muazzam bir birikme yaratarak eşi benzeri görülmemiş gelir görünürlüğü sağladı. Şirket, 2025'in 3. çeyreğinde güçlü sonuçlar bildirdi; 22,5 milyar dolar satış (yıllık %12 artış) ve tüm segmentlerde çift haneli organik büyüme sayesinde tam yıl rehberliğini yükseltti. Bu performans, RTX'in ikili piyasa avantajını yansıtıyor: savunma harcamalarındaki artış – 2024'te küresel askeri harcamalar 2,7 trilyon dolara ulaştı ve NATO'nun 2035'e kadar %5 GSYİH hedefi – ticari havacılık talebinin toparlanmasıyla birleşerek 2030'a kadar 12 milyardan fazla yolcu öngörülüyor.
RTX'in teknolojik üstünlüğü, bir sonraki nesil radar sistemlerini güçlendiren tescilli Galyum Nitrit (GaN) yarı iletken yeniliklerine odaklanıyor ve önemli giriş bariyerleri oluşturuyor. Şirketin LTAMDS radarı, eski Patriot sistemlerinin iki katı güç sağlarken savaş alanında kör noktaları ortadan kaldırıyor ve yeni piyasaya sürülen APG-82(V)X radarı, gelişmiş tehditlere karşı savaş uçağı yeteneklerini artırıyor. Önemli sözleşmeler bu hakimiyeti vurguluyor; 2033'e kadar uzanan 5 milyar dolarlık Ordu ödülü Coyote karşı-İHA sistemi dahil. RTX bu yıl tek başına 600 milyon dolardan fazla üretim genişlemesine taahhüt etti; Redstone Füze Entegrasyon Tesisi genişlemesi özellikle Standart Füze varyantları ve karşı-hipersonik çözümler üretimini artırmayı hedefliyor.
Ticari tarafta, Pratt & Whitney'nin GTF Advantage motoru 2025'in 4. çeyreğinde EASA sertifikası aldı, önceki dayanıklılık zorluklarını önceki modellere göre kanatta kalma süresini iki katına çıkaran bir tasarımla çözdü. Bu atılım, RTX'in A320neo ve A220 filoları üzerindeki kontrolünü güvence altına alarak on yıllar boyunca yüksek marjlı bakım, onarım ve revizyon geliri sağlıyor. Collins Aerospace'in 70'ten fazla MRO sitesine sahip küresel ağı ve esnek AssetFlex programı, tedarik zinciri kısıtlamalarını kullanarak havayollarını yeni uçak alımları yerine filo bakımına daha fazla yatırım yapmaya zorluyor.
Finansal yörünge ikna edici görünüyor: Analistler, serbest nakit akışının 2023'teki 5,5 milyar dolardan 2027'ye kadar 9,9 milyar dolara sıçrayacağını öngörüyor; bu %15,5 yıllık büyüme temsil ediyor ve fiyat/FCF çarpanını 31,3x'ten 17,3x'e sıkıştırıyor. Wall Street, on üç kapsama firmasında sıfır satış önerisiyle konsensüs "Al" derecesini koruyor. RTX'in 60.000 patent portföyü, yıllık 7,5 milyar dolarlık Ar-Ge harcamasına dayalı olarak gelişmiş malzemeler, AI, otonomi ve bir sonraki nesil itişi kapsıyor; yatırımların tescilli teknolojiyi sürüklediği ve uzun vadeli hükümet sözleşmelerini güvence altına aldığı kendi kendini pekiştiren bir döngü yaratıyor. BBB+ kredi notu onayı ve istikrarlı görünümle, RTX jeopolitik zorunluluk, teknolojik hendekler ve nakit üretimi genişlemesine dayalı yapısal olarak sağlam bir yatırım tezi sunuyor.  Alış

Dikey Entegrasyon Uçan Bir Rüyayı Yere mi Çakacak?Joby Aviation, iddialı hava taksi vizyonunu tehdit eden yapısal kırılganlıkların kritik bir kesişim noktasıyla karşı karşıya. Şirket, üretimden operasyonlara kadar her şeyi kontrol eden tam dikey entegrasyon stratejisini izliyor; bu da olağanüstü sermaye harcaması gerektiriyor. Çeyrek başına 324 milyon doları aşan kayıplar ve hızla tükenen nakit rezervleri ile Joby, sürekli öz sermaye finansmanı toplamak zorunda kalıyor ve hissedarları sonsuza dek seyreltiyor. Bu yüksek yanma modeli, faiz oranlarının yüksek olduğu zorlu makroekonomik ortamla çarpışıyor; bu da gelir öncesi girişimlerin sermaye maliyetini dramatik şekilde artırarak finansal baskıyı tam da yanlış anda katlıyor.
Düzenleyici sürtüşme bu ekonomik ters rüzgarları ağırlaştırıyor. FAA ek güvenlik belgeleri talep etti; bu da ABD ticari dağıtımını potansiyel olarak 2027'nin ötesine iterek finansal projeksiyonları ciddi şekilde baltalıyor. Joby, Tip İnceleme Yetkilendirme uçuş testlerine hazırlık gibi teknik dönüm noktalarına ulaşmış olsa da, piyasa donanım hazır olmasının bürokratik ataleti yenemeyeceğini doğru bir şekilde tanıyor. Pazar girişini hızlandırmak için 125 milyon dolarlık Blade satın alımı, şimdi pahalı ve performansı düşük bir varlık olarak düzenleyici onay bekliyor. Bu arada, Joby kritik hava verisi probları konusunda Aerosonic'in ticari sır davasından 100 milyon dolardan fazla potansiyel yükümlülükle karşı karşıya; mahkeme zaten Joby'nin dava reddi talebini reddetti.
Bu zorlukların birleşimi, ciddi bir risk-ayarlı değerleme sorunu yaratıyor. Analistler mevcut işlem seviyelerinden ortalama %30 düşüş öngörüyor; ayı hedefleri %65'i aşan potansiyel düşüşler öneriyor. Joby'nin Dubai ve Japonya'ya uluslararası dönüşü, FAA gecikmelerine karşı jeopolitik bir koruma sağlıyor ancak tercih edilen sertifikasyon sırasını tersine çevirerek düzenleyici karmaşıklık getiriyor. Şirketin otonom uçuş teknolojisi (Xwing) ve hibrit güç sistemleri (H2Fly) satın alımları, mühendislik odağını temel sertifikasyon hedeflerinden uzaklaştırabilir. 2027-2028'den önce karlılık olası değil ve yasal, düzenleyici ve finansal alanlardaki varoluşsal tehditler göz önüne alındığında, piyasa Joby'nin teknik başarılarına rağmen beklentilerini rasyonel olarak indirimliyor.  Satış

 Alış
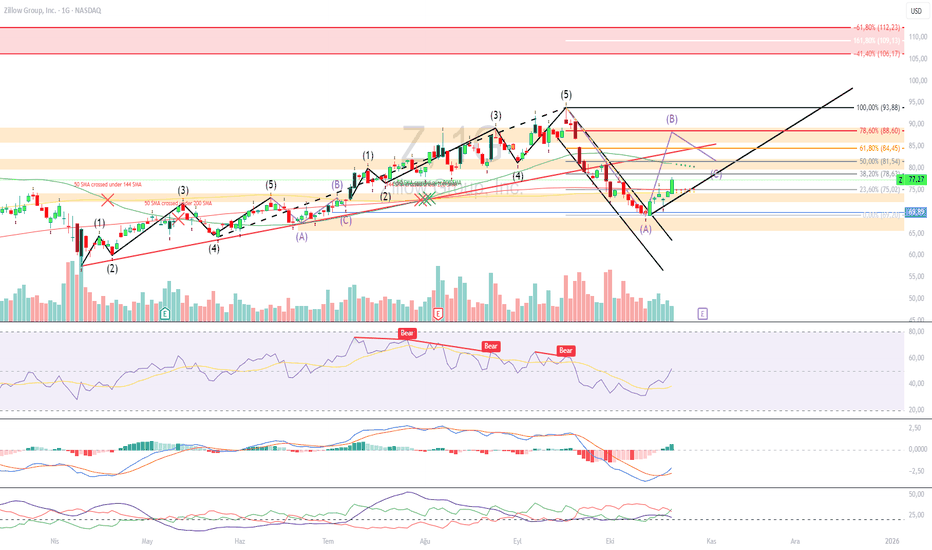
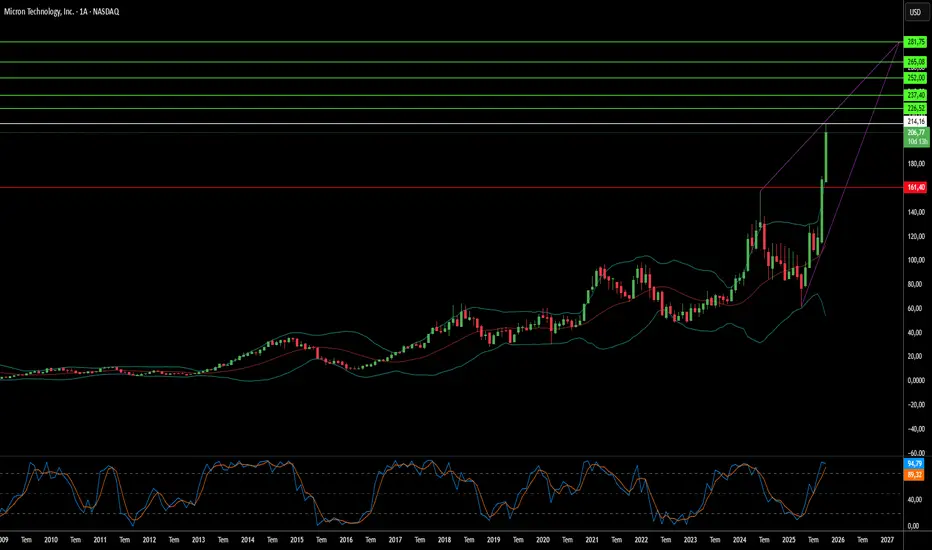
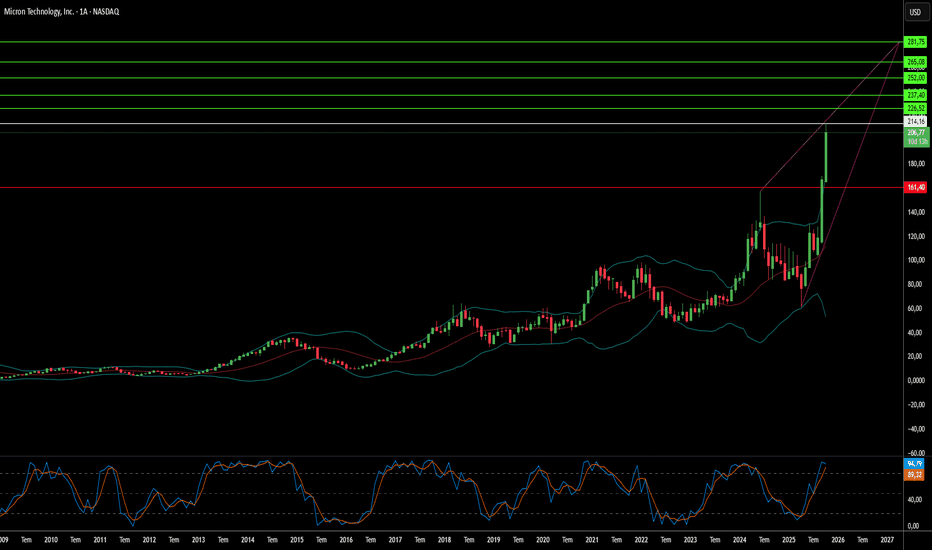
Bellek Çipleri Jeopolitik Silah Olabilir mi?Micron Technology, emtia bellek üreticisinden kritik altyapı sağlayıcısına stratejik bir dönüşüm gerçekleştirdi ve kendini yapay zeka hesaplama talepleri ile ABD ulusal güvenlik çıkarlarının kesişim noktasına konumlandırdı. Şirketin 2025 mali yılı performansı bu dönüşümün başarısını gösteriyor; veri merkezi geliri yıllık %137 artarak toplam satışların %56'sını oluşturdu. Brüt marjlar %45,7'ye genişledi, çünkü şirket hem gelişmiş High-Bandwidth Memory (HBM) portföyünde hem de geleneksel DRAM ürünlerinde fiyatlandırma gücünü yakaladı. Bu çift marj genişlemesi alışılmadık bir piyasa dinamiğinden kaynaklanıyor: özel AI çiplerine yönelik kapasite yeniden tahsisi, eski bellekte yapay tedarik kısıtlamaları yaratarak bazı segmentlerde %30'u aşan fiyat artışlarına yol açtı. Buna karşın, HBM3E kapasitesi 2026'ya kadar tamamen satıldı.
Micron'un teknolojik liderliği, güç verimliliği ve üretim yeniliklerine odaklanıyor; bunlar doğrudan müşteri ekonomisine dönüşüyor. Şirketin HBM3E çözümleri, 1,2 TB/s'yi aşan bant genişliği sağlarken rakip 8 katmanlı yapılandırmalara göre %30 daha az güç tüketiyor — devasa veri merkezi alanlarında elektrik maliyetlerini yöneten hiperskala operatörler için kritik bir avantaj. Bu verimlilik üstünlüğü, üretimdeki bilimsel ilerlemelerle güçlendiriliyor; özellikle Aşırı Morötesi litografi kullanan 1γ DRAM'ın kitlesel üretim devreye alınması. Bu düğüm geçişi, önceki nesillere göre wafer başına %30'dan fazla bit üretirken güç tüketimini %20 azaltıyor ve rakiplerin ağır Ar-Ge yatırımlarıyla eşleştirmesi gereken yapısal maliyet avantajları yaratıyor.
Şirketin Amerika'nın tek HBM üreticisi olarak benzersiz konumu, onu bileşen tedarikçisinden stratejik ulusal varlığa dönüştürdü. Micron'un 200 milyar dolarlık ABD genişleme planı, CHIPS Yasası'ndan 6,1 milyar dolarlık fonla destekleniyor ve on yıl içinde DRAM kapasitesinin %40'ını yerli üretmeyi hedefliyor. Bu jeo-stratejik konumlandırma, güvenli ve yerli kaynaklı bileşenler gerektiren ABD hiperskala sağlayıcılarına ve hükümet projelerine öncelikli erişim sağlıyor; bu, anlık teknolojik özelliklerden bağımsız bir rekabet avantajı. 3D bellek yığma ve güvenli önyükleme mimarilerini kapsayan güçlü fikri mülkiyet portföyüyle birleşince, Micron tipik yarı iletken endüstrisi döngülerini aşan çok katmanlı savunma katmanları kurdu; bu da yapısal sürücülerle sürdürülebilir yüksek marjlı büyüme için yatırım tezini doğruluyor.  Alış
RDZN : Sigortacılık ile AI entegrasyonu başarılı olabilir mi ?Roadzen, sigorta sektöründe dijital, veri ve AI destekli altyapılar kurarak geleneksel sigorta süreçlerini hızlandırmayı ve maliyetleri düşürmeyi amaçlayan bir teknoloji şirketidir. Sigorta uygulamalarını destekleyen çalışmalar arasında;
- Sürücü davranışı ve araç verileri kullanılarak daha hassas sigorta fiyatlaması yapılması
- Teknoloji platformları aracılığıyla aracılar, brokerlar ve sigorta şirketleriyle entegrasyon
- Hasar tespiti, video tabanlı hasar analizi
- Telematik bazlı sürücü izleme, sürücü koçluğu, kazaları azaltıcı çözümler
- Sigortacılara, brokerlara, otomotiv şirketlerine “altyapı” hizmeti sunma modeli
- Ayrıca Hindistan’da yan kuruluşu var ve orayada özel finansman sağlamaya yönelik adımlar atılıyor.
Şirketin mali durumuna ve neler yapabileceğine baktığımızda ise; 2025 mali yılı sonuçlarına göre, şirket net zararını büyük ölçüde azaltmış durumda. Örneğin, 2025 yılının 4. çeyreğinde net zarar sadece 0,1 milyon USD olarak gerçekleşmiş; bu, önceki yılın aynı döneminde 34 milyon USD zarara kıyasla %99’luk bir iyileştirme anlamına geliyor. 31 Mart 2025 itibarıyla toplam varlıklar 32,6 milyon USD olarak bildirilmiş, aynı dönemde toplam yükümlülükler 58,3 milyon USD’ye düşürülmüş; azalan borç bileşenleri gözleniyor. 2024’te Mizuho ile 11,5 milyon USD tutarındaki kıdemli teminatlı tahvillerin vadesi 2025 sonuna uzatıldı. 2025 yılı dördüncü çeyreğinde %13,3’lük gelir artışı bildirilmiş ve şirketin toplam iş potansiyeli pipeline’ı 300 milyon USD’yi aşmıştır.
Yalnız Şirket hâlâ net zarar veren konumda; bu durum, sürekli sermaye enjeksiyonu gerektiriyor. Örneğin, 2025 mali yılında varlık değerlerinden gelen değer düşüşleri, borç yeniden yapılandırmaları ve kısa vadeli yükümlülük azaltmaları dikkat çekiyor; bu da şirketin nakit yönetimi açısından kırılgan olabileceğini gösteriyor. Bir kaynakta şirketin mevcut oranının 0,42 olarak belirtildiği, yani kısa vadeli yükümlülüklerin likit varlıkları aştığı analizine yer verilmiş. Sermaye artırımları, yeni hisse ihracı ve borçların hisse senedine çevrilmesi gibi işlemler mevcut hissedarların payını seyreltebiliyor. Örneğin, yaklaşık 3,5 milyon USD borç, hisse senedi ile takas edilmiş bir işlem gerçekleştirilmiş. Bunlara bir yenisi de ekleyebilecek bir şirket.
Şirket halka arz olduğundan beri 17 dolar seviyesinden son 2 yılda 0,82 sent civarlarına kadar düştü, bunda en büyük etken hisse senedi adetini arttıracak işlemler yapıp likit toplama çabaları, zararını azaltamamaları da en büyük katalizör.
Şirketin gelelim AI entegrasyonu nasıl gerçekleşiyor ; MixtapeAI adlı yenilikçi AI platformlarını 30 Ekim 2024 tanıttılar. DrivebuddyAI sistemi, geniş veri toplama ve sürücü güvenliği alanında ilerleme gösterdi, bazı müşteri uygulamalarında kazaları azaltma dönüşleri alınmış durumda. Şirket, ARAI (Automotive Research Association of India) onayı alarak DrivebuddyAI sistemini AIS184 standardına uygun hale getirdi. Bu, Hindistan’da ticari araçlar için zorunlu hale gelecek bir standart olduğundan stratejik bir avantaj olabilir. Hindistan'ın nüfusu ortada. Zaten son dönemlerdeki fiyat hareketinin yukarı doğru gitmesinin en büyük sebeplerinden biri bu.
Grafiğimiz haftalık olup, 1.55 dolar civarı önemli bir direnç olarak önümüzde duruyor, düşeni kıran bir pozisyona da geldi şirketimiz, direnç aşılamaz ise tekrar satış baskısı ile 0,82'lere gelebilir, 1,55 kırılırsa 2,67 yolu açılıyor, ondan sonra da 7,30 ve en son 16,93 e kadar ama bu o kadar kolay olmayacak. Şirket, teknoloji ve veri odaklı sigorta çözümleriyle klasik sigorta süreçlerini dönüştürmeye çalışıyor; bu alan halen güçlü büyüme potansiyeli taşıyan bir niştir. Zararı azaltma eğilimi, mali yapı düzeltme hamleleri, borç uzatmaları ve sermaye artırımları şirketin “hayatta kalma / toparlanma” potansiyelini gösteriyor. Hindistan gibi büyük gelişmekte olan pazarlarda faaliyet göstermek ve orada büyüme stratejisi izlemek uzun vadeli fırsatlar yaratabilir. Teknolojik gelişmeler (örneğin AI agent platformları, sürücü destek sistemleri) şirketin teknolojik pozisyonunu güçlendirebilir. Ama her zaman olduğu gibi YTD olarak son 2 yılda düşüş göstermiş ama yaptığı çalışmalar ile yukarılara çıkmak için çaba gösteren bir şirket var önümüzde. Sigortacılık sektörü sıkıntılı bir sektör ama bunu AI platformları ile destekleyip ileriye götürme çabaları onu diğer şirketlerden ayırıyor. Kendi risk analizinize göre orta ve uzun vadeli düşünülebilecek bir Şirket olarak önümüzde. Takibinize almanızda fayda var.  Alış

 Eğitim

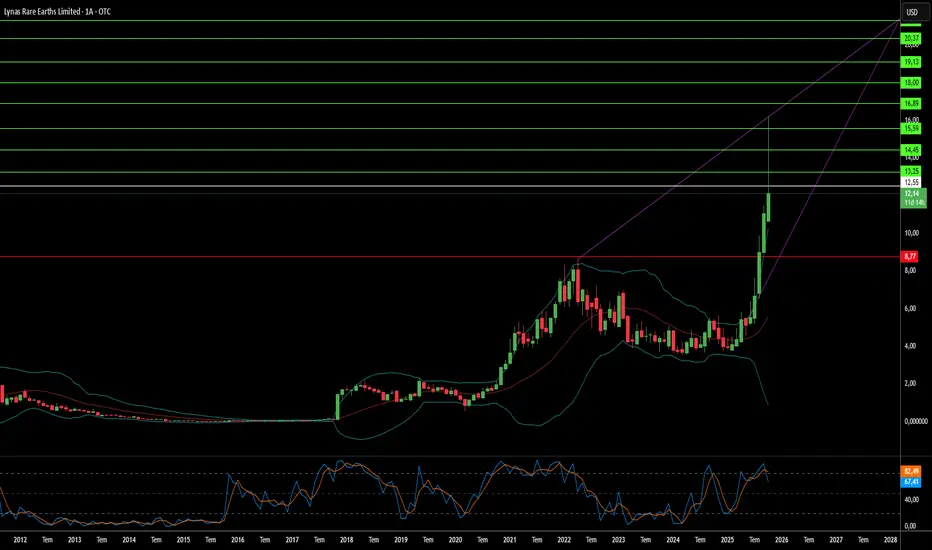
Bir şirket Çin'in nadir toprak stranglehold'unu kırabilir mi?Lynas Rare Earths Limited (OTCPK: LYSCF / ASX: LYC), nadir toprak mineralleri üzerindeki Çin hakimiyetine karşı Batı dünyasının stratejik karşı ağırlığı olarak ortaya çıktı ve kendini yalnızca bir madencilik şirketi değil, kritik altyapı olarak konumlandırdı. Çin kontrolü dışında ayrılmış nadir toprakların tek önemli üreticisi olarak, Lynas gelişmiş savunma sistemleri, elektrikli araçlar ve temiz enerji teknolojileri için temel malzemeler sağlıyor. Şirketin dönüşümü acil bir jeopolitik zorunluluğu yansıtıyor: Batı ulusları artık Çin'e bağımlılığı tolere edemez; Çin küresel nadir toprak rafinaj kapasitesinin neredeyse %90'ını kontrol ediyor ve daha önce ağır nadir toprak işleme %99'unu elinde tutuyordu. Bu tekel, Pekin'e kritik mineralleri diplomatik kaldıraç olarak silahlandırma imkanı verdi ve ABD, Japonya ve Avustralya'yı eşi görülmemiş mali destek ve stratejik ortaklıklarla müdahale etmeye itti.
Hükümet desteğinin birleşimi, Lynas'ın müttefik tedarik zinciri güvenliğindeki vazgeçilmez rolünü doğrular. ABD Savunma Bakanlığı, Teksas'ta yerli ağır nadir toprak ayırma kapasitesi için 120 milyon dolarlık sözleşme verdi, Japon hükümeti ise 2038'e kadar öncelikli NdPr tedariğini güvence altına almak için 200 milyon Avustralya doları finansman sağladı. Avustralya 1,2 milyar Avustralya doları Kritik Mineraller Rezervi'ne taahhüt etti ve ABD yetkilileri stratejik projelerde hisse yatırımlarını araştırıyor. Bu devlet destekli sermaye, Lynas'ın risk profilini temelden değiştirir, savunma sözleşmeleri ve geleneksel emtia piyasa oynaklığını aşan egemen anlaşmalarla geliri stabilize eder. Şirketin son 750 milyon Avustralya doları hisse yerleştirme, yatırımcı güvenini gösterir; jeopolitik uyum döngüsel fiyat endişelerini ezer.
Lynas'ın teknik başarıları stratejik hendeğini pekiştirir. Şirket, Çin dışında ilk ayrılmış ağır nadir toprak oksitleri — disprosyum ve terbiyum — üretimini başardı ve Batı'nın en kritik askeri tedarik zaafını ortadan kaldırdı. Özel HREE ayırma devresi yılda 1.500 tona kadar üretebilir, yüksek dereceli Mt Weld yatakları ise olağanüstü maliyet avantajları sunar. Ekim 2025'te ABD merkezli Noveon Magnetics ile ortaklık, doğrulanmış Çin dışı malzemelerle tam maden-mıknatıs tedarik zinciri yaratır ve Çin'in mıknatıs imalatında hakim olduğu alt akış tıkanıklıklarını çözer. Avustralya, Malezya ve Teksas'taki coğrafi çeşitlendirme operasyonel yedeklilik sağlar, ancak Seadrift tesisindeki izin zorlukları müttefik toprağına hızlı endüstriyel gelişmeyi zorlamanın içkin sürtünmesini ortaya koyar.
Şirketin stratejik önemi, belki de DRAGONBRIDGE etki operasyonunda hedef alınmasıyla en çarpıcı şekilde gösterilir; bu, Çin devlet destekli dezenformasyon kampanyasıdır ve Lynas tesisleri hakkında olumsuz anlatıları yaymak için binlerce sahte sosyal medya hesabı kullanır. ABD Savunma Bakanlığı bu tehdidi kamuoyuna duyurdu ve Lynas'ın ulusal savunma vekili statüsünü doğruladı. Bu düşmanca dikkat, güçlü fikri mülkiyet korumaları ve operasyonel istikrarı savunma taahhütleriyle birleşince, Lynas'ın değerlemesinin geleneksel madencilik metriklerinin ötesinde faktörleri hesaba katması gerektiğini işaret eder — Batı'nın giderek iddialı Çin'den mineral bağımsızlık kazanma kolektif bahsi temsil eder.  Alış

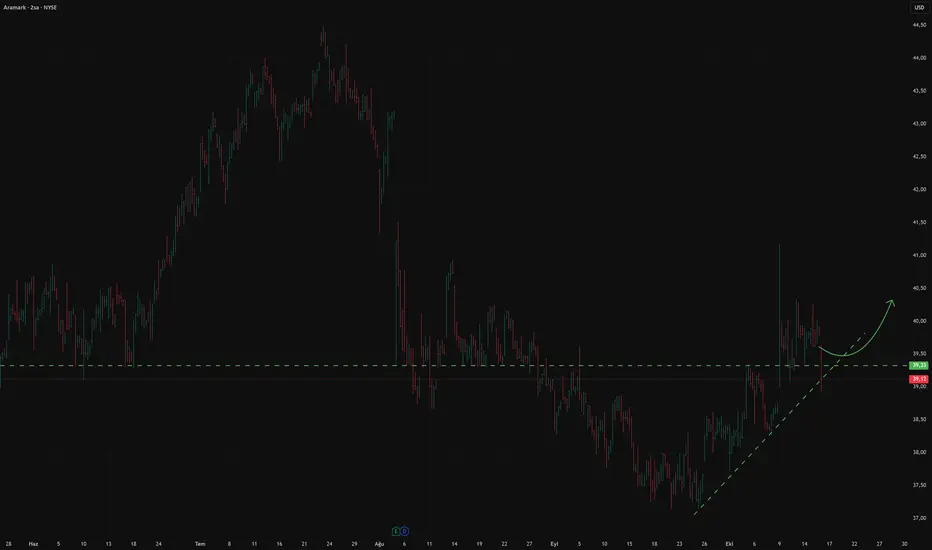
ARMK US🌎Aramark iki ana raporlama segmentinde faaliyet göstermektedir:
ABD'de Yiyecek ve Servis Hizmetleri
Uluslararası Yiyecek ve Servis Hizmetleri
Yiyecek Hizmetleri: Yiyecek servisi, catering, yiyecek servisi yönetimi ve kolaylık odaklı perakende hizmetleri
Sağlık Hizmetleri: Hasta beslenmesi, perakende yiyecek hizmetleri, çevre hizmetleri ve tedarik hizmetleri dahil olmak üzere sağlık dışı yiyecek ve ilgili hizmetler.
Tesis Yönetim Hizmetleri: Bina işletme ve bakımı, temizlik ve temizlik hizmetleri, enerji yönetimi, bahçe bakımı ve sermaye proje yönetimi.
Eylül 2024'te Aramark, tedarik bölümünün uluslararası genişlemesi olan Avendra International'ın lansmanını duyurdu.
Aramark, Aralık 2024'te Avendra International'ın İspanyol tedarik danışmanlık şirketi Quantum Cost Consultancy Group'u satın aldığını duyurdu. Bu satın alma, Avendra'nın uluslararası genişlemesini hızlandırmayı amaçlıyor.
ABD ve Uluslararası FSS segmentlerinde müşteri sadakati %97'nin üzerinde.
Şirket, 2020 ortasından bu yana sistematik olarak borç azaltma sürecinde. Borç oranı %9,25'ten %6,25'e düştü.
Yaklaşan faiz indirimleri bilançonun toparlanmasına katkıda bulunacaktır.
Nakit akışları istikrarlı ve pozitif.
Sistematik kâr artışının devam etmesini bekliyoruz.
%1,1 temettü getirisi, kârın 1/3'ünün dağıtılması.  Alış