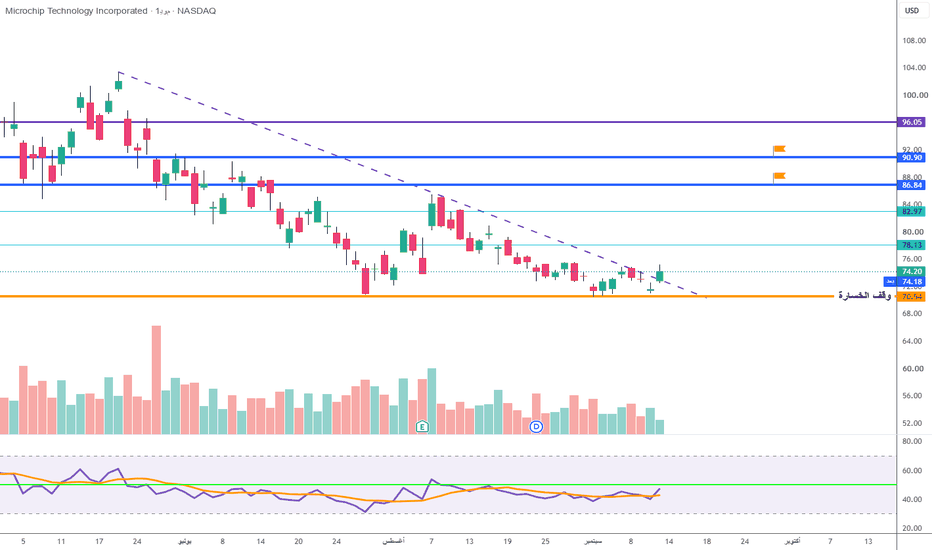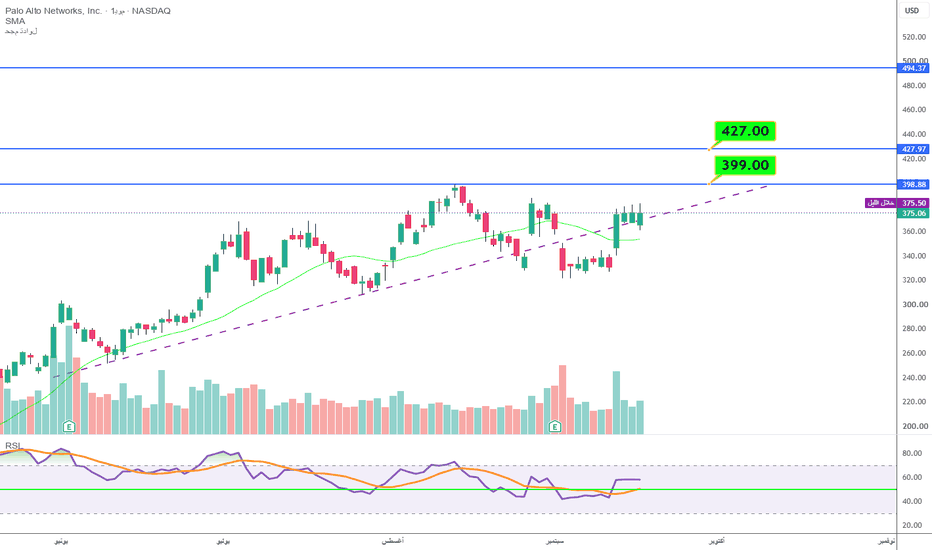
سهم PANW فريم يومي التوجه : صاعد
الأسباب :
1- لدينا تداول باحجام عاليه (بعد المخاوف الأمنية السيبرانيه من التطور السريع للذكاء الإصطناعي) (القصة)
2- بقاء السهم حول اعلى نقطة بعد خبر المخاوف لمدة 4 ايام
3-مؤشر rsi ايجابي ولم يصل الى مناطق تشبع البيع بعد
4-لدينا عوده للبقاء فوق الترند الصاعد
5-عودة السهم للتداول فوق متوسط 20يوم
الأهدف :
1- القمة التاريخيه السابقة عند قرابة 400
2- هدف اول امتداد فيبو
3-لدينا هدف بعيد نوعا ما ولايستبعد اذا وجد الزخم العالي عند قرابة 495
وقف الخسارة : الاغلاق تحت الترند الصاعد
بالتوفيق للجميع
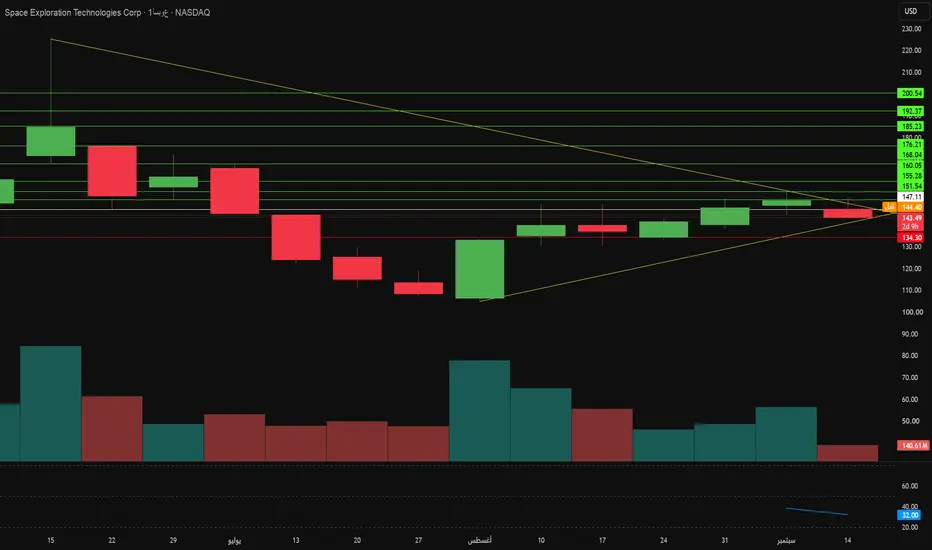
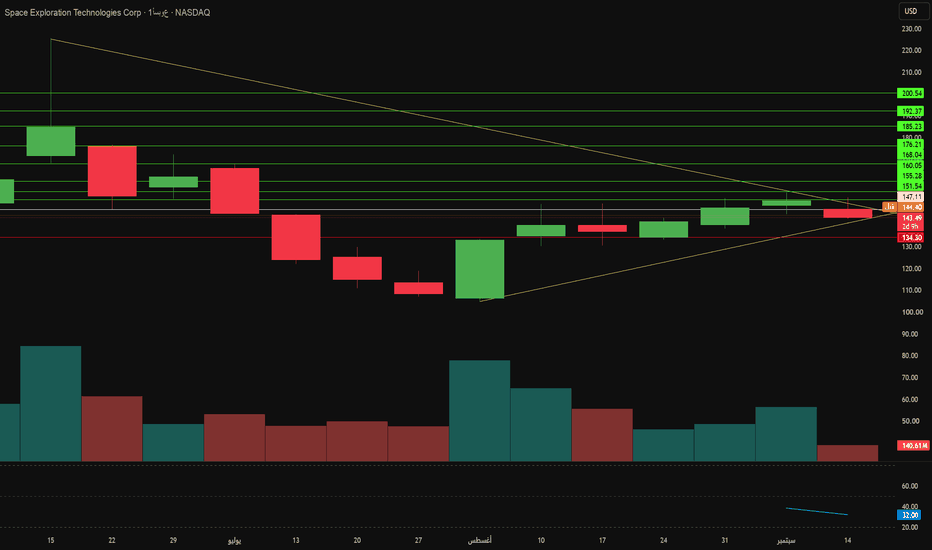
هل تتغلب أرباح سبيس إكس على استهلاك 75 مليار دولار؟تتداول أسهم SpaceX بالقرب من 143.49 دولارًا للسهم بعد ظهورها العام الأول، مما يمنح الشركة تقييمًا يبلغ حوالي 1.94 تريليون دولار. وتعمل بيئة الاقتصاد الكلي ضد هذا المكرر. فقد اقترب عائد السندات الخزينة لأجل عشر سنوات من 5.0%، مما رفع أسعار الخصم عبر أسهم النمو، بينما يرفع النفط الخام فوق 100 دولار للبرميل تكاليف سلسلة التوريد الفضائية. وتتجه التدفقات القريبة في الاتجاه المعاكس: حيث يرفع إعادة توازن مؤشر Nasdaq-100 في 18 سبتمبر وزن SpaceX من 1.28% إلى 2.82%، مما يجبر على الشراء السلبي بما يصل إلى 22 مليار دولار. يلتقي هذا الطلب مع عرض كبير. فقد أضافت إصدارات فترة الحظر بالفعل أكثر من 1.2 مليار سهم، وسيكون 2.3 مليار سهم آخر قابلاً للتداول قبل نهاية العام.
بلغت إيرادات الربع الثاني 7.81 مليار دولار، بزيادة 91.9% على أساس سنوي، مقابل 18.7 مليار دولار لعام 2025 بأكمله. وتوجه الإدارة نحو 100 مليار دولار من الإيرادات المتكررة السنوية بحلول ديسمبر. وتقود الاتصالات الأعمال، حيث تحقق Starlink إيرادات ربع سنوية بقيمة 4.3 مليار دولار وأرباحًا معدلة قبل الفوائد والضرائب (EBIT) بقيمة 2.6 مليار دولار من 12 مليون مشترك بمتوسط إيراد لكل مستخدم يبلغ 66 دولارًا. وأضاف تأجير الحوسبة للذكاء الاصطناعي 2.6 مليار دولار في الإيرادات و1.1 مليار دولار في الأرباح التشغيلية، بفضل عميل غير معلن يدفع 1.11 مليار دولار شهريًا. ولا يزال قطاع الإطلاق يخسر الأموال، حيث سجل خسارة EBIT معدلة بقيمة 200 مليون دولار حيث يمتص تطوير Starship أرباح الاتصالات. بلغت النفقات الرأسمالية الربع سنوية 18.4 مليار دولار، بمعدل سنوي يقارب 75 مليار دولار. وقد شكك ديفيد أينهورن علنًا في كيفية توافق التصنيفات الاستثمارية مع التدفق النقدي الحر السلبي المستمر.
يوفر الطلب الحكومي الثقل الاستراتيجي. حيث تسرع توجيهات البيت الأبيض بشأن النقل الفضائي التجاري الموافقات على الإطلاق، وتتفاوض إيطاليا على عقد أمني لـ Starlink بقيمة 1.6 مليار دولار رغم المعارضة المحلية وتفضيل بروكسل لمجموعة IRIS² بقيمة 10 مليارات يورو، والتي لن تطير قبل عام 2030. وتوسع Starshield النطاق إلى الدفاع، مع التخطيط لتزويد أسطول F-35 بأكمله بأجهزة اتصال لتقنية الاتصالات الفضائية بحلول عام 2031. وفتح اعتماد البنتاغون لمستوى IL5 لـ Grok for Government خط إيرادات برمجية متكرر يصل إلى 1.7 مليون من أفراد الدفاع. وتتوسع قدرة مراكز البيانات البالغة 1.4 جيجاوات نحو 2.0 جيجاوات هذا العام، بتكلفة تقارب 50 مليار دولار لكل جيجاوات للبناء.
ينطلق Starship Flight 14 في 22 سبتمبر كأول مهمة مدارية ومولدة للإيرادات للبرنامج، لنشر 26 قمرًا صناعيًا من طراز Starlink V3. وتضيف هذه الرحلة المفردة 26 تيرابت في الثانية من عرض النطاق التبادلي مقابل 2.6 من Falcon 9، مع استهداف 60 في مهمات الإنتاج. وتكشف بيانات براءات الاختراع عن رؤية الإدارة لمكمن القوة التنافسية: 73.5% من العائلات المنشورة تغطي ترددات الراديو وأجهزة المستخدم، بينما تمثل الصواريخ والدفع 3% فقط. وتظل المحركات وعلم المعادن أسرارًا تجارية بدلاً من مخططات عامة. وتتلخص مسألة الاستثمار في التوقيت. إذا حقق Starship القابلية الكاملة لإعادة الاستخدام، ستسيطر SpaceX بالكامل على اقتصاديات عرض النطاق المداري. وحتى يغطي التدفق النقدي التشغيلي الميزانية الرأسمالية، ستظل الأسهم متقلبة.
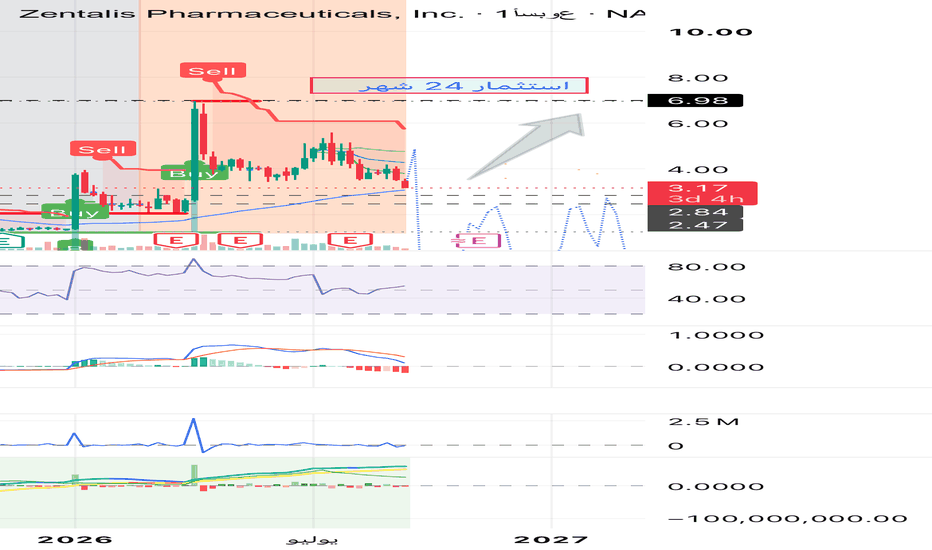
ZNTL — هل بدأت مرحلة إعادة التقييم؟أرى أن Zentalis Pharmaceuticals (ZNTL) أصبحت اليوم في وضع مختلف عن مراحلها السابقة. السهم لا يزال عالي المخاطر بطبيعته كشركة Biotechnology، لكن المعادلة الحالية أصبحت مثيرة للاهتمام من ناحية العائد المحتمل مقابل المخاطر.
من وجهة نظري، يمكن تصنيف الشركة حاليًا ضمن:
واعدة سريريًا + لديها سيولة كافية لعبور أهم محفزاتها القادمة + تقييم سوقي لا يزال محدودًا مقارنة بما قد تصبح عليه الشركة في حال نجاح برنامجها الرئيسي.
لكن هذا لا يلغي حقيقة مهمة: القيمة الاستثمارية للشركة تعتمد بدرجة كبيرة جدًا على نجاح أصلها الرئيسي azenosertib، ولذلك أي تعثر سريري أو تنظيمي قد ينعكس بقوة على السهم.
ما الذي تغير في القصة؟
الشركة لم تعد مجرد قصة Phase 1 مبكرة.
لديها الآن دراسة DENALI المصممة بنية تسجيلية، كما بدأت دراسة ASPENOVA Phase 3 فعليًا. كذلك ناقشت الشركة مع FDA الجرعة والمسار التنظيمي، ولم يظهر اعتراض على جرعة 400 mg المستخدمة في البرنامج الحالي، إضافة إلى حصول azenosertib على Fast Track Designation.
ومن النقاط الإيجابية المهمة أيضًا أن السيولة بعد تمويل أغسطس، وفق تقديرات الإدارة، يفترض أن تمتد إلى النصف الأول من 2028، ما يعني أن الشركة أصبحت في وضع أفضل لعبور أهم محطة قادمة دون الحاجة الفورية إلى تمويل جديد.
وهنا تحديدًا تكمن جاذبية ZNTL بالنسبة لي: المستثمر اليوم لا يشتري مجرد فرضية مخبرية، بل شركة دخل أصلها الرئيسي مرحلة متقدمة نسبيًا من التطوير السريري.
لكن أين المخاطر؟
المخاطر لا تزال مرتفعة جدًا.
أبرزها أن قيمة الشركة مركزة إلى حد كبير في azenosertib، إضافة إلى تاريخ الشركة مع مشكلة السلامة التي ظهرت في 2024، حتى وإن تمكن البرنامج لاحقًا من الاستمرار.
كما يجب مراقبة تطور المنافسة في مجال PROC — Platinum-Resistant Ovarian Cancer، لأن المشهد العلاجي قد يتغير قبل وصول الشركة إلى قرار تنظيمي.
كذلك لا يمكن تجاهل معدل استهلاك النقد والتخفيف الكبير الذي حدث للمساهمين في تمويل أغسطس.
وهناك نقطة أرى أنها مهمة جدًا عند تقييم السهم: FDA لم تقل إن DENALI ستقود بالضرورة إلى الموافقة.
الصياغة التنظيمية أكثر تحفظًا؛ فمجموعة المرضى المستهدفة لديها potential لدعم مسار Accelerated Approval اعتمادًا على قوة البيانات والبيئة العلاجية الموجودة وقت تقديم الملف.
الفرق كبير بين وجود طريق تنظيمي محتمل وبين ضمان الموافقة.
فنيًا: 3.20 دولار ليست قاعًا مؤكدًا
السعر الحالي قرب 3.20 دولار يقع في منطقة تستحق المراقبة، لكنني لا أتعامل معها حتى الآن باعتبارها قاعًا نهائيًا.
المستويات التي أراقبها على الرسم الأسبوعي هي:
* 2.84–3.00 دولار: منطقة الدفاع الرئيسية حاليًا.
* 2.45–2.50 دولار: خط الدفاع الثاني في حال كسر المنطقة الأولى.
* 3.50 دولار: أول إشارة تحسن حقيقية، وهي أيضًا منطقة مرتبطة بسعر التمويل الأخير.
* 4.00–4.15 دولار: اختراقها والثبات فوقها سيعطي تأكيدًا أقوى على عودة الاتجاه الإيجابي.
* 4.70–5.00 دولار: هنا تبدأ الحركة في التحول من مجرد ارتداد إلى Recovery أكثر وضوحًا.
* 6.00–6.95 دولار: الاختبار الحقيقي للقمة الحديثة.
* 8–11 دولارًا: هذه المنطقة لن يصل إليها السهم - في رأيي - بمجرد تحسن فني؛ بل ستحتاج إلى Clinical & Regulatory Validation قوي.
بالتالي، افتراض أن 3.20 دولار هي نقطة الدعم النهائية سابق لأوانه. الأهم بالنسبة لي هو سلوك السهم فوق 2.84–3.00 ثم قدرته على استعادة 3.50 و4.00 دولار.
هل السهم رخيص؟
لا أعتبر ZNTL رخيصًا لمجرد أن السهم كان يتداول تاريخيًا قرب 84 دولارًا.
السعر التاريخي لا يمثل قيمة عادلة يجب على السهم العودة إليها.
السبب الحقيقي الذي يجعل التقييم الحالي مثيرًا للاهتمام بالنسبة لي هو أن القيمة السوقية بعد التخفيف لا تزال في حدود 315 مليون دولار تقريبًا، بينما أصبح azenosertib في مرحلة أكثر تقدمًا، وهناك دراسة تسجيلية ودراسة Phase 3 وسيولة تمتد - بحسب الإدارة - إلى ما بعد قراءة DENALI المتوقعة.
إذا جاءت البيانات إيجابية، فإعادة تقييم القيمة السوقية يمكن أن تكون كبيرة.
أما إذا فشلت DENALI أو ظهرت إشارة سلامة جديدة أو أصبح المسار التنظيمي أقل وضوحًا، فقد تكون الخسارة أيضًا كبيرة جدًا.
وهذه هي طبيعة الاستثمار في شركات الـBiotech الصغيرة.
DENALI هي نقطة الفصل
خلال الـ24 شهرًا القادمة، أرى أن DENALI هي الحدث الأكثر أهمية في قصة ZNTL.
قراءة قوية خلال النصف الأول من 2027 قد تغير تقييم الشركة بالكامل وتفتح الطريق أمام عودة السهم إلى مناطق:
6–7 دولارات أولًا، ثم ربما 8–11 دولارًا إذا ترافق النجاح السريري مع وضوح تنظيمي واستمرار إيجابي في ASPENOVA.
أما العودة إلى القمة التاريخية قرب 84.79 دولارًا، فلا أعتبرها سيناريو واقعيًا ضمن أفق عامين في المرحلة الحالية.
الوصول إلى تلك المستويات سيحتاج قصة مختلفة تمامًا: نجاحات سريرية متعددة، تقدم تنظيمي واضح وربما وصول فعلي إلى السوق أو توسع كبير في استخدام الدواء.
الخلاصة
عند سعر قريب من 3.20 دولار، أرى أن ZNTL يقدم Potential Reward جذابًا مقابل السعر الحالي، لكن مقابل مخاطرة مرتفعة جدًا.
بالنسبة لي، السهم يقع ضمن تصنيف:
Positive / Speculative Buy
وليس استثمارًا دفاعيًا أو سهمًا يناسب من لا يستطيع تحمل تقلبات كبيرة.
القصة التي أراقبها بسيطة:
الحفاظ على 2.84–3.00 → استعادة 3.50 → اختراق 4.00–4.15 → ثم 4.70–5.00.
أما المحفز الحقيقي الذي يمكن أن ينقل السهم إلى مستوى آخر بالكامل فهو:
DENALI H1 2027.
نجاحها قد يجعل السوق يبدأ في تسعير إمكانية وصول azenosertib إلى السوق، بينما فشلها سيغير أطروحة الاستثمار جذريًا.
لذلك بالنسبة لي، ZNTL ليس رهانًا على عودة سهم قديم إلى قمته السابقة، بل رهان عالي المخاطر على نجاح أصل سريري أصبح قريبًا من أهم اختبار في تاريخه
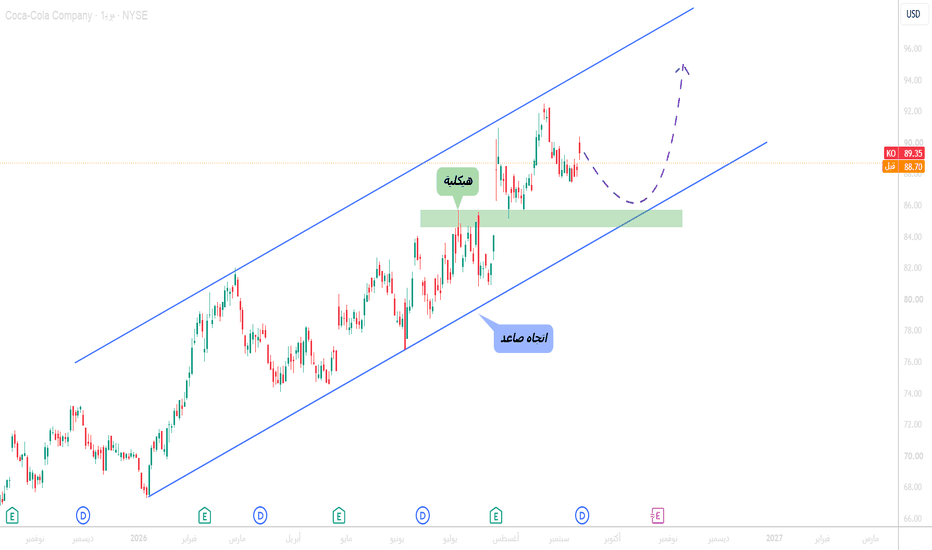
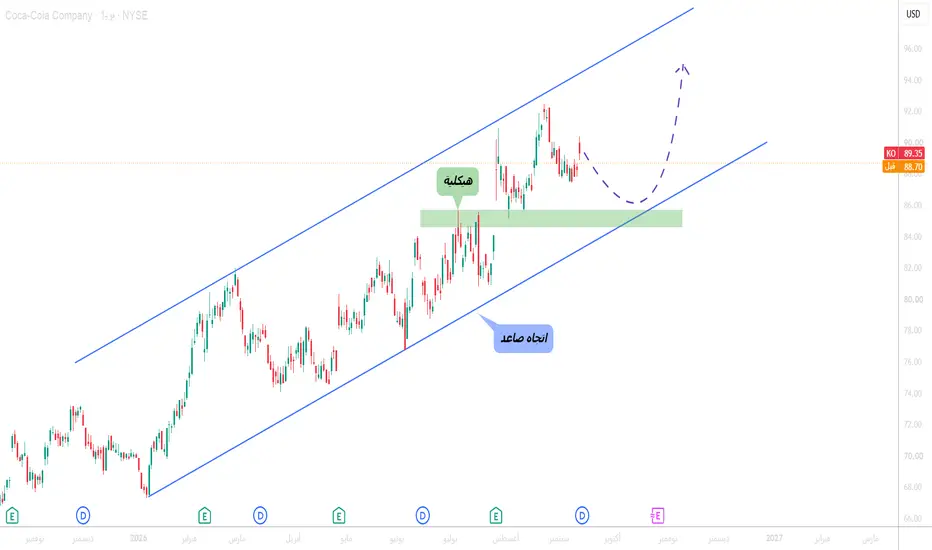
KO في تصحيح... أين نبحث عن الشراء؟🔎 الوضع الحالي
يتحرك سهم كوكاكولا (KO) ضمن اتجاه صاعد واضح، ولا يزال يتداول داخل القناة الصاعدة المرسومة باللون الأزرق.
📍 أين نقف الآن؟
السهم يمر حاليًا في مرحلة تصحيح بعد الموجة الصاعدة الأخيرة، ويقترب تدريجيًا من منطقة مهمة أسفل السعر.
📈 السيناريو المفضل
مع اقتراب السعر من تقاطع الهيكلية باللون الأخضر مع الحد السفلي للقناة الصاعدة، سنبدأ بالبحث عن فرص شراء مع الاتجاه.
⚠️ ملاحظة مهمة
قوة السيناريو الشرائي تعتمد على صمود هذا التقاطع. كسره والثبات أسفله سيضعف الاتجاه الصاعد الحالي.
تنويه: هذا التحليل لأغراض تعليمية فقط ولا يُعد نصيحة استثمارية. التداول ينطوي على مخاطر ويجب الالتزام بإدارة رأس المال.
Tickmill، تداول بأفضلية
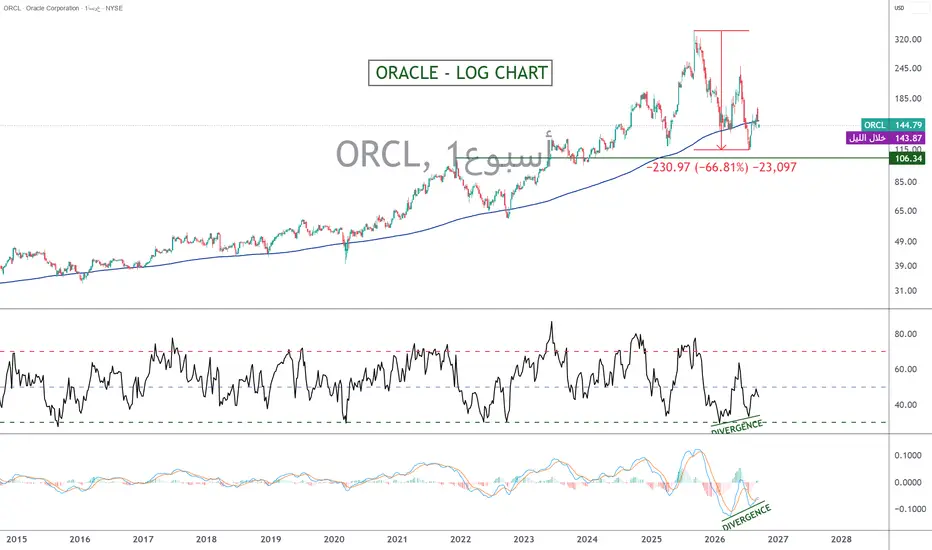
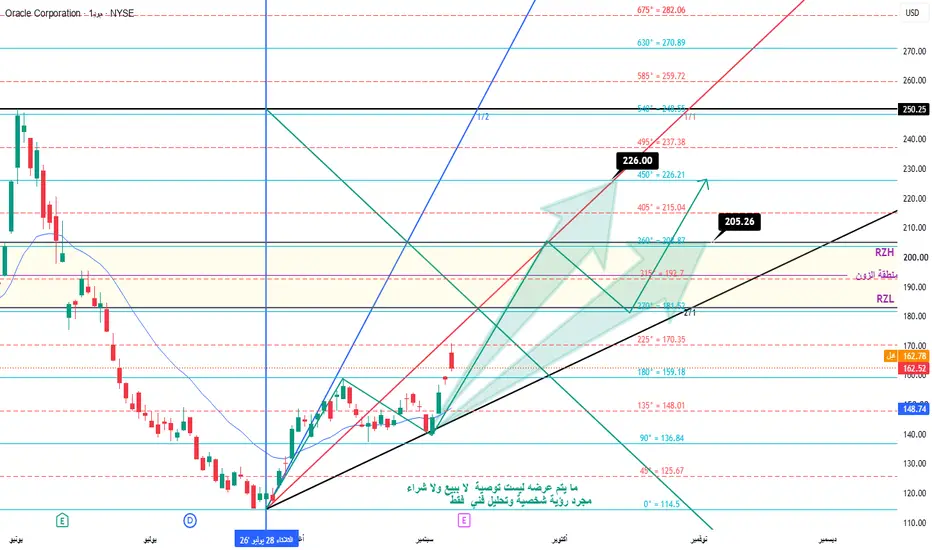
ORACLE، هل تم تسجيل القاع؟
فقد سهم Oracle أكثر من 66% من قيمته بين أعلى مستوى تاريخي سجله في سبتمبر 2025 وأدنى مستوى له في يوليو 2026.
فهل يمكننا الآن القول إن السهم شكّل أخيراً قاعاً رئيسياً وإن الاتجاه الصاعد طويل الأجل قد استؤنف؟
للإجابة عن هذا السؤال، سأستعرض العوامل الأساسية والفنية التي أراها مناسبة:
· التحليل الفني للأسواق المالية: إشارات المدى الطويل على الرسم البياني الأسبوعي
· بيانات تقييم السهم والتوقعات الأساسية لشركة Oracle
من الناحية الأساسية، لا تزال قصة Oracle مثيرة للاهتمام بشكل خاص. فالشركة تمر بمرحلة تحول كبيرة، مع تسارع مذهل في نشاطها السحابي. خلال الربع الرابع من السنة المالية 2026، ارتفعت إيرادات الخدمات السحابية بنسبة 47% على أساس سنوي، بينما ارتفعت إيرادات البنية التحتية السحابية بنسبة 93%. وعلى مدار السنة المالية بأكملها، ارتفعت الإيرادات بنسبة 17%، في حين نما نشاط الحوسبة السحابية بنسبة 39%.
والأكثر إثارة للإعجاب أن قيمة الالتزامات المتبقية للأداء (RPO) بلغت 638 مليار دولار، بزيادة قدرها 363% على أساس سنوي. وتمثل هذه البيانات حجة أساسية قوية للغاية لصالح استمرار النمو المستقبلي.
لكن الخطر الرئيسي يكمن في تمويل هذا النمو. تستثمر Oracle بكثافة في البنية التحتية المخصصة للذكاء الاصطناعي، وهو ما أدى إلى تدفق نقدي حر سلبي بقيمة 23.7 مليار دولار خلال السنة المالية 2026، وإلى اعتماد كبير على التمويل من خلال الديون.
يعرض الجدول أدناه ترتيب الشركات الأمريكية في قطاع برمجيات البنية التحتية وفقاً لمضاعف التقييم Forward P/E. وبعد هذا التراجع بنسبة 60% من أعلى مستوى تاريخي، أصبح سهم Oracle رخيصاً من جديد وفقاً لهذا المعيار الأساسي.
وأخيراً، يبدو التقييم الآن أقل بكثير من حيث متطلباته مقارنة بذروة عام 2025. ووفقاً لبيانات السوق المستخدمة هنا، يبلغ مضاعف Forward P/E نحو 15 مرة، وهو مستوى منخفض بشكل خاص بالنسبة إلى شركة لا تزال آفاق نمو نشاطها السحابي مرتفعة إلى هذا الحد.
وفي الخلاصة من وجهة نظر التحليل الفني، هناك عدة إشارات تدعم احتمال تشكل قاع رئيسي: وجود تباعدات صعودية بين السعر والزخم على الإطار الزمني الأسبوعي (انظر الرسم البياني الرئيسي لهذا التحليل)، بالإضافة إلى مستويات دعم فنية طويلة الأجل تم الوصول إليها بين 110 و120 دولاراً، مثل المتوسط المتحرك لـ 200 أسبوع وKumo الشهري لنظام إيشيموكو.
يعرض الرسم البياني أدناه الشموع اليابانية الشهرية لسهم ORACLE إلى جانب Kumo الشهري (نظام إيشيموكو)، الذي يعمل كدعم طويل الأجل.
تنويه:
هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية.
لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد.
لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية.
لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى.
إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها.
Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية.
منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي.
جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة.
إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك.
الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول.
لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية.
قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.
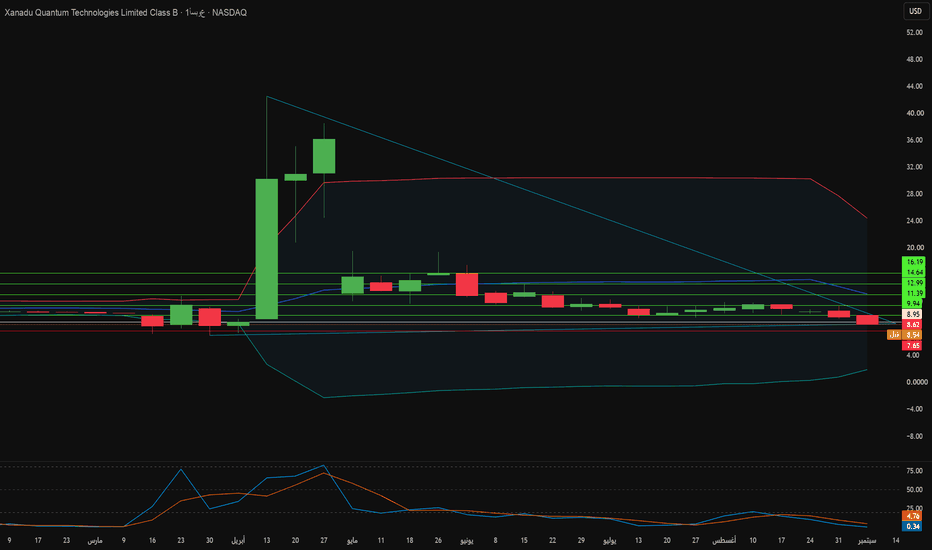
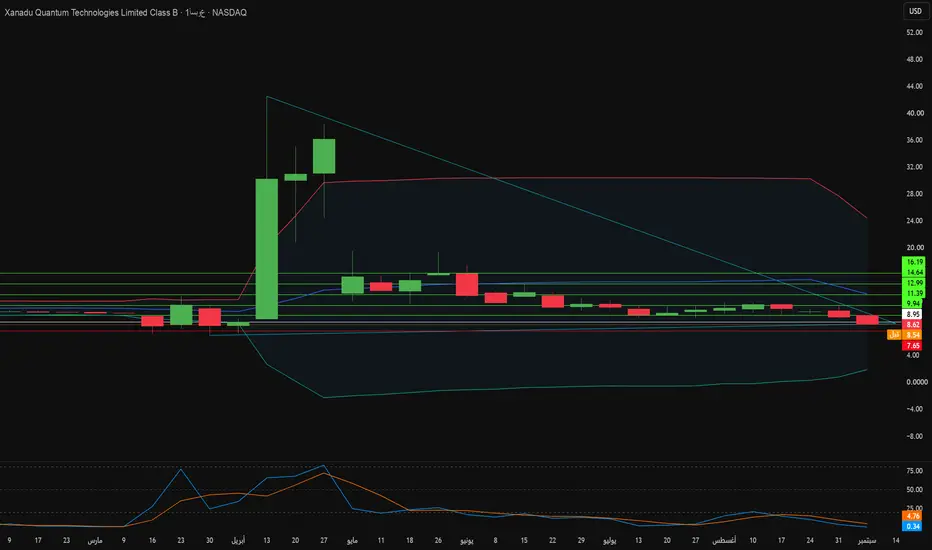
ماذا ترى ASML في Xanadu بعد انهيارها بنسبة 80%؟وصلت شركة Xanadu Quantum Technologies إلى الأسواق العامة في مارس 2026 من خلال اندماج مع شركة Crane Harbor Acquisition Corp، بقيمة مؤسسية أولية بلغت 3.1 مليار دولار. وصلت الأسهم إلى ذروتها عند 42.44 دولارًا في أبريل قبل حدوث إعادة تقييم قطاع التكنولوجيا العميقة. أدت أسعار الفائدة المرتفعة إلى سحب رأس المال المخاطر من الشركات العلمية قبل مرحلة تحقيق الإيرادات، وتحول المستثمرون نحو توليد النقد على المدى القريب. بحلول سبتمبر 2026، جرى تداول السهم بالقرب من 8.62 دولارًا، وهو ما يقل بنحو 80% عن أعلى مستوى له، مع قيمة سوقية تبلغ حوالي 2.62 مليار دولار. وتستمر فترات حظر بيع أسهم المطلعين المتبقية في الحد من أي تعافٍ في زخم سعر السهم.
توضح قائمة الدخل سبب الشكوك. بلغت إيرادات الربع الثاني 1.5 مليون دولار، ارتفاعًا من 1.1 مليون دولار قبل عام، متأتية أساسًا من عقود البحث الخوارزمي ومنح البرامج. واتسعت الخسارة الصافية إلى 42.1 مليون دولار، حيث استهلك البحث والتطوير وحده 19.7 مليون دولار. ومع ذلك، تظل السيولة قوية بشكل غير عادي بالنسبة لشركة في هذه المرحلة. احتفظت Xanadu بمبلغ 312.8 مليون دولار نقدًا في نهاية يونيو وجمعت 67.2 مليون دولار إضافية من خلال تسهيل أسهم اصطناعي مع Yorkville Advisors. وأضافت أوتاوا 195 مليون دولار كندي بموجب مشروع OPTIMISM، لتطوير مصنع سيادي للتصنيع الضوئي بمساحة 158,000 قدم مربع في أونتاريو.
تحرك الجانب الصناعي من القصة في الاتجاه المعاكس لسعر السهم. وافقت شركة ASML على تحسين الطباعة الحجرية للأشعة فوق البنفسجية العميقة للأجهزة الكمومية الضوئية، باستهداف جدران جانبية أملس لدلائل الموجات وتشتت رالي أقل. يستهدف هذا العمل المقياس الوحيد الذي يحكم العبء الإضافي لتصحيح الأخطاء، والذي تهدف Xanadu إلى تخفيضه من 24.1x إلى 1.0x بحلول عام 2030. تنتج شركة Tower Semiconductor الآن رقائق نتريد السيليكون فائقة الانخفاض في الخسارة على خطوط تجارية، بينما تقوم EV Group بتحسين ربط الرقائق. وأطلقت AMD وXanadu نظام Backline، الذي يربط المعالجات الكمومية بمعالجات EPYC CPUs وFPGAs التكيفية داخل حلقة تغذية راجعة تتطلب أقل من ثلاث ميكروثانية. تحمي خمسون عائلة براءات اختراع عبر الولايات المتحدة وأوروبا البنية التحتية للمتغيرات المستمرة الأساسية.
تكمل حصة البرمجيات المشهد. تمتلك منصة PennyLane أكثر من 35,000 مستخدم نشط، و200,000 عملية تنزيل شهريًا، وحصة سوقية للمطورين تبلغ 30.8%، مما يضع Xanadu كأداة أساسية بغض النظر عن الأجهزة التي تفوز في النهاية. تستهدف خارطة الطريق 200 كيوبت منطقي بحلول عام 2029 وأكثر من 1,000 بحلول عام 2031، وهو جدول زمني يحرك أيضًا التخطيط الحكومي والتشفير ما بعد الكم. يسعر سوق الأسهم الخسائر الربع سنوية، بينما تسعر ASML وTower وAMD عقدًا من البنية التحتية. يواجه المستثمرون ذوو الآفاق طويلة الأجل فجوة متزايدة بين شاشة التداول والتنفيذ الفني.
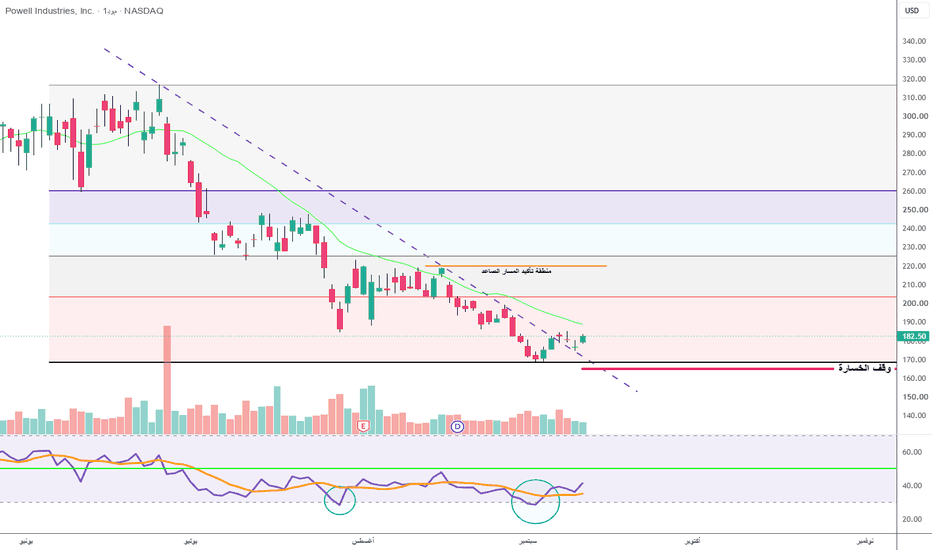
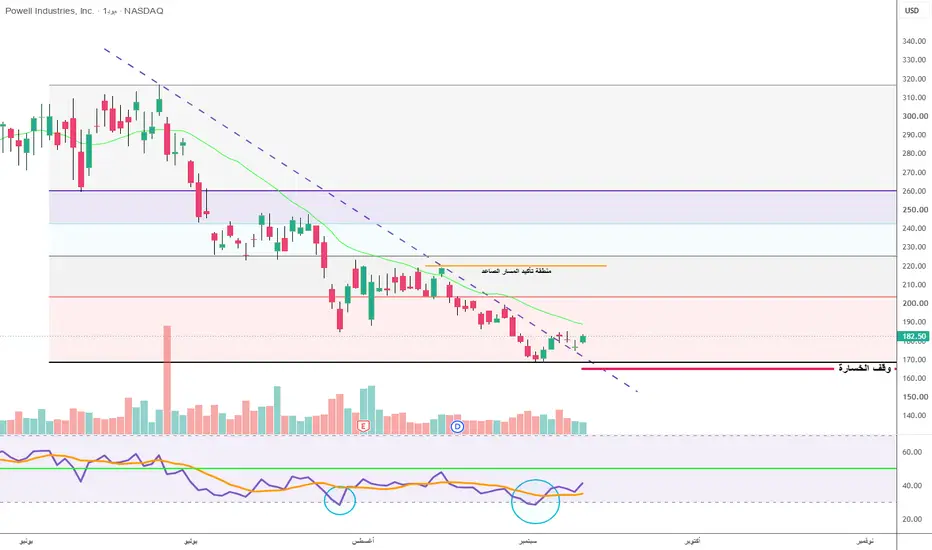
سهم powl فريم يوميالتوجه : صاعد
المنتج : منتجات كهربائية
القيمة السوقية : 6.6 ملياردولار تقريبا
اسباب القراءة الفنية :
1-السهم انخفض بشكل كبير ومعه وصل مؤشرrsi الى منطقة تشبع البيع
2- في مؤشر RSI ,وصل المؤشر الى منطقة 30 مرتين وفي المرة الثانية هبط السعر بشكل اكبر ولكن المؤشر لم ينزل عن المستوى السابق وهذا يطي اشارة ضعف زخم البيع
3-لدينا اختراق بسيط للترند الهابط
السهم امامه تحديات الخروج من المسار الهابط ويحتاج الى :
1- الاغلاق فوق متوسط 20 يوم على الشارت (باللون الأصفر)
2-اختراق 219 القمة التي صنعت القاع الأخير وهي منطقة قمم عرضيه سابقه ايضا
الأهداف : على الشارت فيبو
وقف الخسارة : على الشارت
بالتوفيق للجميع
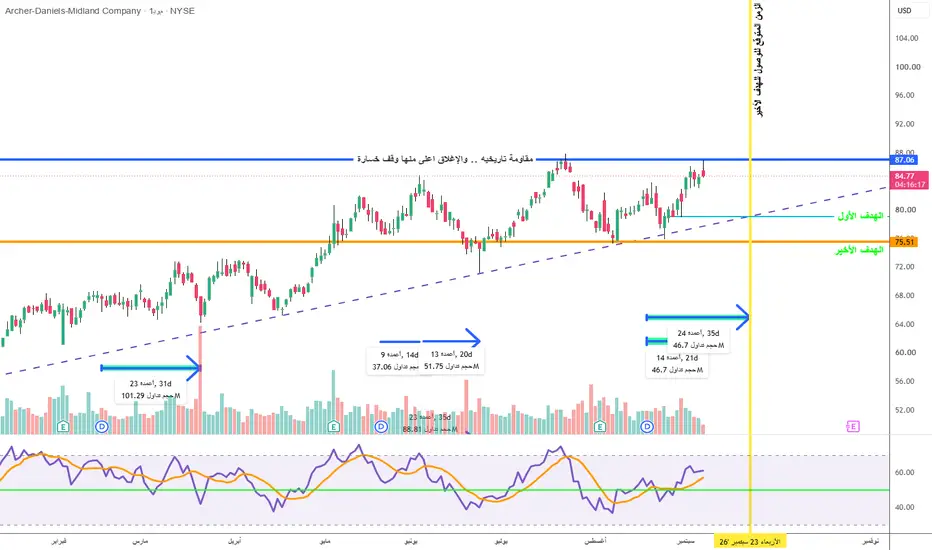
سهم ADMالتوجه : هبوط
نشاط الشركة : زراعي
اسباب القراءة الفنية (هبوط)
1-الوصول للمقاومة التاريخية
2-ننتظر اغلاق اليوم اذا تأكد اغلاق شمعة اليوم (shooting star) نفعل الصفقه
3-السلوك المتكرر في القمم والزمن
المخاطر الفنيه :
1-مؤشر RSI مازال ايجابي ولايدعم هذا التوجه
2-الترند العام مازال صاعد
الأهداف : على الشارت
وقف الخسارة على الشارت
بالتوفيق للجميع
هل بالانتير إمبراطورية برمجيات أم شركة استشارات؟تجاوزت القيمة السوقية لشركة بالانتير 400 مليار دولار، حيث يسعر المستثمرون النمو حتى عام 2032. يجادل المقال بأن هذا المكرر يستند إلى زخم السرد بدلاً من اقتصاديات قوية. تضغط عوائد السندات المرتفعة والتضخم المستمر على المكررات المضاربية، بينما تؤدي معدلات الخصم الأعلى إلى تآكل القيمة الحالية للتدفقات النقدية البعيدة. وصف مايكل بوري الشركة بأنها "مستشار خوف من تفويت الفرص (AI FOMO)" وحذر من أن التقييم قد ينخفض إلى أقل من 100 مليار دولار. تدعم البيانات التشغيلية هذه الحجة الهيكلية؛ إذ تبلغ نسبة الإيرادات المؤجلة إلى الإيرادات لدى بالانتير قرابة 32%، مقارنة بـ 80% إلى 207% بين نظرائها في مجال البرمجيات كخدمة (SaaS)، وتتطابق تقريبًا مع نسبة أكسنتشر البالغة 31%.
يكشف تحليل الملكية الفكرية عن الفجوة الأكثر حدة في قصة الذكاء الاصطناعي. تفهرس GreyB أكثر من 3,800 طلب تسجيل عالمي، أكثر من 72% منها تغطي تقنيات تحليل البيانات و62% تغطي معالجة البيانات الرقمية. تحمي هذه البراءات هياكل قواعد البيانات، وواجهات المستخدم، وعناصر التحكم في التفويض، وليس بنية النماذج التأسيسية. في المقابل، تمتلك Google DeepMind براءات اختراع رئيسية في التعلم المعزز العميق، وشبكات الممثل-الناقد (actor-critic)، والتحكم المستمر، والضغط العصبي. تقوم بالانتير بربط النماذج التأسيسية لجهات خارجية بقواعد بيانات العملاء، لكنها لا تبتكر العلوم الخوارزمية التي تشغلها.
تهاجم تطوران أخيران الميزة التنافسية للشركة مباشرة. قام الخبير التكنولوجي بيلاوال سيدهو ببناء WorldView، وهو محاكي لأقمار الجاسوسية الصناعية يعتمد على المتصفح، في غضون أيام باستخدام Google 3D Tiles وعرض WebGPU وتغذيات الاستخبارات مفتوحة المصدر. استنسخ مهندس واحد الواجهة الجغرافية المكانية التي طالما اعتبرتها بالانتير غير قابلة للمساس. وعلى الجانب الحكومي، أطلقت جوجل برنامج Gemini 3.8 Flash Cyber للأمن السيبراني الدفاعي عبر برنامج Fairwind المقيد، مدعية أداءً أقوى بتكلفة أقل بكثير. انخفضت أسهم بالانتير بنسبة 7% عند انتشار الخبر، واشترى المتداولون المؤسسيون خيارات بيع وقائية بملايين الدولارات.
تعزز تفاصيل الميزانية العمومية نمط شركة الاستشارات. ارتفعت الذمم المدينة إلى 1.49 مليار دولار، ويحتفظ عميل تجاري واحد بنسبة 27% من ذلك الرصيد بينما يساهم بأقل من 10% من الإيرادات المعترف بها. هذا عدم التوازن يمنح العميل نفوذًا حقيقيًا في أي إعادة تفاوض على العقود. تسعة مليارات دولار من خسائر التشغيل المرحلة تحمي الضرائب الفيدرالية النقدية مؤقتًا فقط، كما أن التعويضات الضخمة القائمة على الأسهم تخفف ملكية المساهمين بمرور الوقت. خفض مورغان ستانلي تصنيف السهم، واعترف أليكس كارب نفسه بأن حوالي 95% من مشاريع الذكاء الاصطناعي التجريبية في الشركات تفشل. ومع ترشيد ميزانيات الذكاء الاصطناعي، سيعيد المشترون تسعير الأعمال الهندسيّة المخصصة الباهظة الثمن.
#METAالسلام عليكم ورحمة الله وبركاته 🌹
تحليل ميتا META — الثلاثاء 8 سبتمبر 2026
وجهة نظر شخصية وتحليل فني شخصي وليست نصيحة شراء أو بيع، وقرار التداول مسؤوليتك.
ميتا تدخل جلسة اليوم من منطقة 616–617 دولار تقريبًا؛ آخر إغلاق مكتمل كان عند 616.77$ بعد ارتفاع 1%، مع تسجيل قمة يومية عند 617.46$ وقاع عند 605.27$.
🔵 الصورة الفنية
من وجهة نظري، META بدأت تستعيد الزخم الإيجابي بعد الارتداد من منطقة 578–593 تقريبًا خلال الأيام الماضية، لكن السهم الآن أمام منطقة مقاومة مهمة.
الإغلاق فوق 617–619$ سيكون بالنسبة لي إشارة مهمة على محاولة استكمال الصعود.
🟢السيناريو الإيجابي:
• الثبات فوق 610$ يبقي الأفضلية للصعود.
• اختراق 619–620$ يعطي إشارة قوة.
• الهدف الأول: 630$
• الهدف الثاني: 640–645$
• وفي حال استمرار الزخم: 655–665$
السيناريو السلبي:
• كسر 605$ يضعف الحركة الحالية.
• كسر 600$ تحديدًا سيكون إشارة أكثر سلبية.
• بعدها أراقب 593–590$.
• فقدان 590$ قد يعيد السهم إلى اختبار مناطق أدنى.
🎯 محور الحركة عندي
610$ أراه رقمًا مهمًا جدًا اليوم.
فوق 610 = أفضلية للمشترين ومحاولة بناء موجة صاعدة.
تحت 610 = الحذر، لأن السهم قد يدخل في تذبذب واختبار للدعوم.
أما 619–620$ فهي بوابة الصعود التي أريد رؤيتها قبل إعطاء الحركة الصاعدة ثقة أكبر.
📊 الزخم
المؤشرات الفنية الحالية تميل للإيجابية؛يعطي META تصنيف Strong Buy🟢، مع RSI عند نحو 58.8 وMACD إيجابي، بينما المتوسطات المتحركة تعطي ميلًا شرائيًا إجمالًا.
لكن هناك نقطة مهمة: السوق الأمريكي اليوم نفسه أكثر حساسية للمخاطر بسبب ارتفاع النفط والتوترات الجيوسياسية، مع تراجع العقود الآجلة للأسهم الأمريكية صباح اليوم. لذلك قد يكون اختراق META للمقاومة أصعب إذا استمر الضغط على Nasdaq.
🔥 الخلاصة بأسلوبي
META حاليًا: إيجابي بحذر 🟢
فوق 619–620$
➡️ أراقب 630 → 640/645 → 655/665
بين 610–619$
➡️ منطقة تذبذب وتجميع، وأنتظر كسرًا واضحًا.
تحت 605$
➡️ الحذر، والأنظار إلى 600 → 593/590.
رأيي الشخصي:
السهم بدأ يستعيد قوته، لكن الاختراق الحقيقي بالنسبة لي ليس مجرد لمس 620$؛ بل اختراقها والثبات فوقها. إذا حصل ذلك مع تحسن Nasdaq، أرى أن احتمالية استمرار الموجة الصاعدة تصبح أفضل بكثير.
أما إذا فشل عند 619–620 ثم كسر 605، فهنا أفضل الانتظار بدل مطاردة السهم.
التقييم الشخصي: 7.5/10🟢🟢 لصالح الإيجابية، لكن مفتاح التأكيد 619–620
والله اعلى واعلم
تحياتي
3:00 م
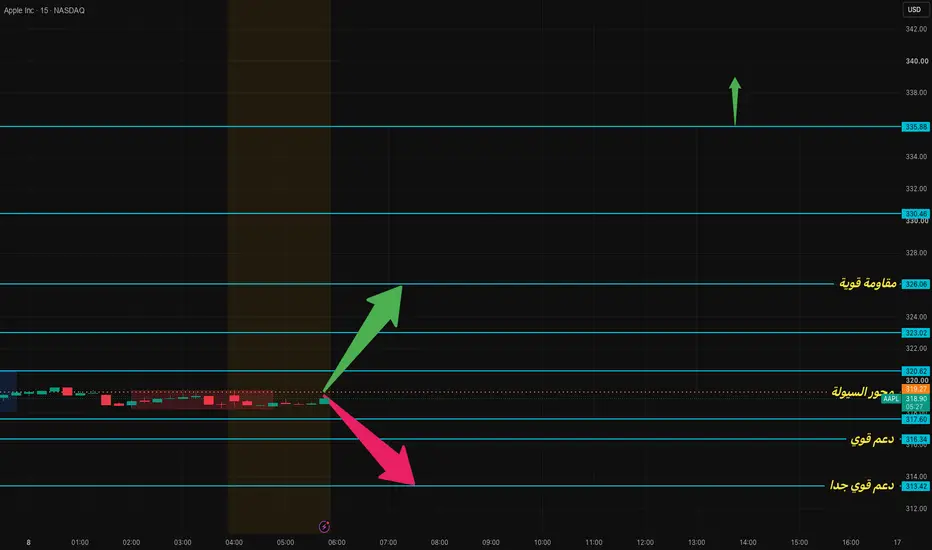
#AAPL
السلام عليكم ورحمة الله وبركاته 🌹
🍎 تحليل سهم أبل AAPL — الثلاثاء 8 سبتمبر 2026
وجهة نظر شخصية وتحليل فني شخصي وليست نصيحة شراء أو بيع، وقرار التداول مسؤوليتك.
أبل اليوم عند حدود 319.97$، بعد إغلاق سابق قرب 328.21$، ويتداول السهم داخل نطاق اليوم تقريباً بين 317.86$ و328.93$.
🎯 وجهة نظري
أرى أن أبل في منطقة حساسة جداً؛ لأن السهم قادم من مستويات مرتفعة، وفي نفس الوقت أمامه محفز قوي جداً وهو حدث أبل غداً 9 سبتمبر، مع توقعات بإعلانات مرتبطة بـ iPhone 18 وربما أول iPhone قابل للطي.
لذلك بالنسبة لي القرار الحقيقي ليس عند 320$، وإنما عند مناطق التأكيد.
📊 التحليل الفني
منطقة 328–329$
هذه أول منطقة مهمة للصعود. اختراقها والثبات فوقها يعيد القوة للمشترين، وأراقب بعدها:
• 335$
• 340$
• 344–345$ تقريباً، وهي منطقة قريبة من القمة السنوية الحالية عند 344.57$.
أما في حالة فشل السهم في استعادة 328$ واستمرار الضغط:
317–318$ أصبحت منطقة دعم مهمة جداً حالياً.
كسرها والثبات أسفلها يجعلني أراقب:
• 312$
• 305$
• ثم 300$ كمنطقة نفسية وفنية مهمة.
🧠 أهم نقطة عندي
السهم اليوم أعطى تراجعاً واضحاً، لكن لا أعتبره وحده تغييراً للاتجاه العام. المشكلة أن الزخم القصير أصبح أضعف، وبعض المؤشرات الفنية اليومية تميل للسلبية حالياً، مع وجود اختلاف بين المؤشرات والمتوسطات.
وبالتالي:
فوق 325$ = عودة القوة ومحاولة استكمال الصعود.
بين 318–325$ = منطقة تذبذب وانتظار.
كسر 317$ = زيادة احتمال التصحيح.
🔥 سيناريو الغد
بما أن حدث أبل غداً، أتوقع ارتفاعاً في التذبذب، ولذلك لا أحب مطاردة السهم قبل ظهور الاتجاه.
إذا حصل اختراق قوي لـ 329$ مع ثبات، يصبح السيناريو عندي:
329 → 335 → 340 → 344→345$→→→360🔥🔥
أما إذا فشل في اختراق 325–329$ ثم كسر 317–318$:
317 → 312 → 305 → 300$
الخلاصة الشخصية:
أنا أميل إلى الإيجابية فوق 329$، لكن حالياً أعتبر أبل في مرحلة اختبار وليست منطقة تأكيد صعود. والأهم غداً هو رد فعل السعر بعد الحدث، لأن الخبر قد يدفع السهم بقوة في الاتجاهين.
نقطة الفصل التي أراقبها: 325$ صعوداً، و317$ هبوطاً.
والله اعلى واعلم
تحياتي
3:00 م
#AMZN
السلام عليكم ورحمة الله وبركاته 🌹
📊 تحليل أمازون AMZN — الثلاثاء 8 سبتمبر 2026
وجهة نظر شخصية وتحليل فني شخصي، وليس نصيحة شراء أو بيع — قرار التداول مسؤوليتك.
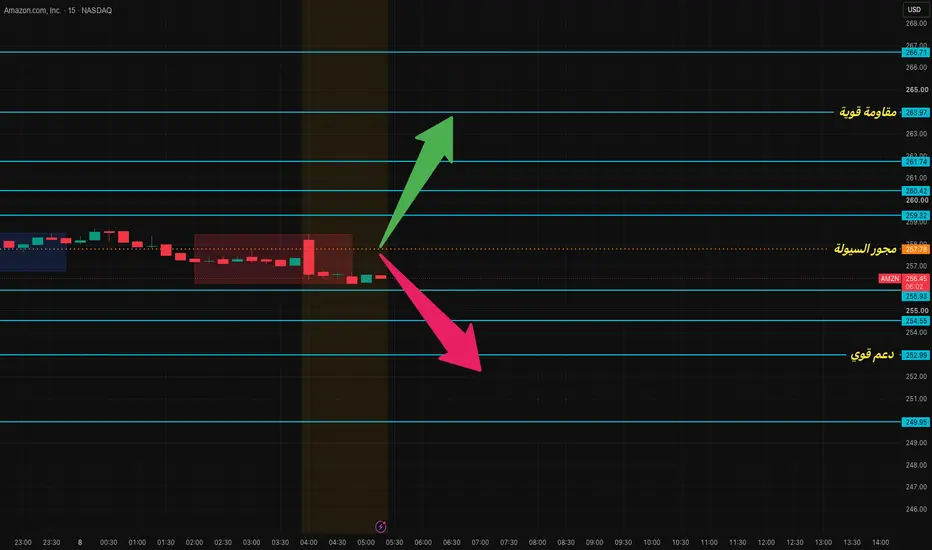
أمازون أغلقت آخر جلسة عند 258.51$، بعد أن تحركت بين 255.29$ و261.12$. السهم ما زال تحت ضغط تصحيحي واضح بعد القمة الأخيرة، حيث هبط من مستويات فوق 280$ إلى منطقة 258$.
🔵 السيناريو الإيجابي
أهم شيء عندي اليوم هو تجاوز المجور السيولة والوصول 260–261$.
إذا استطاعت أمازون اختراق 261$ والثبات فوقها، فأرى أن السهم يستطيع محاولة:
262.5 → 264.5 → 267$
والـ 267$ منطقة مهمة جداً لأنها قريبة من قمة 28 أغسطس عند 267.56$. اختراقها بإغلاق قوي يعيد السهم إلى المسار الصاعد بصورة أفضل.
🔴 السيناريو السلبي
أما إذا فشل السهم في استعادة 260–261$ وبدأ بكسر 257$، فهنا تتغير الصورة عندي إلى سلبية، والأهداف المحتملة تكون:
253$ → 255$ → 248–250$
ومستوى 251.9$ مهم لأنه يمثل قاع 1 سبتمبر تقريباً.
🎯 المحور الذي أراقبه
257.75$ تقريباً هو منطقة التوازن الحالية.
فوق 261$ = تحسن واضح في الزخم.
بين 255–261$ = منطقة تذبذب وانتظار.
تحت 255$ = زيادة احتمالية استمرار التصحيح.
🧠 وجهة نظري الشخصية
أنا حالياً محايد مائل للحذر على أمازون، وليس لأن الشركة ضعيفة، وإنما لأن حركة السعر نفسها ما زالت تحتاج إثبات.
السهم ارتد من 254.92$ إلى 258.90$ ثم أغلق عند 258.51$، وهذا يعطيني محاولة تكوين قاعدة، لكن لم أحصل بعد على إشارة فنية قوية تؤكد انتهاء التصحيح.
وفوق ذلك، السوق الأمريكي اليوم يدخل جلسة حساسة مع ارتفاع النفط قرب 100$ وضغط واضح على العقود الأمريكية، وهذا قد يجعل اختراقات الأسهم الكبيرة أكثر عرضة للفشل.
الخلاصة عندي:
🟢 فوق 258$: إيجابي → 262.5 / 264.5 / 267
🟡 255–261$: تذبذب وانتظار
🔴 تحت 257$: سلبي → 253 / 251.9 / 248–250
قوة الإشارة الحالية: 6/10 — محايد مائل للإيجابية🟢 بشرط استعادة 261$.
والله اعلى واعلم
تحياتي
3:00 م
#MU
السلام عليكم ورحمة الله وبركاته 🌹
تحليل MU — Micron Technology
اليوم الثلاثاء 8 سبتمبر 2026
وجهة نظر شخصية وتحليل فني شخصي — وليس نصيحة شراء أو بيع، وقرار التداول مسؤوليتك.
5
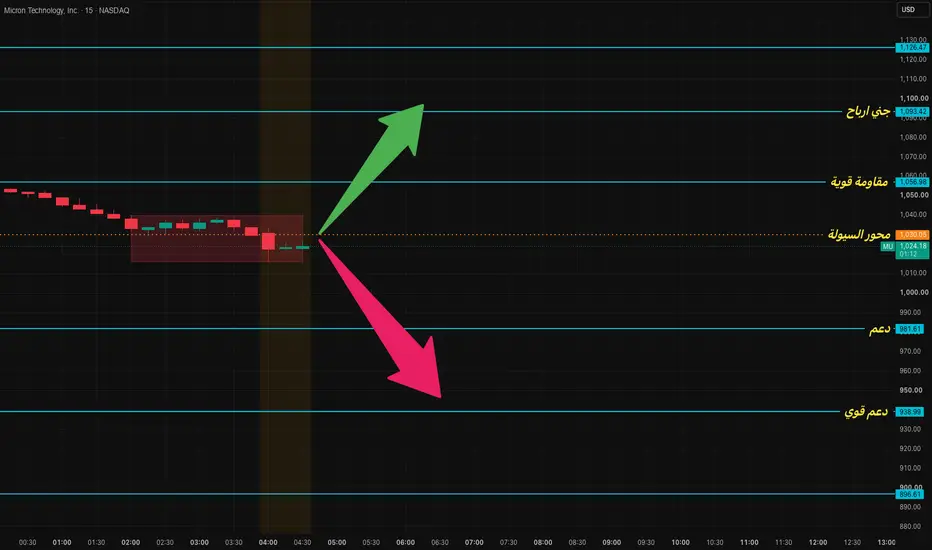
أشوف MU في وضع فني قوي جدًا، لكن في منطقة تحتاج الحذر بعد القفزة الأخيرة. السهم أغلق آخر جلسة عند 1,016.59$ بعد ارتفاع 6.10%، ووصل إلى 1,017.77$ خلال الجلسة.
🔹 فنياً
• 1,000$ أصبحت بالنسبة لي منطقة محورية مهمة جدًا.
• الثبات فوق 1,000–1,030$ يبقي السيناريو الصاعد هو المسيطر.
• اختراق 1,030$ تقريبًا والثبات فوقها يعطي إشارة أن السهم يحاول فتح موجة جديدة.
• الأهداف التي أراقبها في حال استمرار الزخم: 1,045 → 1,065 → 1,095$.
• أما إذا فشل السهم في تثبيت منطقة الألف، فأول مناطق المراقبة عند 970–960$، ثم 940$ تقريبًا؛ وهي منطقة مهمة لأن السهم كان يدور حول متوسطه لـ50 يومًا قرب 935$ قبل الارتداد الأخير.
🔥 نقطة مهمة جدًا
الارتفاع الأخير ليس حركة عادية؛ السهم صعد من 958.16$ إلى 1,016.59$ في جلسة واحدة تقريبًا، مع حجم تداول يتجاوز 35 مليون سهم.
لذلك شخصيًا لا أحب مطاردة السعر بعد شمعة قوية بهذا الحجم. أراقب هل يستطيع MU تحويل 1,000$ من مقاومة إلى دعم.
🎯 السيناريو الأقرب عندي
فوق 1,018$ = إيجابي وصاعد.
فوق 1,030$ = قوة إضافية واحتمال استهداف 1,035 ثم 1,060.
فشل 1,000$ = احتمال رجوع لاختبار 970–960$.
كسر 940$ = يضعف الصورة الصاعدة بشكل واضح.
والعامل الأساسي الذي يجعلني لا أستهين بالسهم هو أن الطلب على ذاكرة الذكاء الاصطناعي وHBM ما زال قويًا، بينما لدى Micron تقرير أرباح قادم في 30 سبتمبر 2026؛ وهذا يجعل السهم قابلًا لتحركات قوية قبل وبعد النتائج.
الخلاصة بأسلوبي:
🟢 MU صاعد فنيًا، لكن عند منطقة قرار.
1,000$ هي المفتاح عندي. فوقها أفضلية للمشترين، وتحتها يبدأ السهم بفقدان الزخم. والأهم عندي الآن ليس مجرد اختراق 1,018$، بل هل يستطيع المحافظة فوقها أم يكون اختراقًا وهميًا.
هذه قراءة فنية شخصية وليست توصية شراء أو بيع.
والله اعلى واعلم
تحياتي
3:00 م
#NVDAالسلام عليكم ورحمة الله وبركاته 🌹
**تحليل إنفيديا الثلاثاء — 8 سبتمبر 2026**
**وجهة نظري الشخصية والتحليل الفني وليست نصيحة شراء أو بيع، وقرار التداول مسؤوليتك.**
إنفيديا تدخل جلسة اليوم وهي في وضع **فني إيجابي** بعد الإغلاق الأخير عند منطقة **230.36$**، وقريبة من القمة السنوية **236.54$**.
📊 فنياً
أرى أن **230$ تقريباً هو محور مهم جداً** للسهم في جلسة اليوم.
* **فوق 230$:** أفضلية لاستمرار الزخم الصاعد.
* **اختراق 234.75–235$ والثبات فوقها:** يعطي إشارة قوة واضحة، ويفتح الطريق لاختبار **236.50$** ثم محاولة تسجيل قمة جديدة. 240 -245
* **فقدان 229$:** يبدأ بإضعاف السيناريو الصاعد ويدفعني لمراقبة **227–225$**.
* **كسر 225$ بوضوح:** يصبح التصحيح أعمق، وقد نرى عودة نحو مناطق **220–217$**.
🎯 السيناريو الذي أراقبه
**السيناريو الإيجابي:🟢
231 → 234.7 → 236.5 → اختراق القمة واستمرار الصعود.
**السيناريو السلبي:🔴
فشل الثبات فوق 230 → كسر 229 → 227/225، وهنا يصبح الحذر أكبر.
🧠 وجهة نظري
أنا أميل اليوم إلى **الإيجابية المشروطة** وليس الإيجابية العمياء.
الأساسيات ما زالت قوية جداً؛ إنفيديا أعلنت إيرادات فصلية بلغت **96.2 مليار دولار** بارتفاع 106% سنوياً، مع توقعات فصلية لاحقة عند مستويات مرتفعة.
لكن فنياً السهم قريب جداً من قمته، والسوق الأمريكي يدخل مرحلة حساسة مع ارتفاع أسعار النفط والتوترات الجيوسياسية وصدور بيانات التضخم الأمريكية هذا الأسبوع.
**الخلاصة:**
🟢 **فوق 231$ = الأفضلية للصعود**
🟢 **فوق 235$ = تأكيد قوة واختراق القمة يصبح هو السيناريو الأقوى**
🔴 **تحت 230$ = ضعف قصير المدى**
🔴 **تحت 227$ = إلغاء واضح للزخم الصاعد قصير المدى**
🔴 **تحت 225$ = موجة تصحيح هابطة
**تقييمي الفني الشخصي لليوم:🟢🟢 إيجابي، لكن يحتاج السهم إلى تأكيد الاختراق وعدم الاكتفاء بمجرد الاقتراب من القمة.**
والله اعلى واعلم
تحياتي
#TSLA
السلام عليكم ورحمة الله وبركاته 🌹
📊 تحليل تسلا TSLA — الثلاثاء 8 سبتمبر 2026
آخر إغلاق رسمي متاح: حوالي 354$، مع إغلاق 4 سبتمبر عند نحو 353.9–354.1$، إذ كانت الأسواق الأمريكية مغلقة يوم الاثنين بسبب عطلة عيد العمال.
🔎 أولاً: وجهة نظري الشخصية
تسلا حالياً عندي في منطقة اختبار وليست منطقة أمان.
السهم تعرض لضغط قوي بعد حدث الـ Cybercab، ثم زادت الضغوط بعد فتح مراجعة من الجهات التنظيمية الأمريكية لمعايير السلامة واعتماد المركبة ذاتية القيادة. هذا جعل السوق يعيد تسعير التوقعات قصيرة الأجل.
لكن في المقابل، لا أرى أن الصورة طويلة الأجل انهارت؛ لأن قصة Tesla أصبحت مرتبطة بدرجة كبيرة بـ الروبوتاكسي والـAI وOptimusوليس السيارات التقليدية فقط.
بمعنى آخر:
السهم الآن بين روايتين:
إذا عاد فوق مناطق المقاومة = السوق قد يعتبر الهبوط فرصة لإعادة بناء الزخم.
إذا فشل وكسر الدعم = احتمال استمرار التصحيح يصبح أقوى.
📐 التحليل الفني بأسلوبي
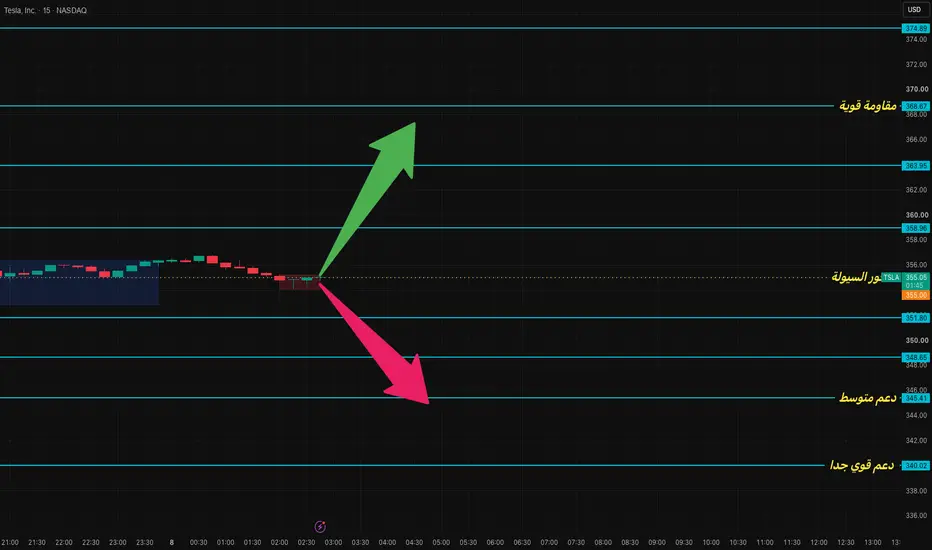
أهم شيء عندي في TSLA الآن هو السلوك حول 350$.والمحور السيولة عند 355$
🟢 منطقة الدفاع الرئيسية
350 – 352$
هذه المنطقة مهمة جداً بالنسبة لي.
الإغلاق الأخير كان قريباً منها، والقاع اليومي السابق كان حوالي 351.34$.
لذلك:
350$ = محور نفسي وفني مهم.
إذا حافظ السهم عليها وبدأ يستعيد 355–360$، أبدأ أنظر إلى احتمال تحول الضغط إلى ارتداد.
🟡 المقاومة الأولى
360 – 365$
هذه المنطقة بالنسبة لي هي أول اختبار حقيقي.
آخر جلسة تحركت تقريباً بين 351.34 و364.68$، وبالتالي 365$ أصبحت منطقة واضحة لمعرفة هل المشترون قادرون على استعادة السيطرة أم لا.
اختراق 365 والثبات فوقها سيكون أفضل بكثير من مجرد لمسها.
🔥 إذا اخترق 365$
هنا تتغير الصورة عندي إلى:
365 → 370 → 380$
والـ 380$ بالنسبة لي أهم من مجرد هدف رقمي؛ لأنها منطقة يمكن أن يعود عندها الزخم والمضاربة بقوة.
إذا استطاع TSLA تجاوز 380 والثبات فوقها، تصبح الصورة أكثر إيجابية، وقد يبدأ السوق في استهداف مستويات أعلى.
🔴 السيناريو السلبي
إذا فقد 350$ بوضوح، خصوصاً بإغلاق وليس مجرد كسر لحظي، فأنا لا أحبذ تجاهل ذلك.
السيناريو عندها:
350 → 345 → 338–340$
والـ 338–340$ عندي منطقة دفاع أهم.
كسرها يفتح الباب لتصحيح أعمق.
🧠 نقطة مهمة جداً
المؤشرات الفنية الحالية ليست متفقة تماماً.
البيانات الفنية المنشورة في 8 سبتمبر تظهر RSI قريباً من 48.6، وMACD في إشارة بيع، بينما بعض مؤشرات الاتجاه والمتوسطات تعطي إشارات إيجابية؛ وهذا يعكس حالة تضارب/انتقال أكثر من كونه اتجاهاً نظيفاً.
وهذا بالضبط ما يجعلني لا أتعامل مع TSLA الآن على أنه سهم "واضح الاتجاه".
🎯 خلاصة السيناريو
فوق 365$
🟢 يبدأ TSLA باستعادة قوته.
فوق 380$
🟢🟢 تتحول الصورة إلى إيجابية بشكل أوضح.
بين 350–365$
🟡 منطقة صراع وتذبذب، وأحتاج رؤية اتجاه واضح.
تحت 350$
🔴 الضغط يعود.
تحت 338–340$
🔴🔴 يصبح التصحيح أخطر فنياً.
🧩 تقييمي الشخصي
الاتجاه القصير: 🟡 محايد مائل للسلبية
الاتجاه المتوسط: 🟡 محايد — يحتاج استعادة 365–380$
الزخم: 🟡 متذبذب
المستوى الفاصل: 350$
المفتاح الإيجابي: 365$ ثم 380$
المفتاح السلبي: 350$ ثم 338–340$
رأيي الشخصي:
أنا لا أعتبر هبوط تسلا الأخير نهاية الاتجاه، لكنني أيضاً لا أعتبر المنطقة الحالية تأكيداً للعودة الصاعدة. بالنسبة لي 350$ هي خط المراقبة الحقيقي؛ المحافظة عليها مع استعادة 360 ثم 365 ستجعلني أكثر تفاؤلاً، بينما فقدانها ثم 338–340 سيغير قراءتي إلى الحذر بشكل واضح.
وهذا تحليل ورأي فني شخصي وليس توصية شراء أو بيع؛ قرار التداول وإدارة المخاطر مسؤوليتك.
والله اعلى واعلم
تحياتي
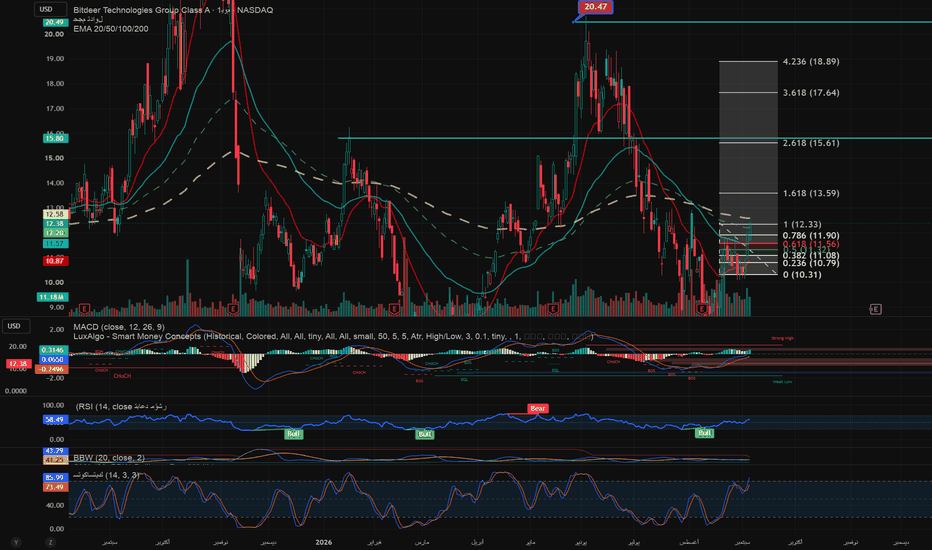
BTDR 2026/9/7
السلام عليكم ورحمة الله وبركاته..
هذه قراءة فنية وأساسية لسهم Bitdeer Technologies Group (BTDR) تحتمل الصواب والخطأ، وليست دعوة للشراء أو البيع، وإنما من باب التعلم والممارسة وتبادل وجهات النظر.
شركة Bitdeer Technologies تعمل أساسًا في تعدين البتكوين والبنية التحتية للحوسبة ومراكز البيانات، كما تمر حاليًا بمرحلة تحول مهمة نحو الذكاء الاصطناعي والحوسبة عالية الأداء (AI/HPC)، وهو ما يجعل قصة الشركة في الوقت الحالي قائمة على مسارين رئيسيين: نشاط تعدين البتكوين، والتوسع في مراكز بيانات الذكاء الاصطناعي.
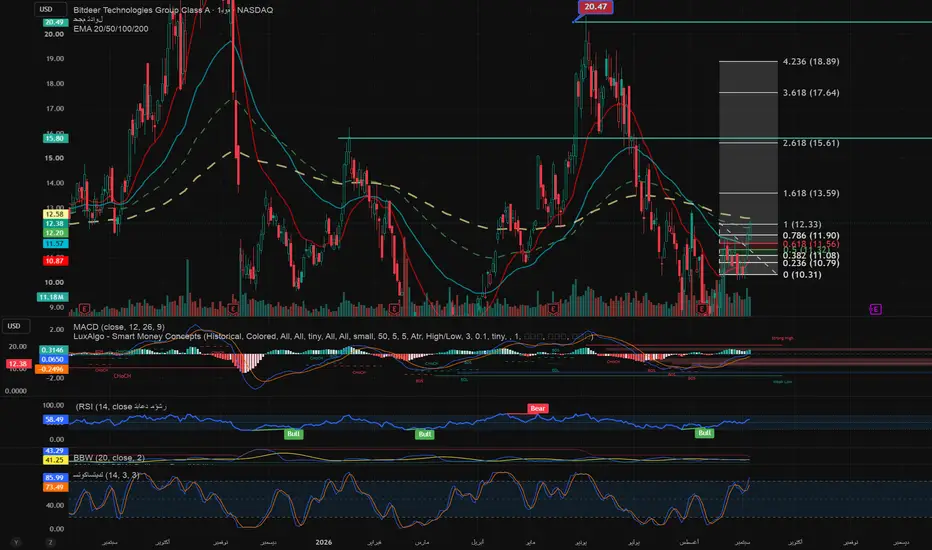
لفت السهم انتباهي بعد تحسن واضح في بنائه الفني خلال الفترة الأخيرة، حيث أغلق عند 12.38 دولار بعد وصوله أثناء الجلسة إلى 12.49 دولار، محققًا ارتفاعًا أسبوعيًا يقارب 20%.
ومن الناحية الفنية، أصبح السعر على الفاصل اليومي أعلى من عدد من متوسطاته المهمة:
المتوسط الأسي 20 يومًا (EMA20) عند 10.87 دولار.
المتوسط الأسي 50 يومًا (EMA50) عند 11.57 دولار.
المتوسط الأسي 100 يوم (EMA100) عند 12.20 دولار.
المتوسط الأسي 200 يوم (EMA200) عند 12.58 دولار.
ويظهر أن السهم نجح في استعادة المتوسطات 20 و50 و100 يوم، بينما لا يزال أمام اختبار مهم عند المتوسط الأسي 200 يوم قرب 12.58 دولار.
كما تجاوز السهم مستوى فيبوناتشي 1.0 عند 12.33 دولار، ولذلك أرى أن المنطقة بين 12.20 و12.33 دولار أصبحت منطقة مهمة يجب مراقبة قدرتها على التحول من مقاومة سابقة إلى دعم.
أما منطقة الحسم الحالية فأراها بين 12.58 و12.66 دولار، وذلك لاجتماع المتوسط الأسي 200 يوم قرب 12.58 دولار مع المتوسط الأسي 50 أسبوعًا قرب 12.66 دولار، إضافة إلى مقاومات فنية قريبة.
اختراق هذه المنطقة والإغلاق فوقها بحجم تداول جيد سيعطي إشارة أقوى على استمرار التحسن.
أما المؤشرات الفنية، فمؤشر القوة النسبية RSI على اليومي قرب 58.5، وهي قراءة إيجابية فوق مستوى 50 دون وجود تشبع شرائي حاد.
كما يظهر مؤشر MACD — مؤشر تقارب وتباعد المتوسطات المتحركة تحسنًا واضحًا وتقاطعًا إيجابيًا مع نمو أعمدة الزخم.
وفي المقابل وصل مؤشر Stochastic — الاستوكاستك إلى مستويات مرتفعة نسبيًا، ولذلك لا أستبعد حدوث تهدئة أو إعادة اختبار قصيرة قبل محاولة استكمال الصعود.
وعلى الفاصل الأسبوعي، تظهر المتوسطات تقريبًا عند المستويات التالية:
المتوسط الأسي 20 أسبوعًا عند 12.30 دولار.
المتوسط الأسي 50 أسبوعًا عند 12.66 دولار.
المتوسط الأسي 100 أسبوع عند 12.42 دولار.
المتوسط الأسي 200 أسبوع عند 11.46 دولار.
وقد استعاد السهم المتوسط الأسي 20 أسبوعًا، وأصبح حاليًا أمام تجمع مهم من المتوسطات والمقاومات بين 12.42 و12.66 دولار.
كما أن مؤشر القوة النسبية الأسبوعي RSI أصبح قريبًا من مستوى 50، وهو مستوى مهم لتحول الزخم إلى منطقة أكثر إيجابية، في حين بدأ مؤشر الاستوكاستك الأسبوعي بالصعود من مستويات منخفضة.
أما امتداد فيبوناتشي التالي فيظهر قرب 13.59 دولار عند مستوى 1.618، وفي حال تجاوزه بإغلاق مقنع يصبح مستوى 15.61 دولار عند امتداد 2.618 محطة فنية لاحقة للمراقبة.
ومن الناحية الأساسية، يبقى ارتباط الشركة بالبتكوين مهمًا جدًا؛ إذ لا يزال نشاط التعدين يمثل جزءًا كبيرًا من أعمال Bitdeer.
فقد بلغت إيرادات التعدين الذاتي في الربع الثاني نحو 168.4 مليون دولار من إجمالي إيرادات بلغ نحو 228.8 مليون دولار.
كما أنتجت الشركة في يوليو 1,190 بتكوين، وبلغت قوة التعدين الذاتي نحو 76.7 EH/s — إكساهاش في الثانية، وهو مقياس قوة الحوسبة المستخدمة في التعدين.
ولهذا فإن تحسن البتكوين يمثل عامل دعم مهمًا للشركة، لكنه لا يعني أن السهم سيتحرك معه بصورة آلية؛ إذ تتأثر ربحية التعدين أيضًا بصعوبة الشبكة، وتكاليف الطاقة، وكفاءة أجهزة التعدين.
والبتكوين نفسه يظهر حاليًا تحسنًا فنيًا على الفاصلين اليومي والأسبوعي، ويتداول قرب منطقة 79–80 ألف دولار وفوق عدد من متوسطاته المهمة.
وتبقى منطقة 81–82 ألف دولار منطقة حسم قريبة، بينما يمثل استمرار الثبات فوق منطقة 77–78.5 ألف دولار عاملًا إيجابيًا للصورة الحالية.
أما الجانب الذي يجعل Bitdeer مختلفة عن كثير من شركات التعدين التقليدية، فهو توسعها المتسارع في الذكاء الاصطناعي والحوسبة عالية الأداء.
فقد أعلنت الشركة عقدًا طويل الأجل لمشروع Tydal في النرويج بقيمة تعاقدية تقارب 4.7 مليار دولار لمدة 16 سنة، مع إمكانية ارتفاع القيمة في حال تمديد العقد.
كما سيخصص المشروع نحو 121 ميغاواط من القدرة الكهربائية لتشغيل بنية حوسبة تعتمد على معالجات NVIDIA الرسومية لخدمة تطبيقات الذكاء الاصطناعي والحوسبة عالية الأداء.
وفي ماليزيا أصبحت منشأة A102 بسعة 9.5 ميغاواط محجوزة بالكامل بعقود طويلة الأجل، مع إيرادات تعاقدية متوقعة تتجاوز 800 مليون دولار.
وتستهدف الشركة تمويل جزء متزايد من توسعها من خلال دفعات العملاء المقدمة وتمويل الدين على مستوى المشروع، بدل الاعتماد الكامل على إصدار الأسهم.
أما الوضع المالي، فقد بلغت إيرادات الربع الثاني نحو 228.8 مليون دولار، بينما سجلت الشركة صافي خسارة يقارب 92.3 مليون دولار.
وبلغت Adjusted EBITDA — الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك نحو 31.1 مليون دولار بالموجب.
وبنهاية يونيو كان لدى الشركة نحو 496.3 مليون دولار من النقد والنقد المقيد، إضافة إلى أصول رقمية ومستحقات مرتبطة بها بنحو 196.9 مليون دولار.
لكن في المقابل تبقى المديونية مرتفعة، كما أن طبيعة المشروعات الجديدة تحتاج إلى إنفاق رأسمالي كبير.
أما أبرز المخاطر التي أرى ضرورة التنبيه إليها، فهي مخاطر التخفيف (Dilution)، ومعناه انخفاض الحصة النسبية للمساهم نتيجة زيادة عدد الأسهم القائمة، مما قد يقلل نصيبه النسبي في ملكية الشركة وربحيتها المستقبلية.
فقد ارتفع عدد أسهم الفئة A خلال النصف الأول من العام، كما لدى الشركة برنامج ATM — At-The-Market Offering، أي إمكانية بيع أسهم جديدة تدريجيًا في السوق بسقف يصل إلى مليار دولار.
ووجود هذا البرنامج لا يعني أن الشركة أصدرت كامل المبلغ، لكنه يضع احتمال إصدار أسهم إضافية ضمن المخاطر التي ينبغي للمساهم معرفتها.
كما أن تمويل مشروع Tydal المتبقي، والمقدر بنحو 500 مليون دولار تقريبًا، لم يُغلق نهائيًا حتى الآن، وكذلك خطابات الاعتماد المتوقعة للمشروع ما زالت خاضعة لاستكمال الشروط.
وتوجد أيضًا قضية قانونية مرتبطة بمشروع Clarington في أوهايو، وقد تؤثر في توقيت ذلك المشروع تحديدًا، دون أن تكون قضية تخص جميع أعمال الشركة.
ومن الجوانب الإيجابية أن المدير المالي ومدير الاستراتيجية قاما خلال أغسطس بشراء أسهم في السوق بأموالهما قرب مستوى 9 دولارات، بإجمالي يقارب 447 ألف دولار، وهي معلومة إيجابية من ناحية الثقة الداخلية، لكنها لا تمثل إشارة شراء بحد ذاتها.
أما السيناريو الفني، فأرى أن الثبات فوق 12.20–12.33 دولار يحافظ على الصورة الإيجابية الحالية.
أما تجاوز 12.58–12.66 دولار والإغلاق فوقها بحجم تداول جيد فسيدعم مراقبة منطقة 12.8–13.2 دولار، ثم منطقة 13.3–13.59 دولار.
وفي حال تجاوز 13.59 دولار بإغلاق واضح، يصبح مستوى 15.61 دولار محطة فنية لاحقة للمراقبة.
أما العودة دون 11.90 دولار فتستدعي الحذر، بينما كسر منطقة 11.55–11.60 دولار بإغلاق واضح سيضعف البناء الفني الحالي بدرجة أكبر.
وبعد الارتفاع الأسبوعي القوي لا أحب مطاردة السهم، وإنما أفضل مراقبة إعادة اختبار ناجحة للمناطق التي تم تجاوزها، أو اختراق واضح لمنطقة الحسم الحالية.
وخلاصة القراءة، أن السهم يجمع حاليًا بين تحسن فني واضح، واستفادة محتملة من تحسن البتكوين، وتحول استراتيجي كبير نحو مراكز بيانات الذكاء الاصطناعي.
لكن في المقابل تبقى الشركة ذات مخاطرة مرتفعة بسبب الخسائر الحالية، والمديونية، والإنفاق الرأسمالي الكبير، واحتمال التخفيف.
ولهذا أراها قصة تحول ونمو عالية المخاطر أكثر من كونها استثمارًا ماليًا محافظًا.
وما ذُكر أعلاه يبقى اجتهادًا شخصيًا يحتمل الصواب والخطأ، وليس توصية بالشراء أو البيع، وعلى كل شخص إجراء دراسته الخاصة وإدارة مخاطره وفق قدرته وأهدافه، والله ولي التوفيق.
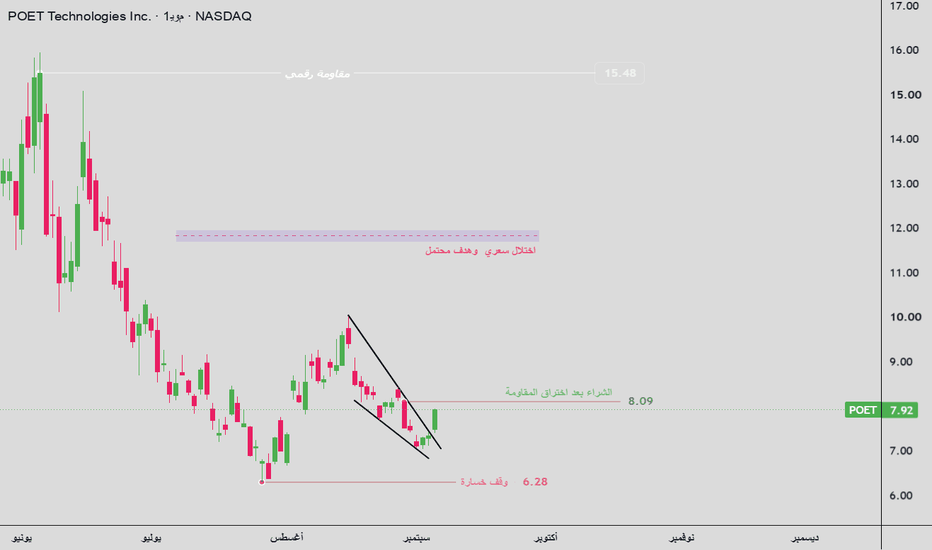
سهم POET السوق الامريكي NASDAQ:POET
1. الخلاصة التنفيذية وإطار الاستثمار
التصنيف: تجميع استراتيجي في منطقة تخفيض عميقة.
السعر الحالي: 7.92 دولار.
المستهدف الذهبي: 18.28 دولار.
الأفق الزمني: دورة استثمارية ممتدة حتى 15 فبراير 2027.
تاريخ التفعيل المشروط: 16 سبتمبر 2026 (شمعة التفعيل).
شرط الإبطال: كسر مستوى 6.28 دولار بإغلاق أسبوعي.
2. المحركات الأساسية والمالية
حل "مأزق النحاس": تقدم الشركة تقنية Optical Interposer لتعزيز نقل البيانات وتقليل استهلاك الطاقة بمراكز بيانات الذكاء الاصطناعي.
نمو الإيرادات: ارتفاع الإيرادات بنسبة +112% على أساس سنوي للربع الثاني من 2026.
التعاقدات والتوسع: طلب شراء مبدئي لـ Lumi lens بقيمة 50 مليون دولار (مع سقف توسعي يصل إلى 500 مليون دولار)، بالتوازي مع خطة لتوسيع الإنتاج بماليزيا 10 أضعاف بنهاية 2027 لتلبية دورة منتجات الـ 800G.
فجوة التقييم: يتداول السهم بمضاعف قيمة دفترية 1.5x مقارنة بـ 4.1x لمتوسط قطاع أشباه الموصلات.
3. التحليل الفني والهندسة الرقمية (تسلا 3-6-9)
سلوك السعر: مر السهم بهبوط تصحيحي من قمة 20.81 دولار إلى قاع 3.09 دولار، ثم أسس "قاع الترايدنت" عند 6.28 دولار.
نقطة الاتزان السكني: تقع عند 7.80 دولار؛ وتداول السهم أعلاها عند 7.92 دولار يؤكد إنهاء مرحلة البحث عن قاع.
التوافق الرقمي: السعر الحالي (7.92 ➔ مجموع أرقامه = 9) يتوافق رقمياً مع قاع النشأة (3.09 ➔ مجموع أرقامه = 9).
المستهدفات السعرية المتدرجة: 8.68 ➔ 9.88 ➔ 12.28 ➔ 18.28 دولار.
4. التحليل الزمني (مدرسة جان)
شمعة التفعيل (16 سبتمبر 2026): تمثل اكتمال 36 جلسة تداول من قاع 28 يوليو 2026. يُمنع التمركز الجديد قبل هذا التاريخ.
ذروة الدورة (15 فبراير 2027): تمثل اكتمال دورة الـ 144 جلسة ("تربيع الدائرة") والتكافؤ بين السعر والزمن.
5. مصفوفة التنفيذ ومستويات الدعم والمقاومة
المقاومة الرئيسية (+3): 7.932 دولار (اختراقها يمثل زناد التسارع).
الفجوة الحمائية: 7.300 – 7.381 دولار.
الأرضية الميكانيكية (-3): 7.068 دولار.
مستوى الإبطال القطعي: 6.280 دولار (قاع الترايدنت).
6. القرار والتوصية الاستراتيجية
الإجراء: الانتظار حتى ظهور شمعة التفعيل في 16 سبتمبر 2026، ثم بدء التجميع التكتيكي.
وقف الخسارة: يُثبت أدنى قاع شمعة يوم 16 سبتمبر 2026.
شروط التأكيد: اختراق مستوى 7.932 دولار وتجاوز خط الـ 50 في مؤشر Stochastic.
ليست توصية بيع ولا شراء
وللاطلاع على كامل التفاصيل الفنيه والماليه www.dropbox.com