KO¿Refugio de valor o toma de ganancias? El rastro institucional en Coca-Cola ( NYSE:KO ).
En medio del reinicio de las tensiones geopolíticas globales, el dinero inteligente suele volver a las bases: consumo defensivo y flujos de caja indestructibles. Coca-Cola viene quebrando una hegemonía lateral de 650 días, logrando máximos históricos.
Sin embargo, el precio ha tocado el techo de su canal de regresión alcista y nos dejó una vela con presencia de oferta, mientras el VWAP empieza a jugar como resistencia de corto plazo. ¿Se viene la rotación hacia la base del canal para cargar más nafta o la demanda institucional absorberá esto sin despeinarse?
El volumen ya nos dejó una pista clave en el piso del movimiento. ¡Leé el informe completo abajo y dejame tu comentario! ¿Es momento de comprar o de esperar el retroceso?
Informe de Análisis Técnico y Fundamental: The Coca-Cola Company (KO)
1. Radiografía Técnica y Perfil de Volumen (Metodología Wyckoff)
El comportamiento estructural de KO en el gráfico diario denota una acumulación institucional madura y de altísima calidad técnica:
Ruptura de la Hegemonía Lateral: El activo completó un extenso proceso de consolidación de 650 días contenido dentro de su Área de Valor principal. Durante este período, el VPOC actuó como el eje gravitacional del precio y la SMA200 como el soporte estructural definitivo.
La Señal de Intencionalidad (Giro en LVN): El movimiento expansivo se gatilló tras un testeo en el VAH y un giro clave sobre el LVN (Low Volume Node). En esta zona baja de inflexión, se produjo el cruce de la SMA200 con el VPOC. Este evento técnico es fundamental: confirma el interés abierto de la demanda por defender el precio y bloquear cualquier intento de derrumbe.
Estructura Actual y Canal de Regresión: Desde el giro en el LVN, el precio quedó enmarcado en un canal de regresión alcista. Si bien rompió las zonas operativas previas alcanzando máximos históricos (superando los 84 USD en las últimas semanas), el precio cerró en el borde superior del canal, imprimiendo un pico en la vela que delata la aparición de oferta presente.
Gatillos de Corto Plazo (VWAP y RSI): El RSI convalidó la fuerza del movimiento en toda la subida. Sin embargo, en el extremo actual, el VWAP cambió momentáneamente de rol, pasando de soporte a resistencia inmediata. Esto incrementa las probabilidades técnicas de una rotación correctiva hacia la base del canal.
2. El Sostén Fundamental (Por qué los operadores tienen "adicción" a KO)
El comportamiento del precio refleja un trasfondo financiero sumamente sólido que justifica el posicionamiento institucional en este contexto global:
Poder de Fijación de Precios (Pricing Power): En escenarios macroeconómicos complejos e inflacionarios, KO ha demostrado una resiliencia única. Su modelo de negocio asset-light (donde externaliza gran parte del embotellado) le permite ensanchar márgenes operativos (alcanzando el 35% en sus últimos reportes) y trasladar costos al consumidor sin destruir el volumen de venta.
Resultados Sólidos y Guía al Alza: La empresa viene de encadenar sorpresas positivas en sus balances (el último reporte del Q1 2026 arrojó un BPA de 0,86 USD frente a los 0,81 USD estimados), lo que empujó a la gerencia a elevar sus proyecciones de crecimiento orgánico y ganancias para todo el año 2026.
Refugio Defensivo y Dividendos: Con 64 años consecutivos de incrementos en sus dividendos, KO funciona como un verdadero "bono con esteroides" para los fondos de inversión cuando las tensiones geopolíticas regresan. El flujo de caja libre proyectado en 12.200 millones de USD asegura la continuidad de las recompras de acciones y la estabilidad del papel.
Escenarios Operativos y Conclusión
Escenario Base (Rotación Saludable): Ante la resistencia del VWAP y el techo del canal de regresión, lo más probable y saludable es una rotación bajista controlada hacia la base del canal (zona de soporte dinámico). Esto permitiría limpiar sobrecompra y testear la aceptación del mercado sin alterar la estructura mayor. Tanto la SMA200 como el VPOC corren muy por debajo del precio actual, convalidando y blindando la tendencia alcista de mediano plazo.
Escenario Alternativo (Absorción Directa): Si la demanda institucional presiona con fuerza debido al recrudecimiento del contexto bélico y recupera el VWAP como soporte, KO anularía el retroceso e iría a buscar de forma directa la zona de los 87 - 91 USD, que es el consenso de valor de Wall Street para la segunda mitad de 2026.
 Largo

¿Ha llegado el momento de volver a comprar crédito privado?El crédito privado se ha consolidado en la última década como uno de los segmentos más importantes de las finanzas alternativas. Se trata de préstamos concedidos directamente a empresas por fondos especializados, al margen del sistema bancario tradicional. Tras una fase de fuerte expansión impulsada por los bajos tipos de interés y una elevada demanda de apalancamiento, la cuestión clave hoy es si este mercado se aproxima a un suelo cíclico después de haber sufrido una fuerte corrección bursátil durante los últimos meses.
Los riesgos actuales existen, pero siguen siendo moderados. Los impagos han aumentado con respecto al período 2020-2021, aunque sin alcanzar niveles sistémicos. La verdadera preocupación no reside tanto en el volumen de impagos visibles como en la aparición de señales más sutiles: el crecimiento de los préstamos PIK (Payment-in-Kind), en los que los intereses se añaden a la deuda en lugar de pagarse en efectivo, el aumento de las reestructuraciones discretas y la creciente presión sobre las empresas más endeudadas financiadas durante el auge de 2021-2023.
En este contexto, no todos los actores del mercado están expuestos de la misma manera. El sector está dominado por unas pocas plataformas cotizadas que combinan la gestión de activos con la financiación directa de empresas. Se distinguen dos perfiles.
La siguiente tabla presenta a los principales grupos estadounidenses de private equity y crédito privado, junto con el peso de cada una de estas actividades dentro de sus negocios. Estas cinco compañías constituyen el verdadero barómetro de la salud del mercado de crédito privado. Por ello, el análisis técnico de sus acciones puede proporcionar señales muy interesantes para responder a la cuestión planteada en este análisis.
Por un lado, se encuentran las grandes plataformas diversificadas, como Apollo Global Management, Blackstone y KKR, presentes en private equity, crédito privado, inmobiliario e infraestructuras. Su diversificación amortigua los impactos del mercado, aunque también las hace sensibles al ciclo general de los activos alternativos.
Por otro lado, destacan los especialistas en crédito privado, como Ares Management y Blue Owl Capital, cuyo modelo de negocio se basa principalmente en el direct lending. Estas firmas están más expuestas al deterioro de la calidad crediticia, pero también ofrecen una visión más clara del ciclo del crédito.
El punto clave es que el crédito privado sigue siendo un mercado relativamente joven que está entrando en una fase más madura de su ciclo. Tras años de condiciones excepcionalmente favorables, atraviesa un proceso gradual de normalización. Los indicadores adelantados, especialmente la proporción de préstamos PIK y el aumento de las reestructuraciones, apuntan no a una crisis, sino a una fase de tensión localizada.
Si las condiciones macroeconómicas se estabilizan y los tipos de interés vuelven a descender, el crédito privado podría recuperar gradualmente un entorno más saludable. Sin embargo, si la economía se desacelera, los focos de fragilidad podrían intensificarse antes de una estabilización duradera.
Desde el punto de vista del análisis técnico, los gráficos mensuales de largo plazo de las empresas mencionadas muestran que sus cotizaciones han regresado a importantes zonas de soporte. No obstante, probablemente serán necesarias varias semanas o incluso meses de estabilización antes de que la tendencia alcista de fondo pueda reanudarse, a la espera de confirmar que la Reserva Federal no iniciará un nuevo ciclo de subidas de los tipos de los fondos federales.
El siguiente gráfico muestra las velas japonesas mensuales de ARES.
El siguiente gráfico muestra las velas japonesas mensuales de Blue Owl Capital.
El siguiente gráfico muestra las velas japonesas mensuales de Blackstone.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Formación

¿Cambiará de tendencia Meta Platforms?Sobre el gráfico semanal de Meta Platforms podemos ver que la acción viene retrocediendo a la baja desde la zona del máximo histórico, alrededor del 795,00.
La acción ha encontrado una zona de soporte entre el 520,00 y el 540,00, de donde ha rebotado en dos ocasiones al alza. Sin embargo, al mismo tiempo, los picos sobre el gráfico semanal vienen siendo más bajos que los anteriores.
Cuando los máximos sobre el gráfico semanal vienen siendo más bajos que los anteriores, eso nos indica que cada vez que entran los compradores al mercado, se agotan antes de llevar al precio hacia un máximo más alto.
Eso también nos indica que la tendencia se mantiene bajista a medio plazo y es posible que Meta Platforms vuelva a visitar los mínimos alrededor del 540,520 e incluso el 514,84, por donde está la media móvil exponencial de 200 semanas.
Para que se empiece a ver un cambio de tendencia al alza en Meta Platforms, el precio debería confirmar una ruptura real de la media móvil exponencial de 55 semanas, línea morada, en el 628,13 y la línea de tendencia bajista que viene desde el pico del máximo histórico.
Al mismo tiempo, la acción debería superar la zona del 690,00 para empezar a ver un cambio de tendencia al alza y el posible regreso a la zona de máximos históricos.
Alexander Londoño - Analista de Mercados, ActivTrades
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial. Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información. Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. Los pronósticos no son garantías. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito. El estatus regulado no garantiza la seguridad.  Largo

 Largo

Oportunidad barata en Software!!! NOWNOW, una de las mejores empresas de software del mundo, castigada más de un -50%... pero ojo: el negocio sigue intacto. Ventas creciendo +22%, márgenes altísimos, cero deuda y renovación de clientes del 97%. La caída fue miedo a la IA, NO deterioro fundamental.
Analisis fundamental ---Check!
Y si miran el gráfico, la historia se pone interesante
Se formó un soporte sólido alrededor de los $90, justo donde el precio ya había rebotado hace un par de años. Volvió a defender esa zona y rebotó con fuerza. Además, la pendiente de las medias móviles se está aplanando — la caída perdió fuerza y el precio empieza a estabilizarse.
Cuando una gran empresa con fundamentales sanos aguanta un soporte histórico y las medias dejan de caer, el escenario se vuelve atractivo para vigilar de cerca. 👀
Que opinan, buena oportunidad para buscar una ganancia de 20% en el corto-mediano plazo?  Largo

¿Está Washington creando la TSMC de la computación cuántica?El mercado de los semiconductores ha entrado en una nueva era estratégica. Las crecientes tensiones en el estrecho de Taiwán hacen que la dependencia occidental de las fundiciones extranjeras sea un riesgo inaceptable. Washington ha respondido convirtiendo las subvenciones en propiedad. El gobierno de EE. UU. posee ahora una participación del 9,9% en Intel, adquirida por 8.900 millones de dólares, junto con aproximadamente el 1% de GlobalFoundries (GFS). Cuando el Estado se convierte en accionista, la consolidación deja de ser un rumor y pasa a ser una política.
GlobalFoundries aporta sustancia real a esta tesis. La empresa obtiene 778 millones de dólares en ingresos netos a partir de nodos de especialidad estables y maduros. En mayo de 2026, lanzó Quantum Technology Solutions, respaldada por una subvención de 375 millones de dólares de la Ley CHIPS. La división admite cinco modalidades de hardware cuántico, incluidos chips Cryo-CMOS en la plataforma FDX de 22 nm que operan cerca del cero absoluto. Una asociación con SEALSQ añade criptografía poscuántica, mientras que una cartera de patentes que supera las 8.000 solicitudes afianza su foso legal frente a rivales como Tower Semiconductor.
El escenario central del artículo es audaz: una fusión Intel-GFS que crearía la TSMC de la computación cuántica. Intel imprime cúbits de espín de silicio en líneas de producción estándar, evitando las exóticas salas limpias de bajo rendimiento. GFS aporta flujos de caja de nodos maduros que compensan los brutales gastos de capital (capex) de vanguardia de Intel, además de la IP de procesadores RISC-V de Synopsys para sistemas de silicio de extremo a extremo. Una arquitectura modular y encadenada podría, teóricamente, escalar hacia un millón de cúbits estables.
¿Es esto especulación o inevitabilidad? El acuerdo sigue siendo una tesis, no un anuncio, y los riesgos antimonopolio y de integración son considerables. Pero la combinación de participaciones de capital soberano, capacidad de fabricación cuántica y balances complementarios sugiere que las piezas ya están sobre el tablero. El análisis completo desglosa el mecanismo, los riesgos y el veredicto.  Largo

SpaceX y Wall Street: los bancos buscan su parte aunque corrigeSpaceX y Wall Street: los bancos buscan su parte del negocio mientras la acción corrige
Por Ion Jauregui – Analista de Mercados
Una compañía como SpaceX no solo concentra la atención por el potencial de crecimiento de su negocio espacial y el liderazgo de Elon Musk. Una operación bursátil de esta magnitud también representa una oportunidad para los grandes bancos de inversión de Wall Street, que pueden beneficiarse de las comisiones generadas por la colocación de acciones, la negociación posterior y los servicios financieros asociados a los mercados de capitales.
Entidades como JPMorgan (NYSE: JPM), Goldman Sachs (NYSE: GS), Morgan Stanley (NYSE: MS), Bank of America (NYSE: BAC), Citigroup (NYSE: C) y Wells Fargo (NYSE: WFC) se encuentran entre los nombres más expuestos al repunte de actividad en banca de inversión, en un momento en el que el sector busca consolidar la recuperación tras varios ejercicios marcados por una menor actividad en fusiones, adquisiciones y emisiones de capital.
La temporada de resultados de la banca estadounidense, que comienza el 14 de julio con JPMorgan, Bank of America, Citigroup, Wells Fargo y Goldman Sachs, y continúa el 15 de julio con Morgan Stanley, permitirá evaluar si el aumento de actividad en mercados financieros se ha traducido en una mejora de ingresos por trading, comisiones de banca de inversión y margen de intereses.
Más allá del impacto inicial de una operación de estas características, SpaceX representa una oportunidad estratégica para las entidades financieras debido a su tamaño, el interés de los inversores institucionales y el potencial de futuras operaciones relacionadas con financiación, deuda y mercados de capitales.
Análisis fundamental de SpaceX
Desde el punto de vista fundamental, SpaceX mantiene una de las historias de crecimiento más relevantes dentro del sector tecnológico y aeroespacial. El desarrollo de Starlink, junto con los avances en vehículos espaciales reutilizables y nuevas infraestructuras orbitales, sitúan a la compañía en una posición estratégica dentro de una industria con fuertes barreras de entrada.
Sin embargo, el mercado también debe valorar los desafíos asociados a esta expansión. El elevado nivel de inversión necesario para desarrollar nuevos proyectos y ampliar la red de satélites implica que la compañía debe demostrar que sus expectativas de crecimiento pueden convertirse en generación sostenible de ingresos y beneficios a largo plazo.
La valoración alcanzada por SpaceX incorpora unas expectativas muy elevadas, por lo que cualquier desaceleración en el crecimiento, presión sobre márgenes o incremento de las necesidades de financiación podría generar ajustes en la cotización.
Análisis técnico de la cotización
Desde el punto de vista técnico, la acción ha entrado en una fase correctiva después de alcanzar máximos de 225,61 dólares el pasado 16 de junio. Tras ese movimiento alcista inicial, el precio encontró apoyo temporal en la zona de 171,74 dólares, aunque posteriormente retomó la presión bajista hasta situarse en niveles próximos al soporte actual.
El movimiento registrado durante la última sesión llevó la valoración por debajo del precio de salida, situado en 148,30 dólares, mientras que el precio overnight previo a la apertura del mercado se situaba alrededor de 145,31 dólares. La zona de 145,20 dólares aparece actualmente como un nivel técnico relevante, al coincidir con una referencia de soporte dentro de la estructura reciente.
El indicador RSI se sitúa actualmente en torno al 41%, reflejando pérdida de momentum comprador, aunque todavía lejos de niveles considerados de sobreventa. Por otro lado, el análisis del perfil de volumen muestra que la mayor concentración de negociación se encuentra alrededor del punto de control situado en 156,96 dólares, nivel que podría actuar como referencia para determinar si el valor logra estabilizarse o continúa con la fase correctiva.
Conclusión: los bancos pueden ganar aunque la acción baje
El comportamiento de SpaceX refleja una situación habitual en grandes operaciones bursátiles: el éxito de una salida a bolsa para los bancos de inversión no implica necesariamente una subida inmediata de la compañía cotizada.
Las entidades financieras pueden beneficiarse de las comisiones de colocación, la actividad de negociación y los servicios asociados al mercado de capitales, independientemente de la evolución inicial del precio. En cambio, los accionistas deben enfrentarse a factores diferentes, como la valoración alcanzada durante el debut bursátil, la toma de beneficios por parte de inversores iniciales y la necesidad de que las expectativas futuras se materialicen en resultados.
La corrección desde los máximos iniciales puede interpretarse como un proceso de ajuste después del fuerte interés comprador registrado tras la salida al mercado. En compañías con valoraciones elevadas, el mercado suele exigir una ejecución prácticamente perfecta para justificar las expectativas incorporadas en el precio.
Por tanto, mientras SpaceX continúa siendo una de las historias de crecimiento más importantes del mercado, los bancos de inversión podrían seguir capturando valor a través de la actividad financiera generada alrededor de la compañía. La diferencia entre ambas tesis será clave: Wall Street puede beneficiarse del volumen de negocio que genera una gran operación, mientras que la acción tendrá que demostrar que su valoración puede sostenerse con crecimiento y rentabilidad futura.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
 Corto

JNJ Retroceso hacia zona de liquidez tras gap a contratendenciaRetroceso hacia zona de liquidez tras gap a contratendencia
Contexto:
Johnson & Johnson (JNJ) se encuentra en tendencia alcista clara en el gráfico de 15 minutos. El pasado jueves 2 de julio, dentro de esa tendencia, se produjo un gap a contratendencia que se mantuvo abierto hasta el lunes 6 de julio, dejando un mínimo en 255.92. Ese mínimo queda justo por encima del mínimo relevante anterior, situado en 251.18. Todo ese rango de precio (251.18 - 255.92) queda marcado como zona de liquidez.
¿Por qué se produce liquidez precisamente en esa zona?
Durante el tramo alcista previo, los compradores que fueron entrando en la tendencia colocan de forma natural sus stops de protección por debajo del último soporte relevante (251.18). Esa es la zona donde el mercado "sabe" que hay órdenes de venta esperando (stops de largos) y también donde suelen situarse órdenes de entrada en corto de operadores que buscan un giro de tendencia.
Cuando se produce el gap a contratendencia, el precio salta hacia abajo de forma abrupta y sin comercio ordenado en el rango intermedio, dejando una zona ineficiente (poco volumen negociado a esos precios, sin verdadero acuerdo entre compradores y vendedores). Ese movimiento brusco activa parte de esas órdenes (barre stops de largos y atrae ventas en corto), pero se detiene sin llegar a romper el soporte estructural relevante (251.18). Esto es clave: la estructura mayor de la tendencia no se rompe, solo se "recoge" liquidez en el tramo superior de esa zona.
Como el precio no llegó a testear ni romper el mínimo estructural, queda un remanente de liquidez sin recoger entre ambos niveles (251.18 - 255.92): stops de largos que aún no fueron activados, y también el interés de compradores institucionales que buscan entrar a mejor precio dentro de esa ineficiencia. El mercado, bajo la lógica de la teoría de subasta (Auction Market Theory), tiende a revisitar las zonas de precio ineficientes/de bajo volumen para "rebalancear" antes de continuar el movimiento direccional dominante. Por eso se espera que el precio regrese a esa caja, complete el barrido de la liquidez restante, y — al no romper el soporte mayor — reaccione al alza retomando la tendencia principal.
Situación actual:
El precio ha completado su impulso alcista posterior al gap y ahora se encuentra en fase de retroceso, dirigiéndose de nuevo hacia esa zona de liquidez (251.18 - 255.92).
Previsión:
Si el precio llega a esa zona y se produce el rechazo esperado (sin cierre por debajo de 251.18), el escenario de mayor probabilidad es un rebote alcista que retome la tendencia principal, con continuación hacia nuevos máximos.
Niveles clave:
- Techo de la zona de liquidez: 255.92
- Suelo de la zona de liquidez: 251.18
- Invalidación: cierre por debajo de 251.18
Esto no es una recomendación de inversión, es un análisis técnico personal basado en mi sistema de gaps a contratendencia como zonas de liquidez.  Largo

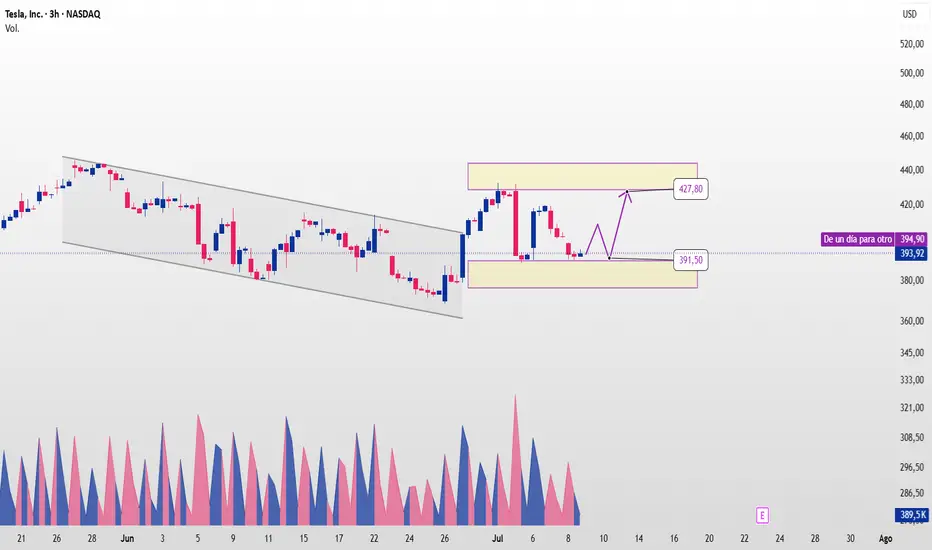
TSLA: Acumulación por encima de 391,50; posible rebote a 427,80El gráfico H3 indica que TSLA ha roto su anterior canal bajista y actualmente se mueve lateralmente dentro de una nueva zona de acumulación. El nivel de 391,50 $ actúa como soporte clave, mientras que el área de 427,80 $ sirve como objetivo de resistencia inmediato.
Tras la fuerte caída anterior, el hecho de que el precio se haya mantenido por encima del nivel de 391,50 $ sugiere que los compradores siguen activos en el mercado. Si TSLA continúa consolidándose por encima de este soporte y muestra señales de recuperación, el escenario más probable es un rebote hasta los 427,80 $.
Entrada: Compra en torno a 391,50 $ – 395 $
TP (Toma de ganancias): 427,80 $
SL (Stop Loss): Por debajo de 385 $  Corto

 Largo

Lockheed Martin refuerza su estrategia naval con Ultra MaritimeLockheed Martin refuerza su estrategia naval con la compra de Ultra Maritime
[/b ]Por Ion Jauregui – Analista en ActivTrades
Lockheed Martin (NYSE: LMT) ha reforzado su posicionamiento en uno de los segmentos de mayor crecimiento dentro de la industria de defensa con la adquisición de Ultra Maritime por 3.450 millones de dólares, una operación que amplía sus capacidades en guerra antisubmarina, sistemas sonar y tecnologías de vigilancia submarina. La compañía integrará el negocio dentro de su división Rotary and Mission Systems, especializada en soluciones navales, sistemas de combate y plataformas multidominio, en un contexto marcado por el incremento del gasto militar de Estados Unidos y sus aliados. Reuters informó de que la operación responde al creciente interés de los grandes contratistas por fortalecer capacidades en un ámbito considerado estratégico para la protección de infraestructuras críticas, rutas marítimas y sistemas de comunicación submarinos.
La adquisición se produce en un momento de fuerte transformación del sector defensa, donde la creciente competencia geopolítica ha impulsado una nueva generación de inversiones en tecnologías militares avanzadas. Más allá de los tradicionales programas aeronáuticos o de misiles, los sistemas de detección submarina, los sensores acústicos y las plataformas autónomas han ganado protagonismo ante el aumento de la actividad naval y la necesidad de proteger activos estratégicos bajo el mar.
Desde el punto de vista fundamental, la operación encaja con la estrategia de crecimiento de Lockheed Martin al reforzar una línea de negocio con elevadas barreras de entrada y perspectivas de crecimiento sostenidas durante los próximos años. La compañía continúa apoyándose en una cartera de contratos de largo plazo con el Departamento de Defensa de Estados Unidos y países aliados, lo que le proporciona una elevada visibilidad sobre sus ingresos futuros. A ello se suma un entorno presupuestario favorable, con numerosos gobiernos incrementando sus inversiones en defensa como respuesta a un escenario internacional cada vez más complejo.
No obstante, el mercado seguirá evaluando la capacidad del grupo para integrar Ultra Maritime y materializar las sinergias esperadas sin deteriorar sus márgenes. Como ocurre con el resto de grandes contratistas del sector, la evolución futura seguirá dependiendo tanto de la ejecución de los programas adjudicados como del mantenimiento de unos presupuestos públicos orientados a la modernización militar.
Desde el punto de vista técnico, las acciones de Lockheed Martin cerraron la última sesión en 535,38 dólares, manteniéndose en una fase de consolidación tras la corrección registrada durante los últimos meses. Después de marcar un mínimo en 490,05 dólares el 22 de junio, el valor ha conseguido estabilizarse sobre una zona técnica relevante, recuperando parte del terreno perdido.
La estructura de fondo continúa siendo positiva. En gráfico semanal, la tendencia alcista permanece intacta desde 2019, aunque el fuerte impulso iniciado en 2024 perdió intensidad después de que el precio alcanzara un máximo histórico de 692 dólares el pasado 3 de marzo, nivel que superó el techo registrado en octubre del año anterior. Desde entonces, la cotización desarrolla un movimiento correctivo que, por el momento, puede interpretarse como una fase de consolidación dentro de la tendencia principal.
Actualmente, el precio oscila dentro de un rango comprendido entre los mínimos recientes y la resistencia situada en 550,99 dólares. La superación de este nivel confirmaría una recuperación del impulso alcista y aumentaría las probabilidades de un nuevo ataque a los máximos históricos. Mientras tanto, el valor continúa encontrando apoyo sobre la media móvil de 50 periodos, una referencia que refleja un proceso de compactación tras varios años de revalorizaciones sostenidas.
En caso de perder los soportes actuales, el siguiente nivel de referencia se localizaría en torno a la media móvil de 200 periodos, situada cerca de los 437,25 dólares, una zona que resultaría clave para preservar la estructura alcista de largo plazo.
Los indicadores técnicos muestran un escenario de equilibrio. El Índice de Fuerza Relativa (RSI) permanece en niveles neutrales, sin reflejar condiciones de sobrecompra ni de sobreventa, mientras que el MACD ha dejado atrás la fase de fuerte impulso alcista y también se sitúa en terreno neutral. Sin embargo, el histograma comienza a recuperarse tras varias semanas en negativo, lo que podría anticipar una mejora gradual del momentum si el precio consigue superar las resistencias más próximas.
Otro aspecto relevante es el análisis del volumen negociado. El Punto de Control (POC) se sitúa en 534,77 dólares, prácticamente coincidiendo con la cotización actual, lo que convierte esta zona en el principal nivel de equilibrio entre compradores y vendedores. La capacidad del mercado para mantenerse por encima de este nivel será determinante para definir el próximo movimiento direccional.
En conjunto, la adquisición de Ultra Maritime fortalece el posicionamiento estratégico de Lockheed Martin en uno de los segmentos con mayor potencial de crecimiento dentro de la defensa global. Mientras el aumento del gasto militar continúa proporcionando un sólido respaldo a los fundamentales de la compañía, el análisis técnico sugiere que el valor atraviesa una fase de consolidación cuyo desenlace dependerá de la capacidad del precio para superar la resistencia de los 550,99 dólares o, por el contrario, ceder terreno hacia soportes de mayor plazo. La combinación de un entorno fundamental favorable y una estructura técnica aún alcista mantiene a Lockheed Martin como uno de los valores de referencia dentro del sector defensa, aunque la evolución de las próximas semanas será clave para confirmar la reanudación de la tendencia de largo plazo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
MasTec, Inc. NYSE:MTZ. La IA no se descarga. Se construye.Miércoles, 8 de julio de 2026
MasTec
Ticker TradingView: NYSE:MTZ
Alternativas:
NYSE:PWR — Quanta Services
NYSE:ETN — Eaton
Pero hoy me quedo con NYSE:MTZ.
¿Por qué NYSE:MTZ?
Porque hoy el activo no está en la IA visible.
Está en quién cava la zanja, instala la red y electrifica el futuro.
MasTec acaba de anunciar la compra de Superior Group por 1.650 millones de dólares para reforzar su negocio ligado a centros de datos e infraestructura eléctrica. Superior aportaría entre 1.600 y 1.700 millones de dólares de ingresos anuales y una capacidad muy concreta: sistemas eléctricos para una economía que cada vez necesita más potencia física detrás de la nube.
La Idea:
Durante semanas hemos mirado chips, memoria, Apple, IA, energía y electricidad.
Hoy toca el paso menos glamuroso y más decisivo: la IA no se construye solo con Nvidia. Se construye con obra, cables, permisos, contratistas, subestaciones y paciencia.
La EIA proyecta que el consumo eléctrico de EE. UU. seguirá marcando récords en 2026 y 2027 por centros de datos de IA y electrificación. Esa es la gran historia: el futuro digital empieza a parecerse sospechosamente a una obra pública con casco.
Teoría de Juegos:
El punto, como ya hemos ido viendo a lo largo de estas publicaciones, ya no es solo: “¿Quién tiene los mejores chips?”
Ahora empieza a ser: “¿Quién puede conectar antes esos chips a la red eléctrica?”
Y ahí cambia el tablero:
Las tecnológicas necesitan computación.
La computación necesita centros de datos.
Los centros de datos necesitan electricidad.
La electricidad necesita infraestructura.
La infraestructura necesita empresas capaces de ejecutarla.
El poder se mueve hacia donde está el cuello de botella.
Y hoy ese cuello de botella no es una keynote. Es una obra.
Frase para dejar pensando a tus amigos:
MasTec hoy no habla solo de infraestructura. Habla del momento en que el mercado empieza a recordar que la inteligencia artificial necesita albañiles eléctricos.
Cierre:
El gráfico de MasTec permite contar una verdad incómoda: la próxima fase de la IA quizá no la gane quien prometa más futuro, sino quien pueda levantar antes la infraestructura que lo soporta.
No es recomendación de compra.
Es el gráfico ideal para mirar la IA desde debajo del suelo.  Formación

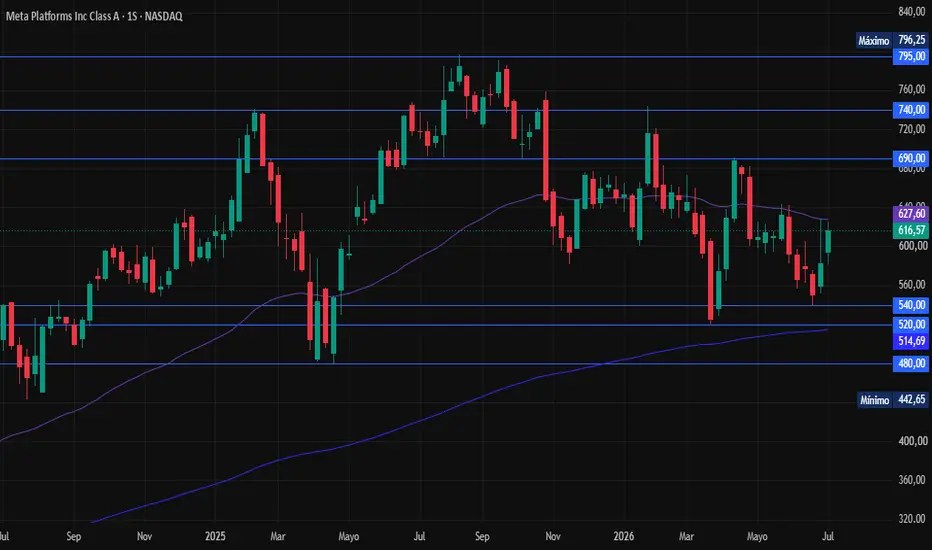
¿Regresará al alza Meta Platforms?Sobre el gráfico semanal de Meta Platforms (Facebook), podemos observar que la acción viene retrocediendo a la baja desde el máximo histórico en el 795,00, llegando a caer hasta un mínimo alrededor del 520,00.
Desde el 520,00, la acción subió de nuevo al 690,00 de donde regresa a la baja, hacia el 540,00. Al mismo tiempo, Meta regresa por debajo de la media móvil exponencial de 55 semanas, línea morada, la cual empezó a actuar como una resistencia dinámica.
Durante las últimas dos semanas, Meta ha intentado regresar al alza, pero en realidad no tiene una tendencia clara a corto plazo, aunque se mantiene en medio de alta volatilidad. Por otro lado, aunque a medio o corto plazo la acción ha estado retrocediendo a la baja, a largo plazo todavía se mantiene una tendencia alcista.
Hacia abajo, los soportes más relevantes para Meta siguen estando en el 540,00 y el 520,00. De hecho, alrededor del 520,00 también se encuentra la media móvil exponencial de 200 semanas, línea azul, la cual podría contribuir a que ese nivel se convierta en soporte para la acción.
Por encima de la media móvil exponencial de 55 semanas, por donde curiosamente también está la media móvil exponencial de 200 días, la próxima resistencia podría estar en el 690,00, seguido por el pico en el 740,00 y finalmente la zona de máximos históricos, alrededor del 795,00.
Alexander Londoño - Analista de Mercados, ActivTrades
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial. Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información. Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. Los pronósticos no son garantías. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito. El estatus regulado no garantiza la seguridad. ANÁLISIS HÍBRIDO INSTITUCIONAL - DAL - Delta Air Lines, Inc. El descuento que Wall Street no quiere reconocer
Fecha: 7 de julio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
Delta Air Lines NYSE:DAL cotiza a $89.55 con una estructura alcista confirmada en timeframes mayores y señal fuerte en semanal (5/6). El fundamental cuantitativo es muy sólido (Score 80/100) con un gran descuento de 35% respecto al DCF base ($138.26).
En acumulación en zona de soporte mientras el mercado sigue infravalorando la recuperación operativa post-pandemia. Earnings próximos añaden catalizador de corto plazo.
Señal Global: COMPRA FUERTE
Confianza: 78%
Horizonte: Corto-Medio alcista | Largo plazo estructural
📊 ANÁLISIS TÉCNICO
- TF Mensual: 4/6 alcista – Estructura alcista confirmada, algoritmos acumulando.
- TF Semanal: 5/6 alcista – Impulso en desarrollo, precio cerca de soporte.
Niveles clave:
- Soportes: 84.63-86.36 | 82.68 | 78-82
- Resistencias / Targets: 95-102 | 105-107
- Anticipada: OP2 BUY 82.68
Score Técnico: 75/100 (alta confluencia alcista en mayores timeframes).
💰 EARNINGS ANALYSIS (PRE-EARNINGS)
Status: PRE-EARNINGS
Fecha Earnings: 10 de Julio 2026 (Q2)
Expectativas Consenso: EPS y revenue fuertes impulsados por demanda travel premium.
Implicaciones Trading: Volatilidad esperada alta. Posicionamiento recomendado: alcista en dips previos al reporte.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
- Valoración: PER 11.60 (muy bajo vs sector 29.72)
- Rentabilidad: ROE 24.1% (superior al sector)
- Márgenes: Operativo 9.2%, Neto 7.9%
- DCF: Base $138.26 (crec. 8%) – Gran descuento del 35%
- Recomendación: COMPRA FUERTE – Infravalorado significativamente
Score Cuantitativo: 80/100
B. CUALITATIVO
🌍 Contexto Macroeconómico
Economía USA en crecimiento moderado con demanda aérea recuperándose. Fed estable. Impacto positivo en aerolíneas por travel premium.
🏢 Posición Sectorial
Líder en US con hubs fuertes y red internacional. Ventaja en eficiencia operativa vs competidores (UAL, LUV).
🛡️ Ventajas Competitivas
- Moat: Moderado-alto (marca, red de rutas, escala).
- Management: Edward Bastian con track record sólido en recuperación post-pandemia.
- Crecimiento: Demanda premium y eficiencia operativa.
- Riesgos: Costo combustible y sensibilidad macro.
Score Cualitativo: 82/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 75/100 · Alcista
- Fundamental Cuantitativo: 80/100 · Compra Fuerte
- Fundamental Cualitativo: 82/100 · Positivo
[ b]TOTAL PONDERADO: → 78/100 → COMPRA FUERTE
✅ Alineados: Momentum alcista técnico + infravaloración fundamental.
⚠️ Fricción: Ninguna relevante. Alta confluencia.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: COMPRA FUERTE → Confianza: 78%
Razón: Infravaloración significativa con estructura alcista confirmada y catalizadores operativos positivos.
ESCENARIOS PROBABILÍSTICOS:
1. BASE (55%) — Continuación alcista hacia 110-120.
2. ALCISTA (30%) — Fuerte earnings → 130+.
3. BAJISTA (15%) — Debilidad macro → test 78-82.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER: Comprar dips cerca de 82-88.
🟡 SWING: Alcista, target 110-120.
🟢 INVERSOR: Acumular para largo plazo (moat + recuperación sectorial).
⚠️ RIESGOS A MONITOREAR
- Técnicos: Pérdida de 82-78.
- Fundamentales: Aumento fuerte en costo combustible.
- Cualitativos: Recesión impactando demanda aérea.
📝 CONCLUSIÓN FINAL
Delta Air Lines NYSE:DAL presenta una de las mejores relaciones riesgo-recompensa en el sector aerolíneas. El descuento del 35% respecto a valor intrínseco, combinado con estructura alcista técnica, genera una oportunidad clara de compra.
Siguiente Acción: Acumular en zona de soporte 82-88.
Catalizadores a Vigilar: Earnings Q2 (10 julio 2026).
Timing Óptimo de Entrada: Actual o en dips pre-earnings.
📊 MÉTRICAS RESUMEN
- Score Global: 78/100 · Compra Fuerte
- Margen Seguridad: +35%
- R/R Ratio: 1:3+
- Prob. Éxito LP: 78%
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero (DYOR). @rodriciancio  Largo

ANÁLISIS HÍBRIDO INSTITUCIONAL - PEP - PepsiCo, Inc. Técnico grita venta, fundamentals dicen caro… ¿y ahora qué?
Fecha: 7 de julio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
PepsiCo NASDAQ:PEP cotiza en torno a $147.25 en un rango lateral bajista confirmado en timeframes mensual y semanal. Muestra doble señal 4/6 (moderada venta), con precio cerca de resistencias algorítmicas. Fundamentalmente está sobrevalorado moderadamente (DCF base $132.66, margen de seguridad -11%, Score 40/100), aunque mantiene un moat amplio y dividend yield atractivo (~4%).
Mañana 9 de julio reporta Q2 earnings (EPS est. $2.21, Rev ~$23.96B), catalizador clave que puede resolver la tensión actual.
Señal Global: NEUTRAL / ESPERAR (pre-earnings)
Confianza: 55%
Horizonte: Corto plazo volátil | Largo plazo defensivo
📊 ANÁLISIS TÉCNICO
- TF Mensual: 4/6 Venta – Estructura lateral bajista, precio en zona media-alta del rango.
- TF Semanal: 4/6 Venta – Cercano a resistencia, POS 94%, Flip Algos bajista en ~148.
Niveles clave:
- Soportes: 140.19-141.32 | 136.4 | 127
- Resistencias: 147.78-148 | 153.69
- Anticipada OP1: BUY ~136.4 / SELL ~147-149
Score Técnico: 52/100 (confluencia bajista moderada en rango).
💰 EARNINGS ANALYSIS (PRE-EARNINGS)
Status: PRE-EARNINGS (crítico)
Fecha: 9 de julio de 2026 (antes de apertura)
Expectativas Consenso:
- EPS: $2.19 – $2.21
- Revenue: ~$23.96B
Temas clave: Volúmenes North America, guidance FY26 (orgánico 2-4%), impacto de iniciativas pep+ y presión del consumidor.
Historial: Beats consistentes. Volatilidad esperada ~4-5%.
Implicaciones: Alta volatilidad. Recomendación: esperar reacción antes de tomar posiciones direccionales.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
- Valoración: PER 24.42 | P/B 9.63 | EV/EBITDA 15.57
- Rentabilidad: ROE 40.4% (excelente) | ROIC 15.5%
- Márgenes: Bruto 54.1% | Neto 8.8%
- Balance: Debt/Equity 2.45 (elevado)
- DCF: Base $132.66 (crec. 8%) | Pesimista $106.92 | Optimista $156.80
- Recomendación: CARO – Sobrevalorado moderadamente (Margen -11%)
Score Cuantitativo: 40/100
B. CUALITATIVO
🌍 Contexto Macroeconómico
Crecimiento USA moderado (~2.2% GDP 2026), Fed Funds ~3.75%, inflación ~4.2% (presionada por energía). Entorno mixto para consumo discrecional, favorable para defensivos.
🏢 Posición Sectorial
Líder en bebidas no alcohólicas y snacks (~18% share en categorías clave). Fuerte distribución global, pero presión de competidores (KO) y cambio hacia productos healthier.
🛡️ Ventajas Competitivas
- Moat: Amplio (marca + escala + distribución). Durabilidad alta (10+ años).
- Management: Ramon Laguarta enfocado en productividad, innovación (pep+) y crecimiento orgánico.
- Crecimiento: Outlook 2026 orgánico 2-4%, expansión internacional y eficiencia.
- Riesgos principales: Presión consumidor value-seeking, deuda y regulación.
Score Cualitativo: 65/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia (ponderada):
- Técnico: 52/100 (30%)
- Fundamental Cuantitativo: 40/100 (40%)
- Fundamental Cualitativo: 65/100 (30%) → TOTAL: 53/100 · NEUTRAL
✅ Alineados: Moat fuerte y carácter defensivo.
⚠️ Fricción: Señales técnicas bajistas + valoración cara vs. calidad de largo plazo.
Impacto Earnings: Resolverá la tensión actual (volatilidad esperada alta).
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: NEUTRAL / ESPERAR → Confianza: 55%
Razón: Doble señal roja técnica + sobrevaloración cuantitativa aconsejan cautela antes de earnings. El moat justifica posición a largo plazo.
ESCENARIOS PROBABILÍSTICOS:
1. BASE (50%) — Earnings inline: Consolidación 142-150. Timeline: 1-3 meses.
2. ALCISTA (25%) — Beat + buena guidance: Breakout hacia 153-157+.
3. BAJISTA (25%) — Miss o guidance débil: Caída hacia 136-140.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER: Esperar reacción post-earnings. Operar volatilidad.
🟡 SWING: Neutral. Entradas en dips a 136-141 con stop ajustado. Target 153+.
🟢 INVERSOR: Acumular en debilidad. Tesis LP: moat + dividendos crecientes.
⚠️ RIESGOS A MONITOREAR
- Técnicos: Pérdida de 140-136.
- Fundamentales: Miss en earnings o guidance conservadora.
- Cualitativos: Presión consumidor y competencia intensa.
📝 CONCLUSIÓN FINAL
PepsiCo NASDAQ:PEP es una calidad defensiva con moat duradero y excelente rentabilidad sobre el capital, pero actualmente cotiza caro en un rango lateral bajista con señales técnicas rojas. El earnings del 9 de julio es el catalizador inmediato que puede definir la siguiente pierna.
Siguiente Acción: Mantenerse en sidelines o posiciones muy ligeras hasta pasar el evento.
Timing Óptimo: Post-earnings (después del 9/julio).
Catalizadores a Vigilar: Earnings Q2 (9/7), reportes macro (inflación, Fed).
📊 MÉTRICAS RESUMEN
- Score Global: 53/100 · Neutral
- Margen Seguridad: -11% · Sobrevalorado
- R/R Ratio: 1:2.2+ (en dips)
- Prob. Éxito LP: 62% (moat + yield)
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta. Realiza siempre tu propia investigación (DYOR). @rodriciancio USANDO GAPS A CONTRATENDENCIA COMO ZONAS DE LIQUIDEZUSANDO GAPS A CONTRATENDENCIA COMO ZONAS DE LIQUIDEZ
INTRODUCCIÓN
Este tutorial explica cómo identificar zonas de liquidez a partir de gaps que se producen en contra de la tendencia dominante, y cómo esas zonas suelen actuar como soporte o resistencia cuando el precio regresa a ellas más adelante. El ejemplo se ilustra sobre American Express (AXP) en temporalidad 15 minutos con un caso alcista, aunque el mismo comportamiento se cumple de forma simétrica en tendencias bajistas, y el concepto es aplicable a cualquier activo y marco temporal.
QUÉ ES UN GAP
Un gap es la diferencia de precio entre el cierre de una vela y la apertura de la siguiente, cuando el precio "salta" sin negociarse en el rango intermedio. Se produce por un desequilibrio repentino entre oferta y demanda, habitualmente asociado a noticias, resultados, o simplemente a un aumento brusco de la presión vendedora o compradora entre sesiones. El gap deja un hueco visible en el gráfico: la vela siguiente abre por encima o por debajo del cierre anterior sin que haya habido negociación en esa franja de precio.
GAP A CONTRATENDENCIA
Un gap a contratendencia es aquel que se produce en dirección opuesta a la tendencia dominante:
- En una tendencia alcista, sería un gap bajista: el precio abre por debajo del cierre previo, interrumpiendo momentáneamente el impulso alcista.
- En una tendencia bajista, sería un gap alcista: el precio abre por encima del cierre previo, interrumpiendo momentáneamente el impulso bajista.
Este tipo de gap es especialmente relevante porque, al ir en contra del flujo dominante del mercado, suele generar una reacción defensiva por parte de los participantes que sostienen la tendencia original, lo que con frecuencia se traduce en una continuación posterior de esa tendencia una vez el precio vuelve a visitar la zona.
POR QUÉ EL GAP GENERA UNA ZONA DE LIQUIDEZ
Cuando se produce un gap a contratendencia, muchos operadores que estaban posicionados a favor de la tendencia original colocan sus órdenes de stop cerca del nivel donde el precio se encontraba antes del salto. Al mismo tiempo, otros participantes ven la zona como una oportunidad de entrada a mejor precio en la dirección original de la tendencia. Esta acumulación de órdenes stop y órdenes límite alrededor de la zona del gap es lo que la convierte en una zona de liquidez relevante: un área donde es probable que el precio reaccione si vuelve a visitarla.
CÓMO SE IDENTIFICA LA ZONA
1. Confirmar que existe una tendencia dominante clara (alcista o bajista).
2. Localizar un gap que se produzca en contra de esa tendencia.
3. Delimitar la zona de liquidez entre el nivel relevante previo al origen del movimiento (el punto de partida de la tendencia) y el extremo que deja el propio gap una vez el precio confirma la continuación de la tendencia original.
4. Marcar esa franja como zona de referencia para vigilar un posible retorno del precio en el futuro.
EL RETORNO Y LA REACCIÓN
Tras el gap, el precio normalmente continúa en la dirección de la tendencia original, alejándose de la zona. Más adelante, el precio puede regresar a visitar esa zona de liquidez. Es en ese momento del retorno donde se produce la reacción determinante: si la zona se respeta, el precio rebota (en tendencia alcista) o es rechazado (en tendencia bajista) justo al tocarla, retomando la dirección de la tendencia original. Si la zona no se respeta, el precio la atraviesa y el nivel queda invalidado. Este retorno no es en sí una señal de fallo del patrón, sino una fase esperada dentro de él; lo relevante es cómo reacciona el precio en el momento exacto en que llega a la zona.
RESULTADOS DE LAS PRUEBAS
Este comportamiento se ha probado de forma sistemática sobre 16 acciones distintas de distintos sectores (financiero, tecnológico, industrial, salud, consumo, aerolíneas, materias primas, entre otros) en temporalidad diaria, comprobando ambas direcciones por separado. En ambos casos, la medición se centra específicamente en qué ocurre cuando el precio retorna y toca la zona de liquidez, no en si el precio continúa la tendencia inmediatamente después del gap:
- Gap bajista a contratendencia en tendencia alcista: de los casos en los que el precio retornó a la zona y dio un resultado claro, rebotó a favor de la tendencia alcista en aproximadamente el 84-85% de las ocasiones.
- Gap alcista a contratendencia en tendencia bajista: de los casos en los que el precio retornó a la zona y dio un resultado claro, fue rechazado a favor de la tendencia bajista en aproximadamente el 86-87% de las ocasiones.
Ambos porcentajes son muy similares entre sí, lo que confirma que el comportamiento es simétrico y no depende de la dirección de la tendencia. El resultado se mantuvo consistente tanto analizando cada acción con su propio umbral de gap como aplicando un único umbral común a todas ellas.
CONSIDERACIONES Y LIMITACIONES
No todos los gaps a contratendencia generan una zona de liquidez que el precio vuelva a visitar; en algunos casos el precio nunca regresa a la zona, y ese porcentaje de "no retorno" no está incluido en las cifras anteriores. Cuando el retorno sí se produce, puede tardar un tiempo considerable en materializarse, y no siempre termina en reacción a favor de la tendencia: en una parte de los casos la zona se rompe y el precio invalida el nivel. El porcentaje reportado corresponde únicamente a los casos donde hubo un resultado claro tras el retorno (reacción o ruptura confirmada), por lo que conviene tratarlo como una probabilidad orientativa y no como una certeza en cada operación individual.
DESCARGO DE RESPONSABILIDAD
Este contenido tiene fines exclusivamente educativos e informativos y no constituye una recomendación de inversión ni una invitación a comprar o vender ningún instrumento financiero. La metodología descrita se basa en el análisis técnico de la estructura de precio y no garantiza resultados futuros. Operar en los mercados financieros conlleva un riesgo significativo de pérdida de capital. Cada persona es responsable de sus propias decisiones de trading y debe realizar su propio análisis antes de operar.  Formación

 Largo

Dell AI: El monopolio soberano de $9.6B de EE.UU.Dell Technologies (DELL) ha evolucionado hasta convertirse en una infraestructura nacional crítica. Los estados-nación ahora tratan la soberanía informática como un imperativo de seguridad, exigiendo nubes de IA localizadas para proteger los datos sensibles. La arquitectura híbrida de Dell permite a los gobiernos mantener los datos dentro de las fronteras nacionales. Su resiliente cadena de suministro global esquiva los cuellos de botella de componentes que limitan a sus rivales. Más de la mitad de los líderes del sector público planean ahora despliegues inmediatos de IA soberana. Dell se posiciona como el proveedor principal para este cambio estructural.
La relación militar es profunda y continúa consolidándose. El 27 de mayo de 2026, el Departamento de Guerra firmó un acuerdo de cinco años y $9,690 millones de dólares con Dell Federal Systems. El acuerdo unifica docenas de contratos separados en un acceso centralizado a Microsoft 365, Windows y herramientas de Azure. Esto impulsa el Comando y Control Combinado de Todos los Dominios (CJADC2), otorgando a los combatientes en zonas de conflicto desconectadas la capacidad de compartir datos de forma segura y en tiempo real. Además, ahorra a los contribuyentes un estimado de $422 millones de dólares anuales. Esto culmina un linaje de contratos que se extiende desde las laptops de USSOCOM en 2023 hasta la renovación de la Fuerza Aérea por $1,430 millones de dólares en junio de 2026.
Detrás de los contratos se encuentra un foso tecnológico formidable. Dell posee 51,713 patentes activas en todo el mundo y se clasificó entre los diez principales receptores de patentes de EE. UU. en el año fiscal 2026, un aumento del 38% interanual. Sus patentes de previsión de demanda mediante aprendizaje automático automatizan el emparejamiento de suministros y reducen los tiempos de entrega, una plataforma que los competidores no pueden replicar legalmente. La empresa también está construyendo ecosistemas cuánticos híbridos que integran CPUs, GPUs y Unidades de Processing Cuántico (QPUs). La criptografía post-cuántica y el hardware de detección de manipulaciones ya se distribuyen en sus laptops comerciales.
Los fundamentos financieros respaldan la estrategia. Los ingresos del primer trimestre del año fiscal 2027 aumentaron un 88% hasta los $43,840 millones de dólares, con $16,100 millones provenientes de servidores de IA y un backlog de $51,300 millones de dólares. Las previsiones para todo el año se sitúan ahora en $169,000 millones de dólares. La compresión de márgenes y las fuertes ventas de acciones por parte de los miembros corporativos siguen siendo los contrapesos. Si las patentes, los contratos del Pentágono y las apuestas cuánticas consolidarán un monopolio duradero es la pregunta que responde el análisis completo.  Largo

 Largo