• プロダクト
  • コミュニティ
  • マーケット
  • ブローカー
  • その他
始めましょう
  • マーケット
  • /米国
  • /株式
  • /アイデア
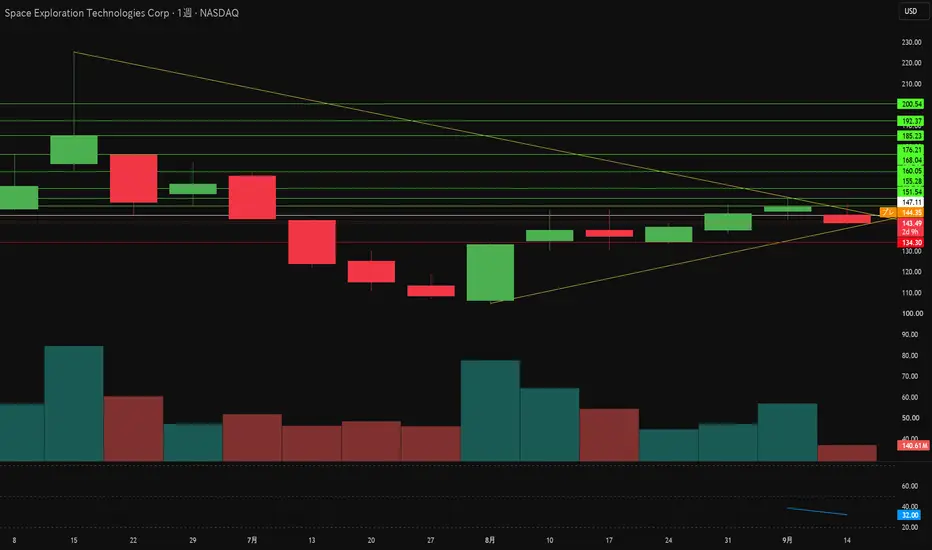
Starlinkの利益は750億ドルの資金消費を上回れるか?SpaceXは新規上場後、1株あたり約143.49ドルで取引され、企業価値は約1.94兆ドルと評価されています。マクロ経済環境はこの評価マルチプルに不利に働いています。10年物米国債利回りは5.0%近くに達し、成長株の割引率を引き上げているほか、1バレル100ドルを超える原油価格が航空宇宙サプライチェーンのコストを押し上げています。短期的な資金流入は逆の動きを見せています。9月18日のNasdaq-100のリバランスにより、SpaceXの構成比率は1.28%から2.82%に引き上げられ、最大220億ドルのパッシブ買いが強制されます。しかし、この demand は大規模な供給に直面します。ロックアップ解除によりすでに12億株以上が市場に追加され、年内にはさらに23億株が取引可能になります。 第2四半期の売上高は前年同期比91.9%増の78.1億ドルに達し、2025年通期の187億ドルと比較されます。経営陣は12月までに1,000億ドルの年間経常収益(ARR)を見込んでいます。事業を牽引するのは通信部門で、Starlinkは1,200万人の加入者と66ドルのARPUにより、四半期売上高43億ドル、調整後EBIT 26億ドルを創出しました。AIコンピュートリース事業は、月額11.1億ドルを支払う未公開顧客1社にも支えられ、26億ドルの売上高と11億ドルの営業利益をもたらしました。打ち上げ部門は依然として赤字で、Starshipの開発費が通信部門の利益を吸収したため、調整後EBITで2億ドルの赤字を計上しました。四半期資本支出は184億ドルに達し、年換算では約750億ドルペースとなります。デイヴィッド・アインホーン氏は、持続的なフリーキャッシュフローの赤字と投資適格格付けの整合性に公に疑問を呈しています。 政府需要が戦略的な支えとなっています。商業宇宙輸送に関するホワイトハウスの通達が打ち上げ承認を加速させており、イタリア政府は国内の反対や2030年以前には運用されない100億ユーロ規模のIRIS²星座を優先するブリュッセルの意向にもかかわらず、16億ドル規模のStarlinkセキュリティ契約を交渉中です。Starshieldは防衛分野へと事業を拡大しており、2031年までにF-35戦闘機フリート全体に衛星通信端末を配備する計画です。ペンタゴンによる「Grok for Government」のIL5認定は、170万人の国防関係者にリーチする継続的なソフトウェア収益ラインを開拓しました。1.4ギガワットのデータセンター容量は今年中に2.0ギガワットへ拡大中で、建設コストは1ギガワットあたり約500億ドルに上ります。 Starship Flight 14は、プログラム初の軌道投入かつ初の収益化ミッションとして9月22日に打ち上げられ、26基のStarlink V3衛星を投入します。Falcon 9による2.6 Gbpsに対して、この単一飛行で毎秒26テラビットの帯域幅が追加され、量産ミッションでは60テラビットを目指します。特許データは、経営陣が参入障壁(モート)をどこに見出しているかを示しています。公開特許ファミリーの73.5%が無線周波数(RF)およびユーザー端末をカバーする一方、ロケットと推進装置はわずか3%に過ぎません。エンジンと冶金技術は公開設計図ではなく、営業秘密として厳重に保護されています。投資における問いはタイミングに集約されます。Starshipが完全再利用性を達成すれば、SpaceXは軌道帯域幅の経済性を完全に掌握します。営業キャッシュフローが設備投資予算を賄えるようになるまで、株価のボラティリティは高い状態が続くでしょう。
NASDAQ:SPCXロング
UDIS_Viewの投稿
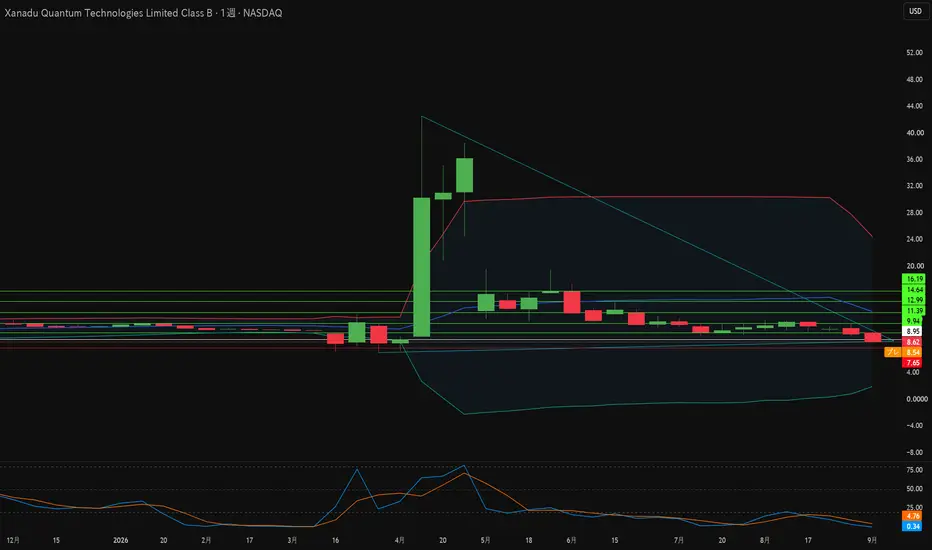
80%暴落のXanaduにASMLは何を見出しているのか?Xanadu Quantum Technologiesは、2026年3月にCrane Harbor Acquisition Corpとの合併を通じて初期企業価値31億ドルで株式市場に上場しました。株価はディープテックのバリュエーション調整が訪れる前の4月に42.44ドルの最高値を記録しました。高水準の政策金利により未収益の科学企業からリスク資本が流出し、投資家は短期的なキャッシュ創出企業へとシフトしました。2026年9月までに、株価は最高値から約80%下落した8.62ドル付近で取引され、時価総額は約26億2,000万ドルとなっています。控えているインサイダーのロックアップ解除が、株価モーメンタムの回復を抑制し続けています。 損益計算書が市場の懐疑論を説明しています。第2四半期の売上高は前年同期の110万ドルから150万ドルに増加しましたが、主にアルゴリズム研究契約とソフトウェア助成金によるものです。純損失は4,210万ドルに拡大し、研究開発費だけで1,970万ドルを消費しました。しかし、この段階の企業としては流動性が異例なほど強固です。Xanaduは6月末時点で3億1,280万ドルの現金を有し、Yorkville Advisorsとの合成株式ファシリティを通じてさらに6,720万ドルを調達しました。オタワ政府はProject OPTIMISMのもとで1億9,500万カナダドルを追加し、オンタリオ州における158,000平方フィートの主権光量子ファブの資金を供給しました。 産業側の動きは株価とは逆方向に向かっています。ASMLは、光量子ハードウェア向けに深紫外線(DUV)リソグラフィを最適化することに合意し、より滑らかな導波路側壁と低いレイリー散乱を目指しています。この取り組みは、誤り訂正オーバーヘッドを支配する単一の指標にアプローチするものであり、Xanaduは2030年までにこれを24.1倍から1.0倍へと削減することを目指しています。Tower Semiconductorは商用ラインで超低損失窒化シリコンウェハを生産しており、EV Groupはウェハボンディング技術を精緻化しています。AMDとXanaduはBacklineを立ち上げ、3マイクロ秒未満のフィードバックループ内で量子プロセッサをEPYC CPUおよびアダプティブFPGAと接続しました。米国と欧州にまたがる50の特許ファミリーが、基盤となる連続変数アーキテクチャを保護しています。 ソフトウェア市場でのプレゼンスがこのケースを完成させます。PennyLaneは35,000人以上のアクティブユーザー、月間20万回のダウンロード、30.8%のデベロッパー市場シェアを誇り、最終的にどのハードウェアが勝利するかにかかわらず、Xanaduをデフォルトのツールチェーンとして位置付けています。ロードマップは2029年までに200の論理量子ビット、2031年までに1,000以上を目指しており、このタイムラインは政府の耐量子暗号計画をも牽引しています。株式市場が四半期損失を織り込む一方で、ASML、Tower、AMDは10年単位のインフラを織り込んでいます。長期的な視野を持つ投資家は、株価チャートと技術的実行力との間に広がるギャップに直面しています。
NASDAQ:XNDUロング
UDIS_Viewの投稿
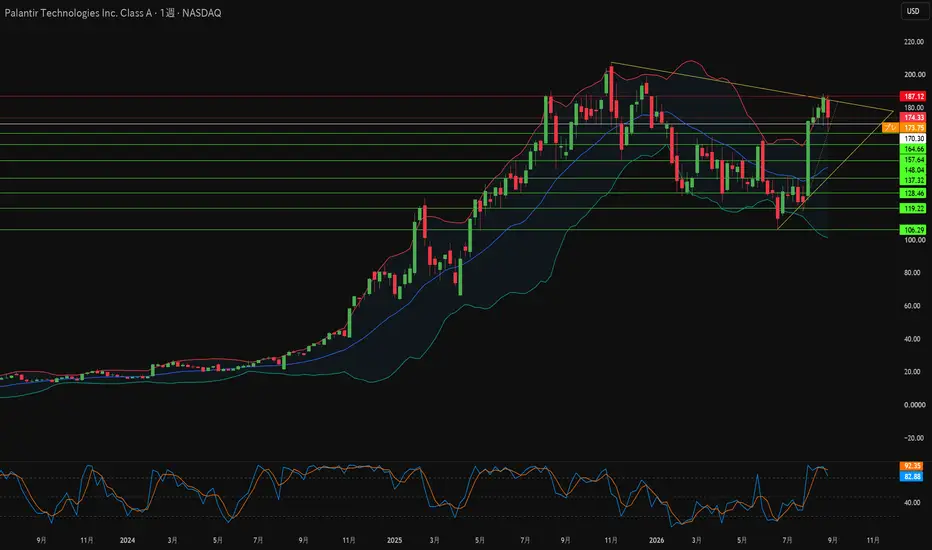
Palantirはソフトウェア帝国か、コンサル会社か?Palantirの時価総額は4,000億ドルを超え、投資家は2032年までの成長を織り込んでいます。本記事は、この評価倍率が持続可能な経済性ではなくナラティブの勢いに依存していると主張します。国債利回りの上昇と持続的なインフレは投機的な倍率を押し下げ、高水準の割引率は遠い将来のキャッシュフローの現在価値を侵食します。マイケル・バーリ氏は同社を「AI FOMOコンサルタント」と呼び、時価総額が1,000億ドルを下回る可能性があると警告しました。事業データもこの構造的論点を裏付けています。Palantirの前受収益(繰延収益)対売上高比率は約32%であり、エンタープライズSaaS競合他社の80%〜207%に対して、アクセンチュアの31%とほぼ一致しています。 知的財産の分析は、AIストーリーにおける最も深刻なギャップを露呈させています。GreyBの調査によると、同社の世界での出願件数3,800件以上のうち、72%以上がデータ分析技術、62%がデジタルデータ処理に関するものです。これらの特許はデータベース構造、ユーザーインターフェース、アクセス制御を保護するものであり、基盤モデルのアーキテクチャではありません。対照的に、Google DeepMindは深層強化学習、アクター・クリティックネットワーク、連続制御、ニューラル圧縮における核心的特許を保有しています。Palantirはサードパーティの基盤モデルを顧客のデータベースに接続しているだけであり、それを動かすアルゴリズム科学を発明しているわけではありません。 最近の2つの動向が、同社の「堀(競争優位性)」を直接攻撃しています。技術者のビラワル・シドゥ氏は、Google 3D Tiles、WebGPUレンダリング、オープンソース・インテリジェンス(OSINT)のデータフィードを使用し、ブラウザベースのスパイ衛星シミュレーター「WorldView」をわずか数日で構築しました。たった一人のエンジニアが、Palantirが長年不可侵としてきた地理空間インターフェースを再現したのです。政府向けでは、Googleが制限付きのFairwindプログラムを通じて防衛サイバーセキュリティ向けのGemini 3.8 Flash Cyberを投入し、大幅に低いコストでより優れたパフォーマンスを提供すると主張しました。このニュースを受けてPalantirの株価は7%下落し、機関投資家は数百万ドル規模のプロテクティブ・プット(保全目的のプットオプション)を購入しました。 貸借対照表の詳細もまた、コンサルティング会社としてのプロファイルを補強しています。売掛金は14.9億ドルに達し、ある1社の商用顧客がその残高の27%を占める一方で、認識された売上高への貢献は10%未満にとどまっています。この不均衡は、契約再交渉において顧客側に実質的な交渉力を与えます。90億ドルの繰越欠損金は連邦税の現金支出を一時的に保護するに過ぎず、巨額の株式報酬は時間の経過とともに株主価値を希薄化させます。モルガン・スタンレーは同社株を格下げし、CEOのアレックス・カープ氏自身も企業向けAIパイロットの約95%が失敗していると認めました。AI予算の合理化が進むにつれ、購買者は高額なカスタムエンジニアリング作業の価格を再評価することになるでしょう。
NASDAQ:PLTRショート
UDIS_Viewの投稿
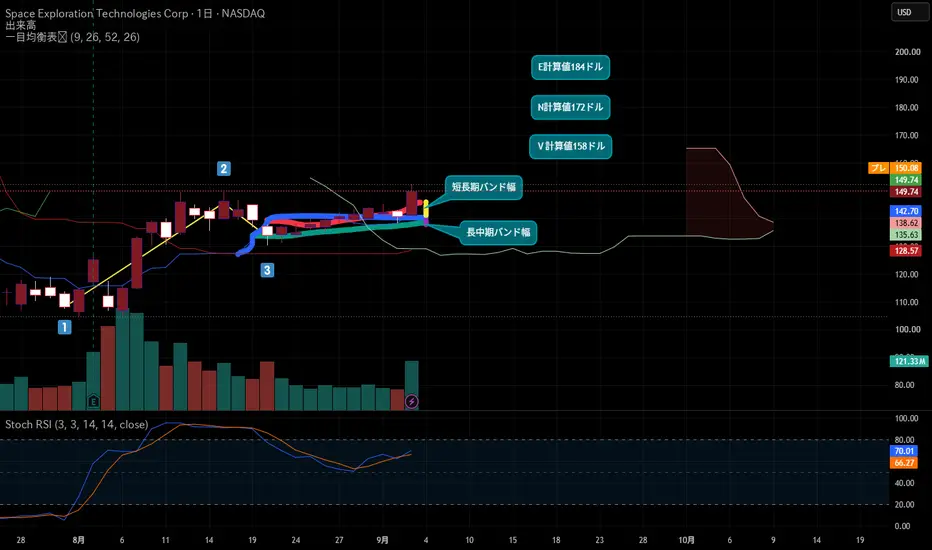
今日はスペースエックスさん^^w段々と本来の株価に戻って来ているような気がします^^v 大循環EMAステージ6で大循環MACD3本右肩上がりストキャスRSIも%D%K共に66から70%域で上向き。 週明けに本日と同じく出来高を伴って長い陽線で上昇してくれたら嬉しいですね^^w スタート160ドルからの売りが続いた期間に自分を信じて売らなかった方がどれだけ居るでしょうか?私個人は今後上げ下げしながらどんどん上昇して行くと思っています。まだまだ上場したばかり!1年後どうなっているのか楽しみです^^w
NASDAQ:SPCXロング
keteruの投稿
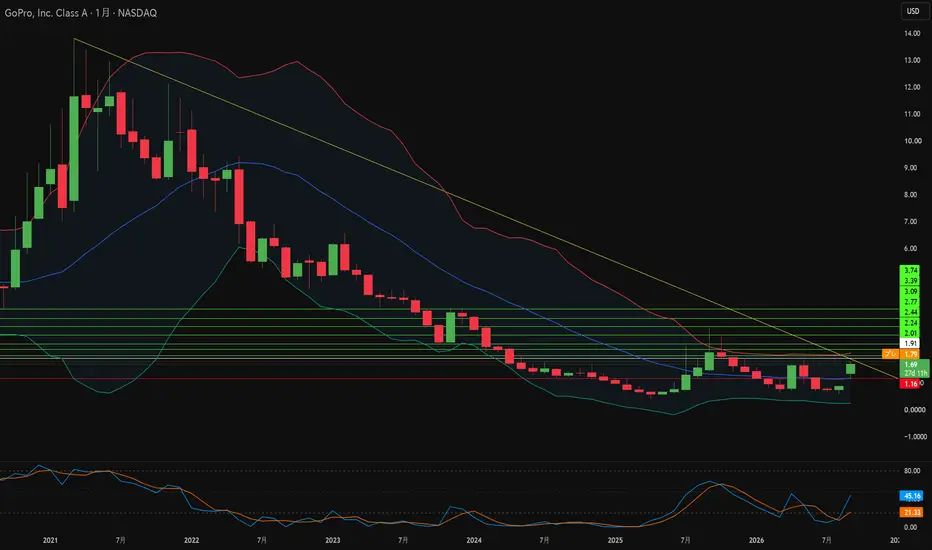
Starmanはウォール街が見落とした何を見たのか?GoProは2026年で最も劇的な企業再編の一つを実行しました。9月初旬、YouTubeクリエイターのマーク・フィッシュバック氏が苦境に立つ同カメラメーカーの株式8.5%を取得しました。その数日後、同社はStarman Opticalとの2億8,500万ドル規模の最終合併合意を発表しました。市場がGoProを防衛およびAIハードウェアサプライヤーとして再評価したことで、株価は連日40%以上急騰しました。Starmanが90%の株式を取得し、従来の株主は約10%を保持し1株あたり1.14ドルの現金を受け取ります。この取引により、ナスダック上場を維持しながら9,200万ドルの発行済負債が解消されます。 戦略的論点は「光技術の主権」にあります。Starmanは800G光トランシーバーを製造しており、AIデータセンター相互接続向けの次世代1.6Tアーキテクチャを設計中です。GoProは、画像処理、手ブレ補正、光学エンクロージャー、無線プロトコルをカバーする2,500件以上の取得済み米国特許と、GP3演算イメージングエンジンを提供します。セキュリティシステム用光ハードウェアは海外サプライヤーが主導しており、欧米の調達規制はデュアルユース部品の自国調達をますます義務付けています。Starmanはニュージャージー州の製造業に約1億5,000万ドルを投資する計画で、各国の政府が積極的に国内回帰を進めているサプライチェーン内に統合企業を位置付けています。 財務上の根拠はキャッシュフローの分散にあります。GoProのコンシューマー事業は、市場の飽和、スマートフォンによる代替、Insta360やDJIによる積極的なシェア拡大に直面していました。売上高は過去10年間で年平均7.51%減少し、2026年第2四半期の営業キャッシュフローは1,020万ドルの赤字、現金残高は短期負債に対して2,730万ドルまで減少していました。防衛調達サイクルは消費の落ち込みとは逆の動きを見せ、数年単位の政府契約は耐久消費財では実現できない予測可能な収益をもたらします。前年比31%増の4,700万ドルとなったGoProのサブスクリプション事業は、新しいエンタープライズ部門の下で継続的なソフトウェア利益率を積層させます。 実行リスクは依然として残された課題です。発表前のアナリスト評価は満場一致で「売り」であり、取引の完了には規制当局の承認と株主の承認が引き続き必要です。収益化の前に、Starmanは800Gおよび1.6Tトランシーバーの商用歩留まり率を検証しなければなりません。経営陣はまた、CMMCコンプライアンスや正式な欠陥監査を含む軍用規格の厳格さとコンシューマー向けソフトウェア文化を融合させる必要があります。GoProのカメラはすでにNASAのアルテミスIIミッションにおいてオリオンのソーラーパネル上で稼働実績があり、信頼できる工学的先例を示しています。同社はアクションカメラという枠組みを事実上脱却し、AIおよび国家安全保障インフラストラクチャにおける役割を担おうとしています。
NASDAQ:GPROロング
UDIS_Viewの投稿
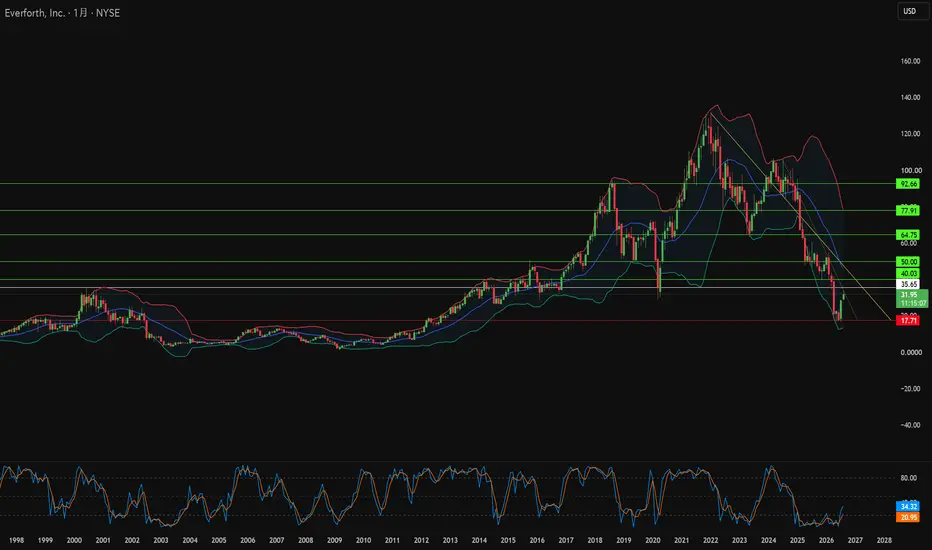
Everforthの株価はなぜキャッシュフローの半値なのかEverforth, Inc. は異例の経緯で脚光を浴びることとなりました。ドナルド・トランプ氏が2026年6月4日に最大5万ドルの同社株式を購入しました。その54日後、米陸軍は同社に1億1,550万ドルの防衛契約を授与しました。株価は購入日から56%上昇しましたが、開示書類の提出は取引から79日後となりました。この報告の遅れにより、個人投資家は上昇の初期段階を完全に逃すことになりました。防衛契約に先立つ政治的取引に対する連邦政府の監視は、その後強まっています。 Everforth ECSとして運営される政府向け事業が、現在収益の主柱となっています。陸軍は2029年9月までのSUNetセキュアネットワーク管理をカバーする1億4,780万ドルの単独入札契約を授与しました。国防保健局は3,000万ドルのヘルスケアIT近代化プログラムを追加しました。これらの複数年契約は、民間の人材派遣需要が減速するタイミングで持続的な政府収入をもたらしています。同社はまた、AWSプレミアティアパートナーとしての能力を民間企業市場にも拡大し、防衛グレードのサイバーセキュリティ基準を企業のデジタル変革業務に応用しています。 経営陣は市場から迫られる前に貸借対照表の改善に動きました。当座貸越枠は5億ドルから6億ドルに拡大され、返済期限は2028年から2031年に延長されました。JPモルガン・チェースとウェルズ・ファーゴがSOFR加算175〜275ベーシスポイントでこの合意を支援しました。2026年第2四半期の売上高は10.1億ドルに達し市場予想を上回り、純利益は1,420万ドルとなりました。Everforthは正式な特許出願ではなく、営業秘密やRapid Discovery Toolなどの独自アクセラレータを通じて競争優位性を保護しており、出願コストを回避しながら導入期間を短縮しています。 評価額こそがこの課題の核心です。株価はITセクター平均の19.3倍に対して15.7倍の実績PERで取引されており、EV/EBITDAは約6倍です。予想PERではその差がさらに広がり、セクターの14.5倍に対して7.5倍となっています。ディスカウント・キャッシュ・フロー(DCF)モデルでは1株当たり64.04ドルと算出される一方、アナリストの目標株価は27.50ドルから29.25ドルの間に集中しています。この乖離が投資判断の焦点となります:モデルが政府契約キャッシュフローの持続性を過大評価しているか、市場がまだ民家人材派遣のディスカウントを引きずる防衛ITシステマーの再評価を行っていないかのいずれかです。
NYSE:EFORロング
UDIS_Viewの投稿
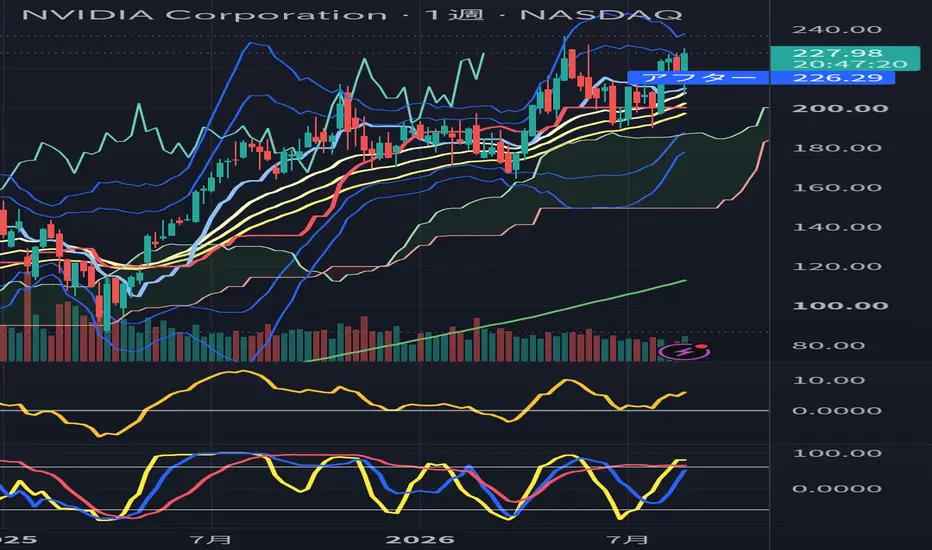
NVIDIA(NVDA):週足の強固な上昇トレンド継続。イベント通過とRCI底打ちが示す押し目買いの優位性​📌 着目しているポイント ​週足レベルの強力なサポートと反発: 240ドル付近の最高値圏から一時200ドル割れまで調整したものの、大局の上昇を支える移動平均線群(180〜200ドル帯)が強固なサポートとして機能し、227.98ドルまで急反発しています。 大局のパーフェクトオーダー(強い上昇構造)は完全に維持されています。 ​RCIの鮮やかな「底打ち反転」シグナル: RCI(順位相関関数)を見ると、短期線が底値圏(-100%付近)から鋭くV字回復してプラス圏へ急浮上しています。 中長期線も底堅く推移しており、週足レベルでの過熱感冷却から再上昇に向かう「王道の押し目」の形状が整いつつあります。 ​ファンダメンタルズの背景: チャート上のアフターマーケットの動きが示す通り、決算等の重要イベントを通過した直後の値動きです。 次世代チップ(Blackwell等)の需要見通しや巨大IT企業によるデータセンター投資の継続が意識されており、AI半導体需要の構造的な強気相場という根幹は揺らいでいません。 ​💡 重要な理由 ​週足という長期の時間軸で「主要サポート帯での価格の反発」と「RCIの明確な底打ち」が完全に合致しているためです。 イベント前の不確実性によるポジション調整(売り)をこなし、再び最高値を試すリスクリワードの高い優位な局面に入ったと分析できます。 ​🔮 主なシナリオと注目ライン ​1. 高値更新・青天井モード(メインシナリオ): 220〜230ドル台での足場固めを経て、直近最高値である240ドルのレジスタンスを実体で突破。 その後は上値抵抗のない未知の高値圏(青天井)へ向けた上昇トレンド再開を想定。 ​2. レンジもみ合い・再調整(サブシナリオ): イベント通過後の材料出尽くし感や、ナスダック全体の調整に連れ安となった場合、再び200〜210ドルの主要サポート帯を試す動きを警戒。 ​トレンド判断の分水嶺: 200ドルの大台および直近安値を週足終値で明確に下回るまでは、一貫して「上昇トレンド内の押し目(買い目線)」と判断します。
NASDAQ:NVDAロング
Hirokieeeeeの投稿
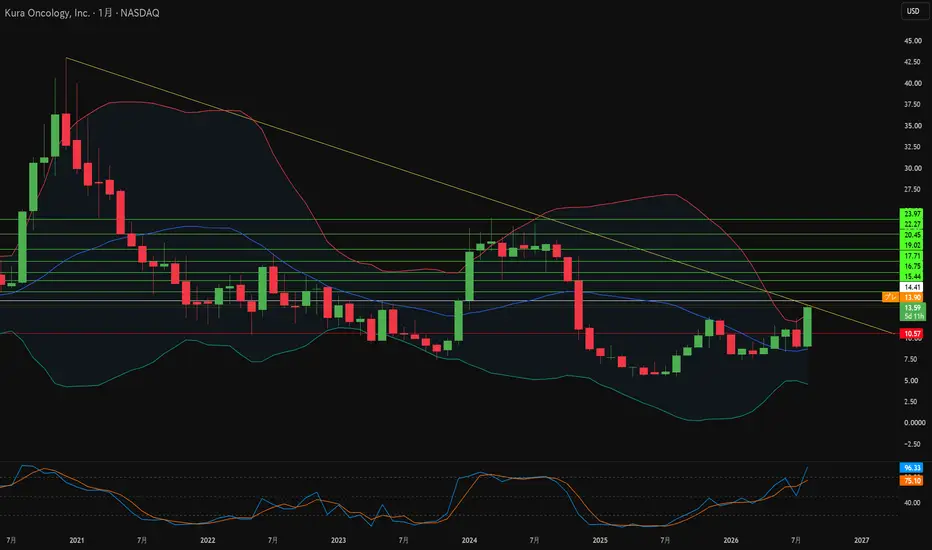
KuraのMenin阻害薬が複製困難な理由とは?Ziftomenibは白血病細胞を死滅させるのではなく、再プログラミングします。この低分子化合物は、NPM1変異芽球を未成熟な状態に維持する転写エンジンであるmenin蛋白とKMT2A蛋白の相互作用を阻害します。この複合体を破壊することで分化停止が解除され、悪性幼若細胞は機能的な白血球へと成熟します。この作用機序により、Kura Oncologyは腫瘍細胞とともに正常な骨髄をも損傷する細胞毒性アプローチと一線を画しています。FDAは2025年後半にKOMZIFTIを正式承認し、10年におよぶ分子化学の研究成果を商用資産へと結実させました。 承認の事実以上に重要なのは耐久性の問題です。Menin阻害薬というクラス全体が、治療に伴い発生するMEN1変異が結合ポケットの構造を変え、薬物を無効化するという繰り返される耐性メカニズムに直面しています。Blood誌に掲載された研究は、ziftomenibの差別化された結合化学を実証しました。本化合物は、それらの特定の耐性変異に対しても活性を維持します。競合分子は同じ置換が生じた際に活性を失うことが少なくありません。この耐性プロファイルこそが技術的堀(モート)であり、急性骨髄性白血病におけるファーストラインとしての位置付けが維持可能か一時的かを決定づけます。 特許ポートフォリオはこの化学的優位性を収益基盤へと変換します。米国特許12,410,184 B2はMenin阻害薬の結晶形をカバーし、原薬の独占権を2044年7月まで延長します。特許12,521,396は商用医薬品製剤を保護し、物質特許とは独立した第二の防壁としてジェネリック医薬品の参入を難しくします。追加の出願には、米国特許9,624,228下のKO-947 ERK阻害薬や、米国特許12,466,835および12,018,011下のマクロサイクル・ファルネシルトランスフェラーゼ・プラットフォームが含まれます。Kuraは単一の分子を守っているのではなく、化学プラットフォーム全体を防護しているのです。 財務状況は技術的仮説を裏付けていますが、それのみに依存しては reflection していません。第2四半期の売上高は2,087万ドルに達し、予想を710,000ドル上回りました。KOMZIFTIの純売上高は910万ドルで前期比57%増、新規患者の投与開始数は35%増加しました。Kyowa Kirinとの提携は、3億3,000万ドルの契約一時金を含む最大12億4,000万ドルの価値を持ち、50/50の利益折半のもとで米国での商業的支配権を維持しています。CEOのTroy Wilsonは市場で235万ドルの自社株買いを行いましたが、これは仮説自体というよりも確認のシグナルです。累計赤字13億2,000万ドル、四半期純損失6,830万ドル、2027年までの事業資金となる現金残高4億5,530万ドルなど、リスクは引き続き重大です。Darlifarnibはカボザンチニブとの併用で33~50%の奏効率と13ヶ月の中央値無進行生存期間を示し、プラットフォームを固形がんへと拡張しています。
NASDAQ:KURAロング
UDIS_Viewの投稿
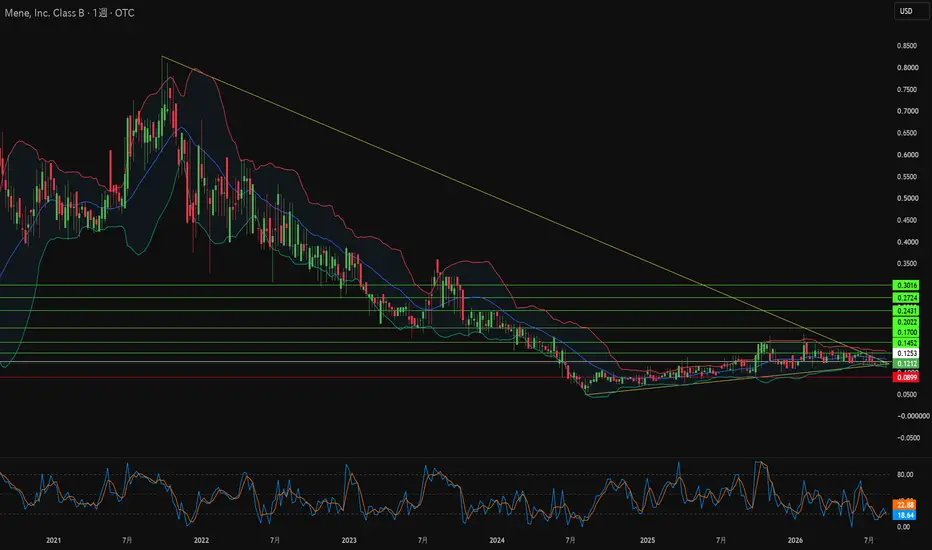
身につける金は保管する金を超えるか?Mene Inc. は単一の拒絶を中心に事業全体を構築しました。同社は貴金属の純度を下げることを拒否しています。伝統的な宝飾業者が鋳造を容易にし利益率を上げるために金と銅やニッケルを混ぜるのに対し、すべての製品は99.99%の純度を誇る24金またはPT999プラチナで鋳造されています。Mene は実際の金属重量に基づいて各商品の価格を決定し、リアルタイムのスポット価格に合わせて1分ごとに自動更新した上で、約30%のデザイン料を加算します。顧客はオンラインポータルを通じて所有する製品の価値を監視できます。生涯買い取りプログラムにより、顧客は市場価格で売却することが可能です。宝飾品は価値が下がる買い物ではなく、保有資産として機能し始めます。 マクロ経済の背景は同社に大きく追い風となっています。金スポット価格は1オンスあたり4,000ドルを超えて過去最高値を更新しました。持続的なインフレと通貨安が投資家 demand を押し上げ続ける一方で、ポーランド、中国、ブラジルの中央銀行は公的準備を拡大しています。金の総準備価値は米財務省証券を超えており、これはドル建て資産からの構造的なシフトを象徴する節目です。制裁リスクは富裕層に対しカウンターパーティリスクについての教訓を与えました。ウェアラブルな金地金は、銀行システムの許可なしに国境を越えることができます。 営業数字はこのモデルの成功を示しています。リピート顧客が四半期売上高の約65%を占めており、これは高級品小売りとしては異例の高さです。顧客が保有する Mene 製品の総額は3億5000万カナダドルを超えています。インサイダーが株式の約81%を保有しており、Canaccord Genuity は在庫拡大のために最大1億3000万カナダドルの成長資金枠を主導しました。D2C構造により店舗の固定費が削減され、独自ソフトウェアが動的価格設定、ポートフォリオ追跡、安全な再販を管理しています。 記事はバランスシートを超えた2つの主張で締めくくられます。人工知能はソフトウェア、金融、法律全般で認知労働を置き換えていますが、熟練した金細工師の直感を再現することはできません。自動化によって機械製造品が市場に溢れる中、本物の手仕事にはより高いプレミアムが付くはずです。金はまた宗教的伝統において聖なる意味を持ち、Mene はパームロザリオや24金のクロス pendants などの製品でその伝統を取り入れています。信仰に裏打ちされた demand は四半期ごとのセンチメントに左右されません。中央銀行による構造的な買い入れと1オンスあたり5,000ドルを目指すアナリストの予測が合わさり、持続的な成長を示唆しています。
OTC:MENEFロング
UDIS_Viewの投稿
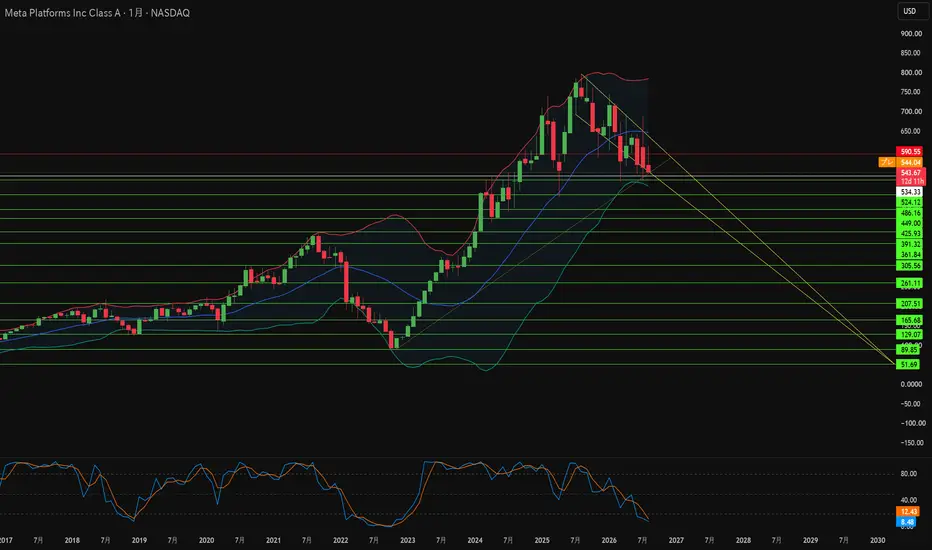
1450億ドルが1.4兆ドルのリスクに直面するとき、何が起きるか?Meta Platformsは2026年上半期を通じて異例の減速なき売上モメンタムを維持しました。第1四半期の売上高は前年同期比33%増の563.1億ドルに達しました。第2四半期の売上高は28%増の608.0億ドルに拡大しました。広告インプレッション数は14%増加し、広告平均価格は12%上昇しました。ファミリーアクティブユーザー(DAU)は3%増の36.0億人に達しました。しかし、損益計算書の営業利益ライン以下ではまったく異なる物語が展開されています。総費用および経費は55%増の420.3億ドルへと急増しました。この数値には24.0億ドルの法的費用と11.8億ドルの人員削減費用が含まれています。営業利益率は前年同期の43%から31%に圧縮されました。純利益は14%減の158.5億ドルとなりました。希薄化後EPSは6.18ドルとなり、市場予想の約7.22ドルを下回りました。 利益率の圧縮は、歴史的規模のインフラ構築に直接起因しています。第2四半期単期の設備投資額だけで、AI計算施設向けに310.8億ドルに達しました。経営陣は通期の見通しを1300億〜1450億ドルへと絞り込み、下限を50億ドル引き上げました。フリーキャッシュフローは7.84億ドルへと急落し、過去約4年で最低の四半期水準となりました。前年同期に101.7億ドルの自社株買いを行ったのに対し、当四半期中の自社株買いはゼロでした。シティは、約14ギガワットの容量を支援するため、2027年の設備投資額が2050億ドルに達すると予測しています。あまり目立たないのは、6月30日時点で未開始の2789.9億ドルに上るリース債務です。Metaは7月にさらに680億ドルのデータセンターリース契約を締結しました。これらは一切貸借対照表に計上されていません。長期負債は836.6億ドルに対し、現金および有価証券は902.6億ドルとなっています。 地政学的摩擦は、Metaが事業を展開および投資できる場所を再編しつつあります。中国の規制当局は4月に20億ドル規模のManus買収の撤回を命じ、Manusは8月に独立を再開しました。テンセントが出資交渉中ですが、完了した売却は確認されていません。イランでのインターネット障害とロシアでのWhatsApp規制により、日次ユーザー数が前期比で減少しました。オーストラリアは16歳未満と疑われる75万6000件のアカウントの削除を強制し、強制力のある訴訟を検討中です。ブリュッセルはさらに踏み込みました。欧州委員会は7月、InstagramとFacebookが中毒性のあるデザインを使用しているとの予備的認定を行い、Metaに対して世界売上高の最高6%(約120億ドル)の罰金リスクを突きつけました。技術面では、Meta Superintelligence Labsが8月にMuse Glimmerをオープンウェイトモデルとして公開しました。旗艦モデルのMuse Sparkは非公開のままです。独自のMTIAシリコンにより外部チップサプライヤーへの依存度を低減する一方、新しく公開された顔認証特許はウェアラブル光学機器への積極的なシフトを示しています。 最も深刻な脅威は財務面ではなく法的なものです。29の州司法長官による連合体は8月18日、オークランドで連邦裁判を開始しました。1.4兆ドルというリスク試算数字は、原告からではなくMeta自身の弁護士から出されたものです。カリフォルニア州は現実的な数字を1930億ドル近くに設定し、ロブ・ボンタ州司法長官はこの訴訟を損害賠償ではなく返還・不当利得返還請求と位置付けました。8人の陪審員は助言的な役割を果たすのみで、イヴォンヌ・ゴンザレス・ロジャース裁判官が責任と救済措置を決定します。ニューメキシコ州はすでに9億4200万ドルの罰金と未成年者に対する月間90時間の利用上限を課しました。ロサンゼルスの陪審は3月にMetaとGoogleに責任があると認定し、70対30の割合で600万ドルの支払いを命じました。投資上の問いは不快なほどシンプルです。広告によるキャッシュフローが今日のAIの野望を資金面で支えていますが、各州はMetaに対し13歳未満のデータとそれに基づいて訓練されたアルゴリズムの削除を求めています。罰金は費用処理できますが、削除された学習データは元に戻りません。
NASDAQ:METAショート
UDIS_Viewの投稿
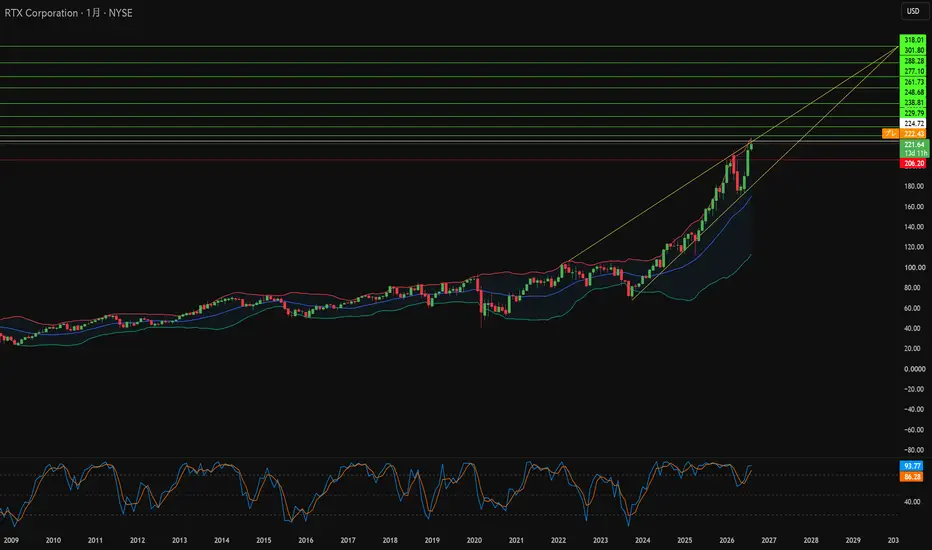
なぜレイセオンは年間1,000発のトマホークを製造するのか?レイセオン・テクノロジーズは、世界的な再軍備を驚異的なスピードで契約収益へと変換しています。米海軍は同社と7年間・229億ドルのトマホークミサイル契約を結び、年間生産量を100発未満から1,000発以上に引き上げました。ミサイル防衛局はSM-3ブロックIIA迎撃ミサイルに7億4,500万ドルを追加し、レイセオンはアラバマ州の統合施設を1.5倍に拡大するために1億1,500万ドルの投資を約束しました。また、戦争省(Department of War)は「自由の工廠」プログラムのもと同社を選定し、同盟国の防衛サプライチェーンを強化しています。 商用部門も同様に好調です。プラット・アンド・ホイットニーは2026年初頭にギヤードターボファン(GTF)エンジンで800件以上の受注およびコミットメントを記録し、90社以上のエアライン顧客全体で商用受注残高が8,000基を超えました。BOCアビエーションだけでも最大220基のGTFエンジンを発注しました。軍用推進部門では、13億ドルのF135維持契約により、42の空軍基地と13隻の現役艦艇向けに予備部品と整備設備資金が提供されます。コリンズ・エアロスペースは、オープンアーキテクチャアビオニクス向けに4億7,200万ドルのチヌーク近代化受注を重ねました。 技術が堀(モート)を形成しています。特許を取得した減速ギアによりGTFファンブレードの回転数が抑えられ、航空機の燃料消費量が20%削減されます。SPY-6レーダーファミリーは標準化された2フィートのレーダーモジュールアセンブリを使用し、1つの共有特許アーキテクチャから7つの海軍艦艇クラスに対応します。水中自律性の分野では、オールカーボンファイバー製のHADALUSプラットフォームが試験で2,000海里以上を航行し、従来の長時間潜水艇の約3分の1から5分の1のコストを実現しました。レイセオンは18ヶ月未満でこのプログラムをスケッチから海洋実証へと移行させました。 政府とのコスト分担が全体を補完します。プラット・アンド・ホイットニー・カナダはカナダ当局と提携し、ロンゲール工場の2億7,500万カナダドルの近代化を実施、インフレや金利圧力から利益率を守りつつ設備投資を削減しました。受注残高の見通しは今後10年間に及び、ミサイル、レーダー、推進力、自律型システムにわたっています。もはや需要が存在するかどうかではなく、生産能力がそれに追いつけるかどうかが問題となっています。
NYSE:RTXロング
UDIS_Viewの投稿
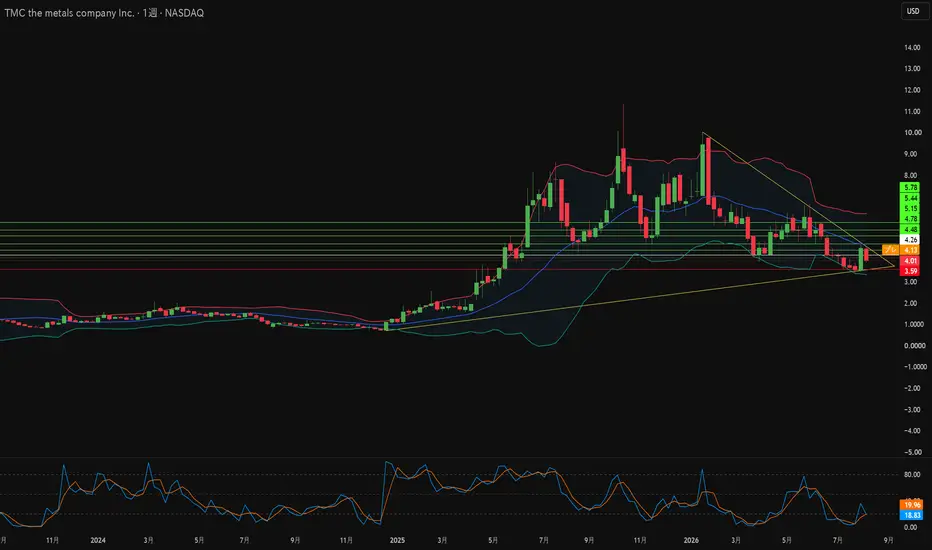
海底の岩石は電池金属での中国の支配を崩せるか?The Metals Company は、株式市場で最も激しい乱高下を記録した企業のひとつとなった。株価は2025年を通じて450%以上上昇したが、2026年中には約49%下落した。現在の株価は4ドル近辺で推移しており、時価総額は約17億ドルを示唆している。2026年第2四半期は6010万ドルの純損失を計上し、2026年6月30日時点の手元流動性は1億4300万ドルであった。この株価下落は技術的失敗ではなく、規制プロセスの長期化を反映したものだ。 戦略的根拠は供給網の地政学にある。中国は重要鉱物の陸上製錬で圧倒的な優位を誇り、ワシントンはニッケル、コバルト、銅、マンガンの自給自足を望んでいる。深海平原に存在する多金属団塊には、これら4つの金属が高濃度で含まれている。これらの金属は、電気自動車、防衛プラットフォーム、AIデータセンターの供給源となる。同社は度重なる遅延を受け、国際海底機構への依存を放棄した。大統領令14825号は現在、連邦機関に対して深海鉱物ライセンスの迅速化を指示するとともに、軍事機関に対して防衛備蓄に向けた団塊の引取評価を命じている。 規制面の進展は着実だ。米国海洋大気庁(NOAA)は2026年4月、6万5000平方キロメートルと6億1900万トンの団塊をカバーするUSA-A申請の完全な適合を確認した。同庁は2026年5月、12万2000平方キロメートルと10億トン以上を網羅するUSA-B申請を正式に認定した。統合されたUSA-A申請の認定は2026年10月に見込まれている。最終的な商用回収許可は、2027年末の船形プラットフォーム展開前に交付される見通しだ。 ハードウェアはすでに試運転に向けて進展している。Allseasは超深海船Hidden Gemを回収プラットフォームに改修した。4.5キロメートルのフレキシブルライザーが水中エアインジェクションを用いて団塊を引き上げる。海底クローラーはコアンダ効果ノズルを使用し、海底に触れることなく採集を行う。デジタルツインシステムとAIアルゴリズムが回収速度とポンプ送出量をリアルタイムで調整する。Mariana Mineralsとのサービス合意は、ブラウンズビル港でのバッテリー用硫酸塩製錬を目標としている。年間300万ウェットトンの初期公称能力は、12億5000万〜25億ドルの売上を示唆している。アナリストのコンセンサスは「強い買い」を維持しており、目標株価は10.00〜12.25ドルの範囲となっている。
NASDAQ:TMCロング
UDIS_Viewの投稿
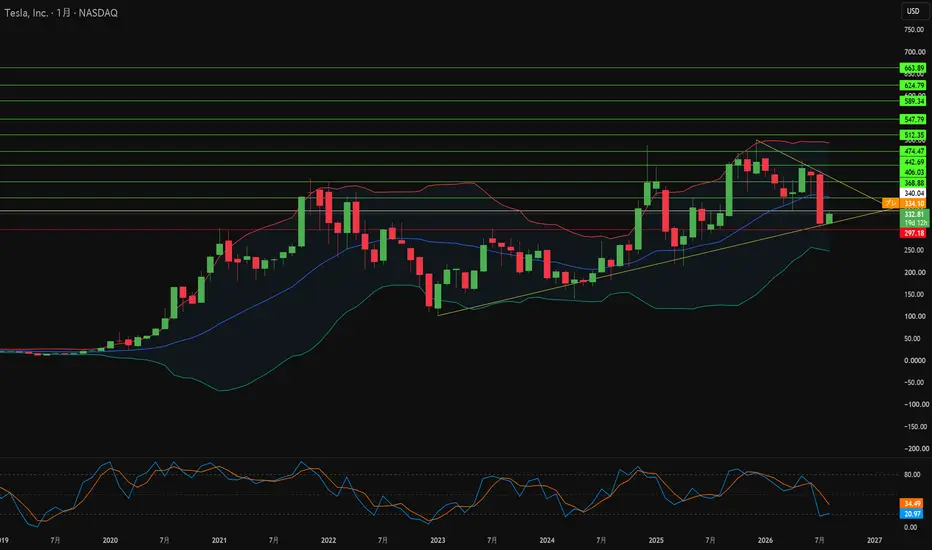
テスラは168億ドルで一体何を建設しているのか?テスラはもはや販売する自動車だけで定義される企業ではありません。米空軍は、角張ったステンレス製エグゾスケルトンと48V電装系アーキテクチャを理由に、ホワイトサンズでの実弾ミサイル標的としてサイバートラックを要請しました。チェチェン部隊は戦術テストのためにサイバートラックに重機関銃を搭載済みです。別途、イーロン・マスクのxAIは、情報分析、兵器開発、戦場ソフトウェアをカバーする機密システム内にGrokを配備するペンタゴンの承認を獲得しました。テスラ車には工場出荷時点でStarlinkアンテナが標準統合されています。同社は単なる消費者向け輸送ではなく、世界的な安全保障インフラへと自らを組み込みつつあります。 主力の自動車事業はより厳しい現状を示しています。2023年のピーク後、納車台数は2年連続で減少しており、Model 3とModel Yには明らかな陳腐化が見られます。経営陣は需要を防衛するために値下げと低金利ローンを導入しました。これらの策は主要な国際市場全体で車両粗利益率を圧迫しました。サイバートラックは依然として需要制限、リコール、生産拡大の障壁に直面しています。テスラは人型ロボティクスの組み立てスペースを確保するため、Model SとModel Xの生産を終了しました。テスラは約435億ドルの現金と同等物を保有していますが、設備投資の拡大がフリーキャッシュフローを圧迫しています。 Terafabはこの新戦略の最も明確な現れです。テスラとSpaceXは、テキサス州グライムズ郡にある1億平方フィートを超えるチップ工場に共同で168億ドルを投じることを約束しました。この施設はロジック、メモリ、先端パッケージング、検査を1つの屋根の下に統合し、地域の地下水を保全するためにギボンズ・クリーク貯水池から水利権を引き込んでいます。初期費用だけでもテスラの過去12ヶ月の純利益の4倍を超え、テスラの負担分は年間資本予算の約3分の2を消費します。税務申告書類によると、複数フェーズの支出は最終的に1190億ドルに達する可能性があります。TerafabはOptimus、Cybercab、軌道上データセンター向けにカスタムシリコンを供給する必要があり、明確な代替サプライヤーは存在しません。 実行上のギャップは完全自動運転にあります。テスラは製造コストを抑えるためにカメラベースのビジョンにのみ依存し、LiDARやレーダーを排除しています。Waymoは2億マイル以上の自動運転走行を完了し、週に50万回の有償乗車を生成しています。対してテスラは20〜40台の稼働車両で240万マイルの有償ロボタクシー走行を記録したにとどまり、旧世代のHardware 3チップには無人運転に必要なメモリ帯域幅が不足しています。BYDが1,117件のバッテリー特許を保有しているのに対しテスラは97件にとどまり、PTABは先行技術を理由に異議申し立てされたAI特許を無効化しました。現在、ロボティクスと自動運転ソフトウェアが推定企業価値の40%以上を占め、自動車事業の約34%を上回っています。エンジニアリング上の野心ではなく、規制当局の承認こそが構想全体の最大の制約となっています。
NASDAQ:TSLAロング
UDIS_Viewの投稿
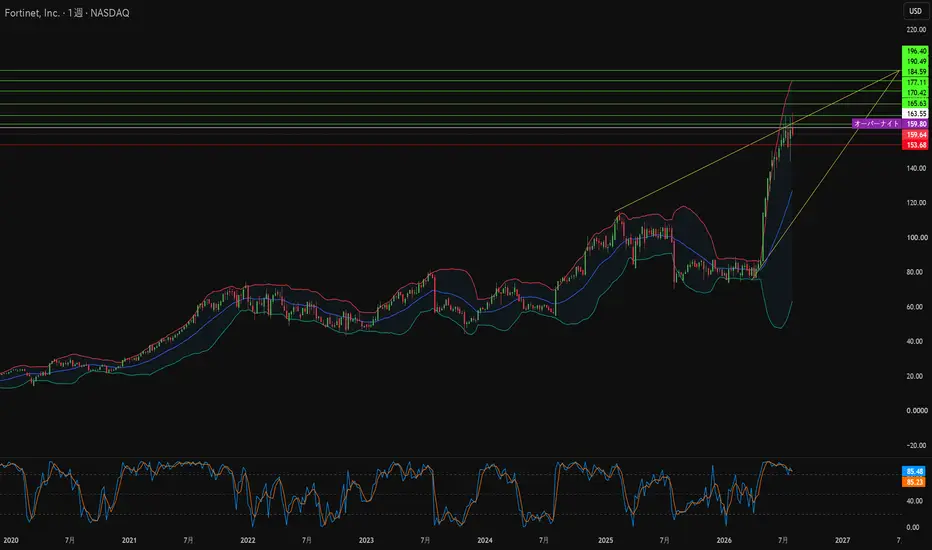
インテルがFortinetの次世代防火壁チップを製造する理由Fortinetは2026年第2四半期を自社の業績予想上限を上回る好決算で締めくくりました。売上高は前年同期比26%増の20億5,000万ドルに達しました。製品売上高はさらに好調で、FortiGateの出荷増とエンタープライズモデルの上位改定により52%増の7億7,300万ドルに急増しました。請求額(Billings)は33%増の23億7,000万ドルとなりました。Non-GAAP粗利益率は80.9%を維持し、営業利益率は490ベーシスポイント拡大して過去最高の38%に達しました。調整後フリーキャッシュフローは9億9,600万ドル(マージン49%)を記録しました。経営陣は積極的に資本還元を行い、年初来で1,250万株を9億7,300万ドルで自社株買いしました。 戦略的な注目点は損益計算書ではなく半導体にあります。Intel Foundry(インテル・ファウンドリー)は、Fortinetの第6世代SP6ファイアウォールASICを共同開発し、製造します。FortinetはIntel Foundryにとって初の外部サイバーセキュリティ顧客であり、Intel 4プロセスノードにおける初の外部顧客となります。生産はアイルランドのFab 34で行われます。この地理的条件が重要です。Fortinetは世界のアプライアンス出荷台数の約48%を占めており、この規模を保護するには東アジア以外のファウンドリーでの供給継続性が不可欠です。また、SP6はSP5のモノリシックな7nm設計を捨て、分散型チップレット(chiplet)アーキテクチャを採用しており、歩留まり向上と単価低減を実現しています。 需要の牽引役は3つの方向から収束しています。データ主権の規制強化により、企業はローカルでのデータ検査へとシフトしており、Fortinetは制限付きトラフィック向けオンプレミス拠点「FortiSASE Outpost」で対応しています。人材不足も自動化を後押ししており、リーダーの56%がスキルギャップを侵害原因に挙げ、60%がAIセキュリティ人材の採用に苦戦しています。企業のAI導入は新たな攻撃面を生み出していますが、FortiAIGateはNVIDIA BlackwellおよびHopperのアクセラレーション、Dynamo推論フレームワーク、Nemotronセーフティモデルを活用し、インラインプロンプトの監視を行います。セグメントの数値にもそれが表れています。SASEファイアウォールの請求額は34%増の20億ドルを超え、OTセキュリティの請求額は55%以上増加、AI主導のSecOps請求額は25%増加しました。 通期見通し(ガイダンス)は全面的に上方修正されました。通期売上高は80億2,000万〜81億8,000万ドル、請求額は93億5,000万〜95億5,000万ドル、Non-GAAP EPSは3.41〜3.47ドルを目標としています。モデリング上の主な警戒要因はメモリ部品の価格設定であり、経営陣は下半期の請求額に対して高一桁台の逆風になると指摘しています。Fortinetは既存顧客でのシェア拡大と高性能アプライアンスの販売価格引き上げにより、これを緩和します。カスタムチップ、欧米での製造、AIセキュリティ統合の組み合わせは、ソフトウェアのみを提供する競合他社にとって参入障壁(堀)となります。
NASDAQ:FTNTロング
UDIS_Viewの投稿
Visaはなぜ入力クセの技術に売上高の13倍を払うのか?Visaは、イスラエルの行動バイオメトリクス企業BioCatchを24億ドルの現金で買収することに合意しました。売却元はPermiraが助言するファンドおよびその他の株主です。この取引は規制当局の承認待ちであり、Visaの2027会計年度第2四半期末までに完了する予定です。Visaが購入しているのは、承認後ではなく承認前に不正を検知する能力です。BioCatchは、キーストロークのタイミング、タッチジェスチャー、デバイスの操作方法など、3,000以上の匿名化された行動シグナルを分析します。21カ国の350以上の銀行顧客を通じて、18億台のデバイスと7億6000万人のユーザーをカバーしています。 商用ロジックは取引量ではなく、収益構成にあります。アカウント乗っ取りや詐欺は、世界経済に年間1兆ドル以上の損害を与えています。生成AIにより、それらの攻撃はより安価に、より迅速に、そして遥かに説得力を持つようになりました。BioCatchは2025年末に年間経常収益(ARR)1億8500万ドルを突破しました。第4四半期だけで2000万ドル以上の新規ARRを獲得しました。同社は2025年中にウェルズ・ファーゴを含む90社の顧客を追加しました。資産規模で米国の4大銀行のうち3社がすでに同社のソフトウェアを運用しています。 BioCatchは、Visaで最も急成長している部門の1つである付加価値サービス部門に統合されます。Visaは過去5年間で、技術とインフラに130億ドル以上を投じてきました。同社は別途、コードの脆弱性を発見・修正するためのAIパイプラインであるVulnerability Agentic Harnessをオープンソース化しました。現在、両決済ネットワーク会社はセキュリティを運営コストではなく製品ラインとして扱っています。Mastercardは2024年にRecorded Futureを26億5000万ドルで買収しており、これはFeaturespace以来のVisaにとって最大のセキュリティ取引となります。 実行リスクには注意が必要です。買収価格は年間経常収益の約13倍を意味し、成長がつまずく余地はほとんどありません。複数の管轄区域にわたる規制審査により、完了が2027年まで遅れる可能性があります。国境を越えたデータ規制により、市場間でのバイオメトリクスシグナルの移動が制限されます。世界的なサイバーセキュリティ人材の不足は、プラットフォームの拡張コストを引き上げます。それでもVisaは、強固なバランスシートと防御可能な戦略的方向性を持ってこのサイクルに入ります。投資助言ではありません。ご自身で調査を行ってください。
NYSE:Vロング
UDIS_Viewの投稿
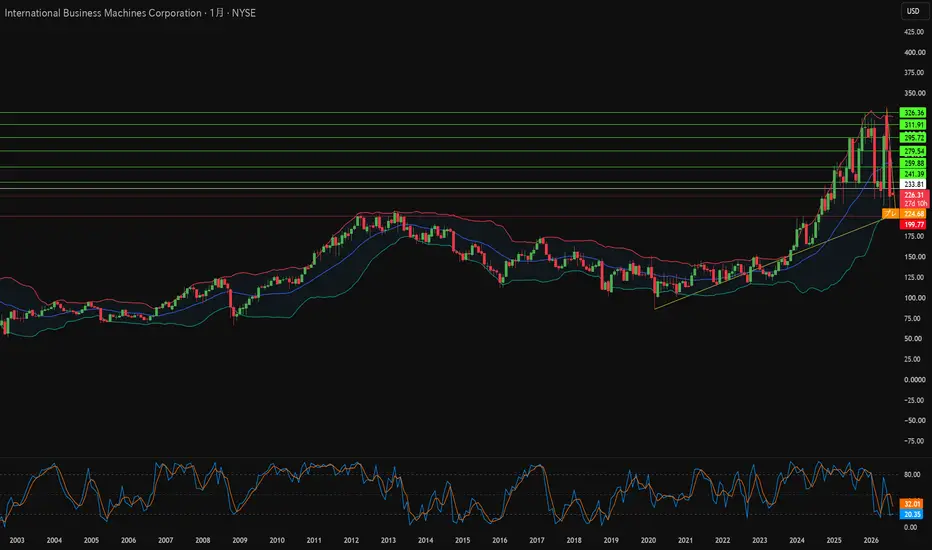
IBMはなぜ未来を120量子ビットに賭けるのか?IBMが発表した2026年第2四半期の売上高は172億ドルで、前年同期比わずか1%の増加にとどまりました。しかし、この表面的な数字は水面下で進む構造改革を押し隠しています。経営陣はハイブリッドクラウドで得た利益を資本集約的な研究開発へと投じています。その戦略を象徴するのが2つの買収です。IBMはマルチクラウド自動化をリードするためにHashiCorpを64億ドルで買収し、さらにリアルタイムエンタープライズAIを加速させるためConfluentを傘下に収めました。企業の購買担当者は現在、独自ソフトウェア、カスタムAI、クラウド自動化へと予算を再配分しており、IBMはその支出シフトの渦中に自らを位置付けています。 同社は知的財産に関しても同様の規律を適用しています。IBMは2020年にレースから撤退するまで、29年連続で米国での特許出願数首位を維持していました。現在の経営陣は、非戦略的なレガシー特許を売却し、年間の維持費用を削減しています。新しい特許出願は、ハイブリッドクラウド、半導体、AI、量子システムに集中しています。同社は世界中で6,000以上のAI特許ファミリーを保有しており、その被引用率は強固な競合優位性を築いています。ハードウェアも同じ論理に従っています。Power S1112サーバーは基準の3倍のパフォーマンスと69%の効率向上を実現します。IBM Autonomous Operationsは運用上の問題を15倍速く解決します。Red HatおよびDeloitteと共同で構築されたProject Lightwellは、完全なアップグレードサイクルを強制することなくセキュリティパッチをバックポートします。 最大の野心が込められているのが量子コンピューティングです。IBMは物理量子ビット数の量を競うレースを離脱し、回路の忠実度(フィデリティ)を重視する方針へと転換しました。120量子ビットのNighthawkプロセッサは218個の調整可能なカプラーを使用し、30%複雑な回路に対応します。買収手続き中のHRL Laboratoriesにより、1ケルビンで動作するシリコンスピン量子ビットが加わり、極低温制御のオーバーヘッドが大幅に削減されます。ロードマップでは、2029年までに200の論理量子ビットを持つStarlingを、2030年代半ばにはBlue Jayを目指しています。Algorithmiqとの共同研究では、材料化学における検証済みの量子アドバンテージがすでに実証されています。 科学と地政学がこの絵図を完成させます。IBM、オークリッジ国立研究所、クリーブランド・クリニックは、量子ハードウェア上でFLiBe溶融塩の9つの分子構成を計算しました。この溶融塩は核融合炉内部でトリチウム燃料を増殖させるものであり、従来の計算手法ではその結合エネルギーに10%の誤差が生じていました。ハイブリッド量子スーパーコンピューティングはこの誤差を完全に消し去りました。米国政府は現在、先端コンピューティングを主権資産として扱っています。IBMはAnderon量子ウエハファウンドリの設立と防衛コンサルティング会社SiXworksの買収でこれに応えました。控えめな売上増の陰で、同社は利益率、競合優位性、そして国家的な優先事項を軸に自らを再構築しています。
NYSE:IBMロング
UDIS_Viewの投稿
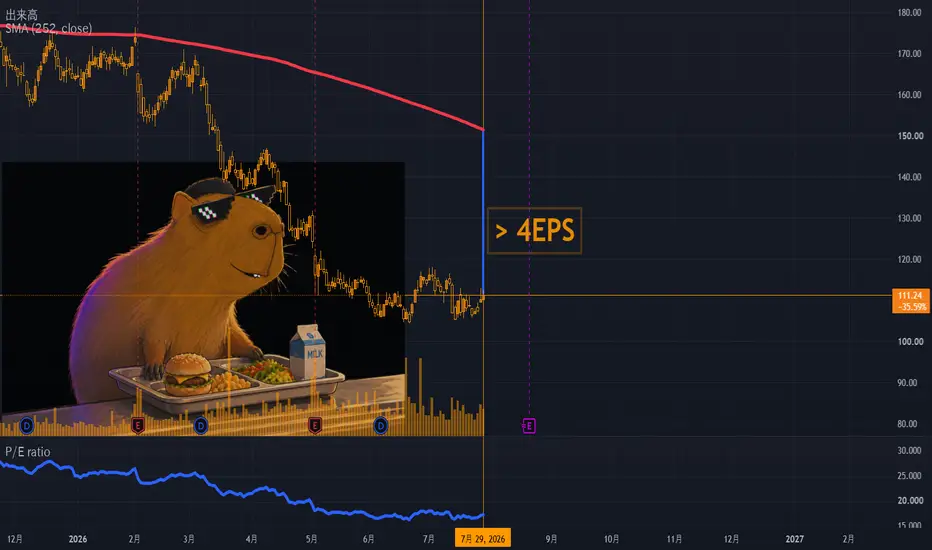
長期的な成長の余地がある、安定した食品会社Redoubling は、私が独自に行っている研究プロジェクトで、次の質問に答えることを目的としています。 資本を倍にするにはどれくらいの時間がかかるでしょうか? 各記事では、私がモデルポートフォリオに追加した異なる企業に焦点を当てます。 取引価格としては、記事が公開された日の最後の日足ローソク足の終値を使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。 会社概要 1. 主な活動分野 マルゼッティ社は、小売とフードサービスの2つの報告セグメントを通じて事業を展開する米国の専門食品メーカーです。 小売部門は、2025年度の売上高の53%を占め、常温保存可能なドレッシング、ソース、ディップ、クルトン、冷凍ガーリックブレッド、ディナーロールなどをスーパーマーケット、量販店、会員制倉庫型店舗に供給している。 フードサービス部門は全体の47%を占め、主に全国的なレストランチェーンやフードサービス卸売業者向けに、特注のソース、ドレッシング、冷凍パン、ロールパン、パスタなどを開発・製造している。 2025年度の連結純売上高は約19億1000万ドルで、内訳は小売部門が10億ドル、フードサービス部門が9億570万ドルでした。 2. ビジネスモデル Marzettiは、B2Cブランド包装食品の販売、ライセンスブランドの製造とマーケティング、B2Bフードサービス生産を組み合わせています。 小売事業においては、自社ブランドで販売する製品、レストランブランドの独占ライセンスに基づいて製造する製品、そして比較的小規模な小売店向けプライベートブランド製品から収益を得ている。 フードサービス事業における収益の大部分は、全国展開するレストランチェーンに供給される特注品やプライベートブランド製品(多くの場合、販売代理店を通じて供給される)と、フードサービス事業者向けに販売されるマルゼッティブランド製品から得られています。 したがって、成長は、サブスクリプションやソフトウェアのような定期契約ではなく、小売流通、消費者の需要、レストラン顧客とのメニュープログラム、ライセンス関係、製品イノベーション、価格設定、製造量に依存します。 3. 主力製品またはサービス 主な自社ブランドは、Marzettiのドレッシング、ディップ、業務用ソース、New York Ba​​keryの冷凍ガーリックブレッドとクルトン、Sister Schubertの冷凍ディナーロール、Cardini'sとGirard'sのドレッシング、Chatham Villageのクルトン、Marzettiの冷凍パスタです。 ライセンス商品には、チックフィレイのソースとドレッシング、オリーブガーデンのドレッシング、バッファローワイルドウィングス、アービーズ、サブウェイのソース、テキサスロードハウスのステーキソースと冷凍ロールパンなどが含まれる。 2025年度において、フードサービス向けドレッシングおよびソースは会社全体の売上高の35%を占め、小売向け常温保存可能なドレッシング、ソース、クルトンは23%、小売向け冷凍パンは20%、フードサービス向け冷凍パンおよびその他の製品は12%、冷蔵小売向けドレッシングおよびディップは10%を占めた。 マルゼッティは2026年5月1日にバチャンズ・ジャパニーズ・バーベキューソースを買収した。バチャンズは2025年12月31日までの12ヶ月間で約8700万ドルの売上を上げていた。 4. 事業の主要国 米国は圧倒的にマルゼッティにとって最も重要な市場です。同社によれば、純売上高の大部分は国内であり、2025会計年度末時点で同社が運営する14の食品工場は米国にあり、小売およびフードサービス製品の大部分は米国の営業チーム、ブローカー、および販売代理店を通じて販売されています。 一部の製品は米国、カナダ、ヨーロッパの第三者によって製造されているため、カナダとヨーロッパは主要な収益市場というよりは、二次的なサプライチェーン拠点となっている。 最近買収したバチャンズブランドにとって、日本は日米的なポジショニングや日本のみりんなどの原材料を通じて戦略的に重要な意味を持つが、マルゼッティ社は現時点で日本やその他の外国を重要な販売地域として公表していない。 5. 主な競合企業 競争は細分化されており、大手包装食品会社、専門のソースおよびベーカリーメーカー、小売業者のプライベートブランド、流通業者所有のフードサービスブランドが含まれます。 クラフト・ハインツは、ハインツ、クラフト、その他のブランドを通じて、調味料、ソース、マヨネーズ、サラダドレッシングの分野で直接競合している。 マコーミック社は、小売用ソース、マリネ液、ホットソース、およびブランド製品またはカスタマイズされた外食産業向けフレーバーソリューションの分野で競合しています。 ゼネラル・ミルズは、特にピルズベリーとその北米フードサービス事業を通じて、冷蔵または冷凍の生地や外食向け焼き菓子の分野で競争している。 マルゼッティ社は、スーパーマーケットの棚スペースを巡ってストアブランドや食品サービス卸売業者のプライベートブランドのソースやドレッシングとの激しい競争にも直面しており、価格、品質、革新性、ブランド認知度、マーケティング、顧客サービスを主な競争要因として挙げている。 6. 利益成長に貢献する外部要因と内部要因 外部要因: Marzettiの全国チェーン顧客におけるレストランの客数とメニュー需要の増加、便利な冷凍パンと特徴的なソースに対する消費者の継続的な需要、大豆油、小麦粉、乳製品原料、包装、輸送費の低下により、利益が増加する可能性があります。 2025年度は、複数のレストランチェーン顧客からの需要増がフードサービス事業の売上を支え、コストデフレも営業利益の増加に貢献した。 一部のクイックサービスレストランの顧客層と、ライセンス供与された新製品に対する消費者の受容度は、潜在的な外部販売促進要因となる可能性があるが、同社は需要は米国の経済状況と消費者の行動に左右されると注意を促している。 内部要因: Marzettiは、コスト削減プログラム、製品イノベーション、流通拡大、レストランとの関係を利用してライセンス製品を食料品小売市場に投入することで利益を向上させることができます。 2025年2月に買収したアトランタの製造施設は、効率性、生産能力、顧客との近接性、サプライチェーンの回復力を向上させることを目的としている。 最近発売された商品には、グルテンフリーのニューヨークベーカリーのガーリックブレッド、テキサスロードハウスのロールパン、マルゼッティプロテインランチ製品、そして新たにライセンスを取得したドレッシングの種類などがある。 バチャンズは、より広範な流通網、新たな販売チャネル、関連するソースカテゴリー、そしてマルゼッティの製造・調理能力を通じて、新たな成長基盤を提供する。 2026年3月期には、連結売上高が減少したにもかかわらず、コスト削減により粗利益が約50ベーシスポイント上昇しました。 7. 利益減少に寄与する外部および内部要因 外部の脅威: Marzetti は、大豆油、小麦粉、甘味料、乳製品、卵、樹脂ベースの包装、運賃、エネルギー、労働力のインフレと変動にさらされています。 関税、制裁、地政学的な混乱、世界的な商品流通の変化は、コストの上昇や供給の制限につながる可能性がある。 競争圧力によって価格の引き下げや販促費の増加を余儀なくされる可能性があり、また小売業者の統合やプライベートブランドの拡大はマルゼッティの交渉力を弱める可能性がある。 また、レストランの利用客が低価格メニューを重視するようになったり、消費者が砂糖やナトリウムの摂取量を減らしたり、あるいは全体的な食品摂取量を減らしたりする方向にシフトした場合(減量薬に関連する変化を含む)には、需要が減少する可能性もある。 食品安全、表示、環境規制は、コンプライアンスとリコールのリスクをさらに高める。 内部の弱点: 顧客とパートナーの集中度が高い: 2025年度の連結収益のうち、チックフィレイ関連の売上が29%、ウォルマートが19%を占めている。 どちらかの関係が悪化すれば、稼働率と収益に重大な影響を与える可能性がある。 いくつかの重要な小売製品は、契約期間が固定されたライセンス契約に依存しており、これらの契約は解除されたり、更新されなかったりする可能性がある。 バチャン社の買収は、統合および実行上のリスクをもたらし、その一部は2億ドルのタームローンで賄われたため、金利負担が増加し、バランスシートの柔軟性が低下した。 マルゼッティ社は、人件費、情報技術費、買収活動への支出も増やしており、2026年3月期には販売費及び一般管理費が9.5%増加したため、粗利益は増加したものの、報告された営業利益は減少した。 製造の中断、サイバー攻撃、製品のリコール、あるいはイノベーションの失敗は、収益性をさらに低下させる可能性がある。 8. 経営陣の安定性 過去5年間の経営陣の交代: 経営陣は非常に安定しています。 デビッド A. チェシンスキー氏は2016年4月から社長を務め、2017年7月からはCEOも務めている。 トーマス・K. ピゴット氏は2019年から最高財務責任者、副社長、および副秘書を務めてきた。 2021年から2026年7月までの間、CEOもCFOも交代しなかった。 重要なガバナンスの移行は取締役会長レベルで起こりました: ジョン B. ガーラック・ジュニアは2023年12月に退任するまで執行会長を務め、その後、長年独立取締役を務めたアラン・Fが後任となった。 以前は筆頭独立取締役を務めていたハリス氏が会長に就任した。 CEOと会長の役職は引き続き別々である。 戦略的および文化的影響: CEOとCFOの交代がないことで、資本配分、ライセンスの拡大、コスト削減、食品に特化したポートフォリオ開発の継続性が支えられています。 同じ経営陣の下、同社はアトランタの施設を買収し、効率の悪いミルピタスの施設を閉鎖し、社名をランカスター・コロニーからマルゼッティに変更し、4億ドルでのバチャンの買収を完了した。 今回の会長交代は、前CEOで主要株主である創業家が執行会長を務めていた体制から、包装食品および消費者マーケティングにおいて豊富な経験を持つ独立した会長への交代という、ガバナンス上の大きな転換を意味する。 同社は文化的な影響を数値化していないが、提出書類によると、この新しい組織構造は経営陣の戦略的な継続性を維持しながら、独立した監督を強化することを目的としている。 なぜこの会社を私のモデルポートフォリオに追加したのですか? 確かに、現在のところ1株当たり利益は伸びていませんが、総収益の長期的な安定成長、強力な売掛金回転率、良好な負債対収益比率、堅実な営業、投資、財務のキャッシュフローは、回復力のある財務状況を示しています。 自己資本利益率と売上総利益率の長期的な成長に加え、売上高に対する在庫比率、流動比率、および利息カバー率の指標が良好であることは、私の肯定的な評価をさらに裏付けるものですが、営業費用率の低さと支払日数の進捗の遅れには注意が必要です。 株価収益率(PER)が16.7倍であることから、同社の評価は妥当と言えるだろう。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは一切ありません。 分散係数が20であり、現在の株価が年間平均から4 EPS以上乖離していることを考慮すると、最後の日足の終値でこの会社に私の資本の5%を割り当てることは、ポジションに対するバランスのとれたアプローチを維持しながら、妥当であるように思われます。
NASDAQ:MZTIロング
Be_Capyの投稿
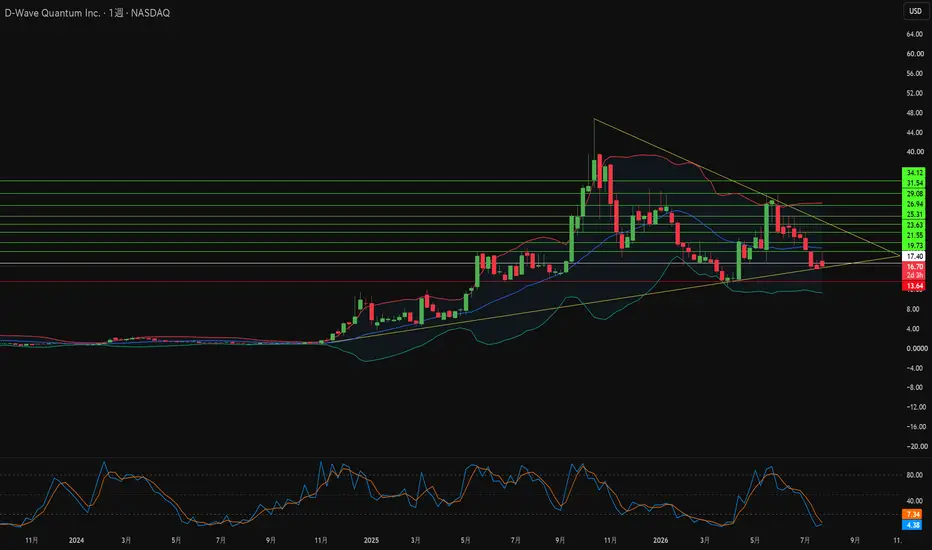
3300万ドルの受注はD-Waveの収益を救えるか?D-Wave Quantum Inc.は、量子コンピューティングを研究所から実際の運用システムへと移行させました。同社は量子アニーリングと新しいゲートモデルのロードマップを組み合わせたデュアルプラットフォームのハードウェア戦略を展開しています。同社の Advantage2 システムは 4,400 以上の超伝導量子ビットを搭載し、物理ノイズを 75% 削減しています。Leap クラウドプラットフォームは 40 か国以上のユーザーに 99.9% の稼働率でサービスを提供しており、同プラットフォーム上での Advantage2 の利用実績は前年同期比で 314% 増加しました。長期的な目標として、経営陣は 2030 年までに 10 個の論理量子ビット、2032 年までに 100 個の論理量子ビットの実現を目指しています。 財務状況は極めて対照的です。2026 年初頭時点の直近 12 か月間の年間売上高は 1,244 万ドルにとどまり、第 1 四半期の売上高は前年同期比 80.9% 減の 286 万ドルに縮小しました。一方で、受注額(Bookings)は異なるストーリーを示しています。第 1 四半期の受注額は 3,340 万ドルに急増し、まだ売上として計上されていない将来の商用需要の存在を示しています。当四半期の営業費用は 5,654 万ドルに達し、そのうち 2,579 万ドルが研究開発費に充てられました。流動性は引き続き余裕があり、当座比率は 21 を超えています。空売り残高(Short interest)は浮動株の 17.82%、すなわち 6,500 万株以上に達しています。 商用面での検証は、パイロットプログラムから名前の知られた企業顧客へと移行しています。AT&T は 2026 年 7 月に契約を拡大し、アニーリングソルバーをライブネットワークシステムに組み込むことで、最適化タスクの時間を 60 分から 15 秒未満に短縮しました。BASF はハイブリッド量子ソフトウェアを液体充填プラントに適用し、スケジューリング時間を 10 時間から 5 秒に短縮すると同時に、製品の遅延を 14% 削減しました。IDC は 2026 年の量子コンピューティング評価において D-Wave を「リーダー」に選出しました。 政府からの需要は、株式希薄化の少ない第 2 の収益チャネルとなっています。米国商務省は、政府に対して発行される 1 億ドルの普通株式と引き換えに、CHIPS法に基づく 1 億ドルの資金提供を提案する意向書に署名しました。この資金はフロリダ州、コネチカット州、およびカナダの施設に充てられます。ペンタゴンの CDAO は Tradewinds 上で D-Wave に「Awardable(受注可能)」ステータスを付与し、現在 Advantage2 システムがミサイル防衛およびロジスティクス業務のためにアラバマ州の Davidson Technologies で稼働しています。D-Wave はまた、2026 年 7 月に上場先を Nasdaq に変更し、機関投資家のアクセスを向上させました。Benchmark は目標株価 30 ドルで「買い」評価を維持し、Rosenblatt は 43 ドルで「買い」を再確認しました。投資家にとっての中心的な疑問は、受注残がキャッシュバーン(現金消費)を上回るスピードで収益に転換されるかどうかです。
NASDAQ:QBTSロング
UDIS_Viewの投稿
シーゲイト株が突然1,000ドルに達した理由とは?シーゲイト・テクノロジー(Seagate Technology)は、AIインフラ需要における最も予想外の勝者の一社となりました。同社の株価は2026年に3倍となり、過去12ヶ月間で700%以上上昇しました。Wedbushのアナリストであるマット・ブライソン氏は目標株価を1,000ドルに引き上げ、ウォール街のコンセンサスは平均目標株価1,020ドルの「強い買い」となっています。第4四半期の1株当たり利益(EPS)は、経営陣のガイダンスである4.80〜5.20ドルに対し、約4.89ドルと予想されています。このレンジは前年同期比で2倍以上の増加を意味します。2026年4月3日に終了した四半期の純利益率は、長年の1桁台から24%に達しました。 この需要は周期的なものではなく構造的なものです。生成AIモデルのトレーニングと運用にはエクサバイト規模のストレージ容量が必要であり、現在クラウドデータセンターがシーゲイトの売上高の約80%を占めています。ハイパースケーラーはサーバー導入の遅延を避けるため、早期に容量を確保する必要があり、これがシーゲイトに異例の交渉力を与えています。生産枠は2027年まで完全に予約されており、長期契約は2028年まで延長されています。 theseの契約により、ボラティリティの高さで知られるハードウェアビジネスが、予測可能性の高いキャッシュフローに変化しています。業界の予測では、世界ストレージ市場は2034年までに約9,850億ドルに達するとされています。 テクノロジーこそが堀(優位性)です。Mozaic 3+ プラットフォームは、熱アシスト磁気記録(HAMR)を採用し、従来の記録メディアを制限していた密度の上限を打破しました。鉄白金超格子が微細化する磁性粒子を安定させ、ナノフォトニックレーザーとプラズモニックライターが光学回折限界以下の表面を加熱します。量子スピンエレクトロニクスリーダーとカスタム12nmコントローラーがこのシステムを完成させます。面記録密度はすでにプラッタあたり3TBを超えており、次は4TBと5TBを目指しています。テラバイトあたりの消費電力は40%削減され、組み込み炭素足跡は55%減少します。 弱気派の主張も等しく重視すべきです。シーゲイトの株価収益率(PER)は69倍で取引されており、ハードウェアセクターの基準を大きく上回っていますが、PEG比率が0.5であることは成長性がなおプレミアムを支持していることを示唆しています。Sandiskは2026年初頭の四半期売上高でシーゲイトを追い抜き、エンタープライズ向けフラッシュメモリ需要の急増を背景に61%の純利益率を記録しました。フラッシュのコスト低下は、長期的にニアラインHDDのシェアを侵食する可能性があります。ライセンスなしでのファーウェイ向け出荷に対するBISによる3億ドルの制裁金や、2026年の1億7,500万ドルの株主和解など、規制関連の経緯も残っています。HAMRの完璧な実行が引き続き決定的な要因となります。
NASDAQ:STXロング
UDIS_Viewの投稿
ダークファイバーはVerizonをAIの勝者にできるか?Verizonは2026年第2四半期の営業収益が343億ドルであったと発表しました。機器販売の落ち込みにより、総収益は前年同期比で0.7%減少したものの、調整後1株当たり利益(EPS)は$1.30となり、市場予想を上回りました。経営陣は通期の調整後EPS見通しを$4.99から$5.04の範囲に引き上げました。90億ドル規模のコスト構造改革プログラムは順調に進展しています。2026年の設備投資額は160億ドルから165億ドルの間と見込まれています。上半期に35億ドルの自社株買いを実施した後、取締役会は2026年の自社株買い目標を45億ドルに増額しました。ポストペイド携帯電話の純増数は過去5年間で最高を記録しました。 より興味深いストーリーはインフラ層にあります。VerizonはGoogleと10億ドルを超えるダークファイバー(未照明光ファイバー)契約を締結しました。Googleは未照明のファイバー芯線を借り受け、自社の光学機器を接続することで、エンドツーエンドの制御権を維持します。Verizonは最小限の追加運用コストで休止設備を収益化しています。CEOのダン・シュルマン(Dan Schulman)氏は、年内にさらに数千億円(数十億ドル)規模のインフラ契約が結ばれると見込んでいます。レガシーな電話交換局はエッジ推論拠点へと転換されており、エンドユーザーの近くでAIワークロードのレイテンシ(遅延)を削減しています。Amazon Web ServicesやMicrosoftとのパートナーシップにより、そのエッジ展開がさらに拡大しています。 政府・国防需要が第2の成長ベクトルとなっています。米国国防総省(DoD)は、高度なワイヤレスモビリティのために「Spiral 4」調達枠組みの下でVerizonを選定しました。9800万ドルのDoD契約延長には、セキュアなポイント・ツー・ポイント接続が含まれます。沿岸警備隊は別途6600万ドルのEISタスクオーダーを発行しました。ゼロトラスト・アーキテクチャを備えたプライベート5Gネットワークが、現在、戦略的防衛基地に導入されています。国際面では、BT Groupとの50:50のジョイントベンチャーにより、BT InternationalとVerizonの法人向け有線部門が統合されました。このプラットフォームは180カ国、3,000社以上の多国籍企業顧客にサービスを提供し、年間約40億ドルの収益を上げています。Verizonは構造決定のためにBTに6億2500万ドルのイコライゼーション決済を行いました。 自動車のコネクティビティは、この技術スタックの商用価値を証明しています。Verizonは全米のBMWおよびMINIの新型車両向けに5GおよびLTEサービスを提供しており、KDDIが同プラットフォームを管理しています。この展開は、3GPP Release 16規格で構築された全米規模の5Gスタンドアロン(SA)コア上で稼働しており、低遅延が求められるアプリケーション向けの将来的なネットワークスライシングを可能にします。特許出願活動は、5Gコアオーケストレーション、仮想化RAN(vRAN)、およびセルフヒーリング(自己修復)ネットワーク機能に集中しています。投資における焦点は、市場がVerizonを単なる成熟した無線キャリアとして評価し続けるのか、それともデジタルインフラの事業主として評価し始めるのかという点にあります。
NYSE:VZロング
UDIS_Viewの投稿
WDC リバウンド狙い4時間足の V-Fib 0.5 で、今日上がれば伸びそうな形に見えます。 自己責任でお願いします。
NASDAQ:WDCロング
ikepenの投稿
防衛取引1件でArcher Aviationの未来は変わるか?Archer Aviation(NYSE: ACHR)は、純粋なエアタクシーメーカーからデュアルユース(軍民両用)の航空宇宙エコシステムへと再定義を進めています。同社は防衛技術企業のAnduril Industriesと提携し、Archerの民用機と同じハイブリッド電動アーキテクチャをベースにしたグループ5の自律型攻撃ヘリ「Thunder」を発表しました。ファンボロー国際航空ショーでの発表後、株価は年初来で大幅安が続いているものの、約20%急騰するなど投資家は熱狂的に反応しました。この防衛用モデルはヘルファイアミサイルを含む重兵器を搭載可能で、迅速な現場配備のために標準的な海上コンテナに収まります。重要なのは、Archerの商用化スケジュールを圧迫している数年がかりのFAA(米国連邦航空局)旅客認証プロセスを回避できる点です。 このショートカットがなぜこれほど重要なのかは、財務状況を見れば明らかです。2026年第1四半期、Archerの売上高は前期の30万ドルから増加し、アナリスト予想の約90万ドルを上回る160万ドルにとどまりました。一方で、R&D(研究開発)および認証費用の加速により、純損失は2億1770万ドルに拡大しました。調整後EBITDA損失は経営陣の予想範囲内である1億7250万ドルとなり、会社は約18億ドルの手元流動性を維持しているため、現在の資金燃焼ペースで約2年半の資金滑走路が残されている計算になります。Andurilとの提携は、フラッグシップのエアタクシー「Midnight」が完全な商用サービスに達するずっと前から収益に貢献し始める可能性がある、FAA非依存の迅速な収益チャネルを提供します。 防衛領域を超えて、Archerは他にも複数の成長レバーを構築しています。同社は機内でオフライン動作するように設計され、将来的に航空会社へライセンス供与される予定の航空特化型AIモデル「Zee」を発表しました。また、BETA TechnologiesおよびMacquarie Capitalとともに充電インフラコンソーシアム「ACES」を立ち上げ、2030年までに250拠点の設置を目指しています。これは経営陣がテスラの初期のスーパーチャージャー展開を明確にモデルとした戦略です。規制面では、ArcherはFAAフェーズ3型式証明を完了した初のeVTOL企業となり、アラブ首長国連邦(UAE)において「Midnight」の初期商用飛行に向けた簡素化されたルートを確保しました。 総合すると、Archerの訴求ポイントは「いつ旅客用エアタクシーが飛ぶのか」から「それが実現するまでにこのプラットフォームで幾つの収益源を生み出せるか」へとシフトしています。Thunder、Zee、そしてACESが四半期で2億1770万ドルの損失を埋められるかどうかに、投資家は現在期待を寄せているのです。
NYSE:ACHRロング
UDIS_Viewの投稿
イートン:自動車部品メーカーからAI電力の覇者へ?イートン(ETN)は、従来の自動車部品サプライヤーから世界的なAIインフラの要へと転換を図り、産業界で最も目覚ましい企業変革の1つを実行しています。その中核となるのが、2026年3月12日に完了した95億ドルのBoyd Thermal買収です。これにより、イートンは液冷技術の空白を埋め、高圧配電からAIサーバーを冷却するコールドプレートに至る「グリッド・ツー・チップ(格子からチップまで)」スタックの端から端までの制御権を手中におさめました。EBITDA倍率22.5倍で評価されたこの大型買収だけで、2026年の売上高に17億ドルが上乗せされると試算されています。 マクロ経済の追い風も大きく寄与しています。2030年までにAIデータセンターは米国の全電力消費の最大17%を占める可能性があり、動きの鈍い電力公社に痺れを切らしたハイパースケール事業者は「メーター裏(behind-the-meter)」の電力ソリューションへとシフトしており、イートンはこの構造変化を取り込める絶好のポジションにいます。数字はすでにそれを物語っています。2025年度の売上高は過去最高の274億ドルに達した上、電気部門の受注残高は前年比48%増の196億ドルという過去最高を記録しました。ただし、この成長は無償ではありません。純利息費用は前年同期比で約3倍に膨らみ、買収費用によりGAAP EPSは2.45ドルから2.22ドルに押し下げられ、売上が加速する一方で短期的な利益率の圧縮が浮き彫りになっています。 事業ポートフォリオの再編は多方面で続いています。モビリティ・グループはスピンオフされ、2027年第1四半期までに完了予定の51億ドルのリバース・モリス・トラスト取引によってDana Incorporatedと統合されます。また、英国ウィムボーンに新たな積層造形(3Dプリンティング)センターが開設されたほか、FranklinWHとの提携により、イートンの「Home as a Grid」戦略が住宅用蓄電池へと拡張されました。 株式市場も注視しています。ETNの株価は年初来で17%上昇し、PER 39.1倍の約401ドルで取引されており、シティグループ、モルガン・スタンレー、RBCは目標株価を最大500ドルまで引き上げ、1セッションで強気のオプション取引が648%急増しました。投資家にとっての最大の関心事は、196億ドルの受注残高のほぼ完璧な履行をすでに織り込んでいる現在の株価バリュエーションに、実際の実行力が追いつくかどうかです。
NYSE:ETNロング
UDIS_Viewの投稿
112233445566778899101011111212131314141515161617171818191920202121222223232424252526262727282829293030313132323333343435353636373738383939404041414242
…999999

Made by humans | 人の手で作られています

市場データ提供: ICE Data Services.参照データ提供: FactSet. Copyright © 2026 FactSet Research Systems Inc.Copyright © 2026, American Bankers Association. CUSIPデータベース提供: FactSet Research Systems Inc. All rights reserved. SEC提出書類およびその他ドキュメント提供: Quartr.© 2026 TradingView, Inc.

主要プロダクト
  • スーパーチャート
スクリーナー
  • 株式
  • ETF
  • 債券
  • 暗号コイン
  • CEXペア
  • DEXペア
  • Pine
ヒートマップ
  • 株式
  • ETF
  • 暗号コイン
カレンダー
  • 経済
  • 決算
  • 配当
  • IPO
その他プロダクト
  • ポートフォリオ
  • ファンダメンタルグラフ
  • イールドカーブ
  • オプション
  • マクロマップ
  • Pine Script®
  • MCPサーバー
アプリ
  • モバイル
  • Desktop
コミュニティ
  • ソーシャルネットワーク
  • ラブウォール
  • お友達紹介
  • クリエイタープログラム
  • ハウスルール
  • モデレーター
アイデア
  • トレーディング
  • 教育
  • エディターズピック
Pine Script
  • インジケーター・ストラテジー
  • 魔術師
  • フリーランサー
  • マーケットプレイス
ツールとサブスクリプション
  • 機能
  • 価格
  • マーケットデータ
  • プランを贈る
トレーディング
  • 概要
  • ブローカー
  • ブローカー比較
  • The Leap
スペシャルオファー
  • CMEグループ先物
  • Eurex先物
  • 米国株バンドルデータ
会社情報
  • 私たちについて
  • スペースミッション
  • ブログ
  • ヘルプセンター
  • キャリア
  • メディアキット
商品
  • TradingViewストア
  • タロットカード
  • C63 TradeTime
ポリシーとセキュリティ
  • 利用規約
  • 免責事項
  • プライバシーポリシー
  • Cookieポリシー
  • アクセシビリティ宣言
  • セキュリティのヒント
  • バグバウンティ・プログラム
  • ステータスページ
ビジネスソリューション
  • ウィジェット
  • チャートライブラリ
  • Lightweight Charts™
  • アドバンスドチャート
  • トレードプラットフォーム
成長機会
  • 広告
  • ブローカーシステムの統合
  • パートナープログラム
  • 教育プログラム
コミュニティ
  • ソーシャルネットワーク
  • ラブウォール
  • お友達紹介
  • クリエイタープログラム
  • ハウスルール
  • モデレーター
アイデア
  • トレーディング
  • 教育
  • エディターズピック
Pine Script
  • インジケーター・ストラテジー
  • 魔術師
  • フリーランサー
  • マーケットプレイス
ビジネスソリューション
  • ウィジェット
  • チャートライブラリ
  • Lightweight Charts™
  • アドバンスドチャート
  • トレードプラットフォーム
成長機会
  • 広告
  • ブローカーシステムの統合
  • パートナープログラム
  • 教育プログラム
Look FirstLook First