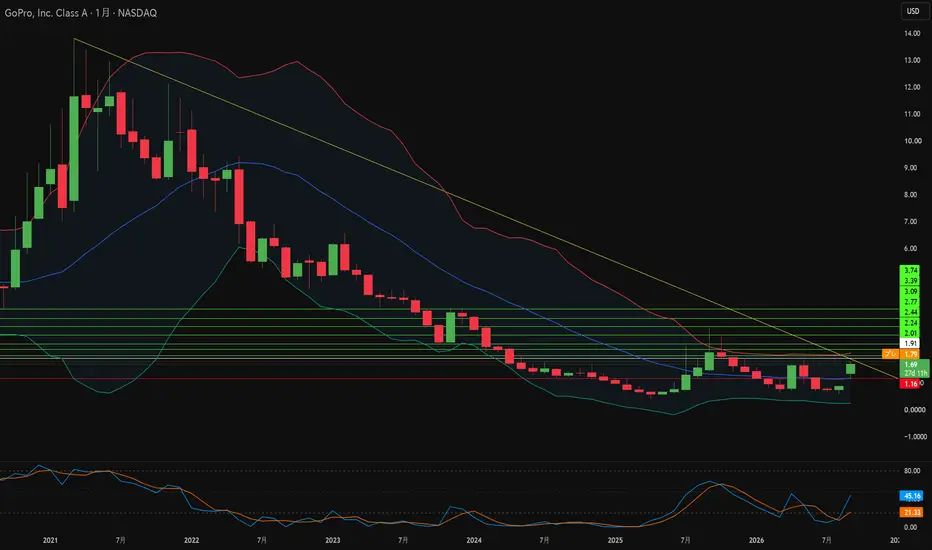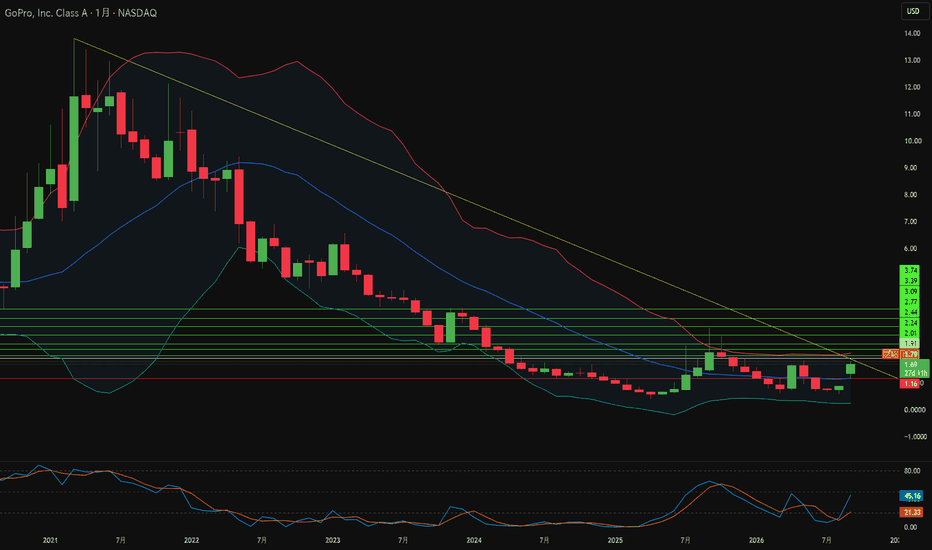
Starmanはウォール街が見落とした何を見たのか?GoProは2026年で最も劇的な企業再編の一つを実行しました。9月初旬、YouTubeクリエイターのマーク・フィッシュバック氏が苦境に立つ同カメラメーカーの株式8.5%を取得しました。その数日後、同社はStarman Opticalとの2億8,500万ドル規模の最終合併合意を発表しました。市場がGoProを防衛およびAIハードウェアサプライヤーとして再評価したことで、株価は連日40%以上急騰しました。Starmanが90%の株式を取得し、従来の株主は約10%を保持し1株あたり1.14ドルの現金を受け取ります。この取引により、ナスダック上場を維持しながら9,200万ドルの発行済負債が解消されます。
戦略的論点は「光技術の主権」にあります。Starmanは800G光トランシーバーを製造しており、AIデータセンター相互接続向けの次世代1.6Tアーキテクチャを設計中です。GoProは、画像処理、手ブレ補正、光学エンクロージャー、無線プロトコルをカバーする2,500件以上の取得済み米国特許と、GP3演算イメージングエンジンを提供します。セキュリティシステム用光ハードウェアは海外サプライヤーが
くすりの窓口(5592)|自社株買いは好材料、ただし残り枠は見た目ほど大きくないくすりの窓口が、2026年8月の自己株式取得状況を発表しました。
結論から言うと、自社株買いは需給の支えになります。ただし、現在の株価から積極的に追いかけるほどの新材料ではありません。
## 8月の取得実績
8月は43,100株を約1億664万円で取得しました。
平均取得単価は約2,474円です。
6月からの累計は次のとおりです。
・取得株数:259,500株
・取得金額:約6億3,126万円
・累計平均取得単価:約2,433円
取得上限は40万株、8億円です。
株数では上限の64.9%ですが、金額では既に78.9%まで進んでいます。
## 残り14万株を買えるわけではない
残っている枠は、140,500株、約1億6,874万円です。
9月1日終値2,720円で計算すると、残りの金額で取得できるのは約62,000株です。
40万株の上限まで取得するには、残りを平均約1,201円で買う必要があります。
現在の株価水準では、株数枠より金額枠が先に尽きます。
2,720円前後で残額を使った場合、最終的な取得株数は約32万株。発行済み株式の約2.8%が現実的な水準で
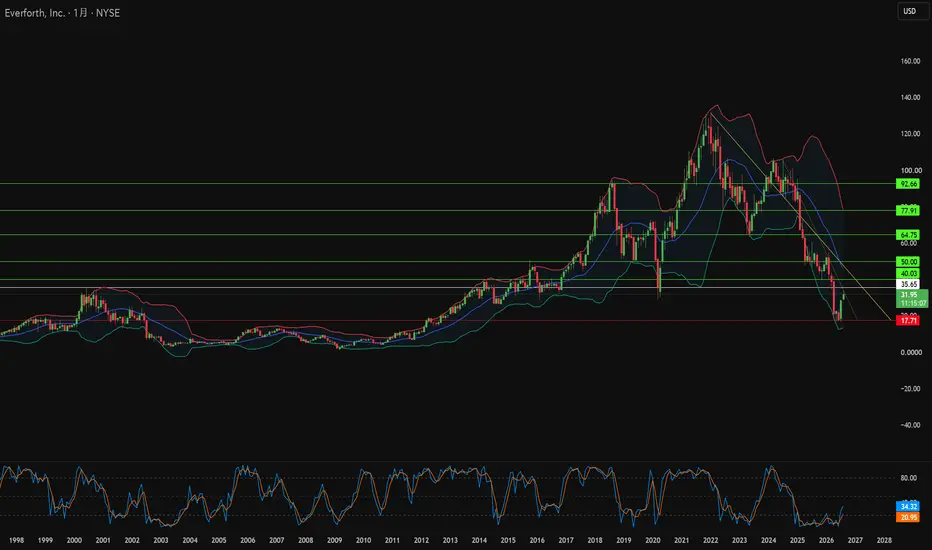
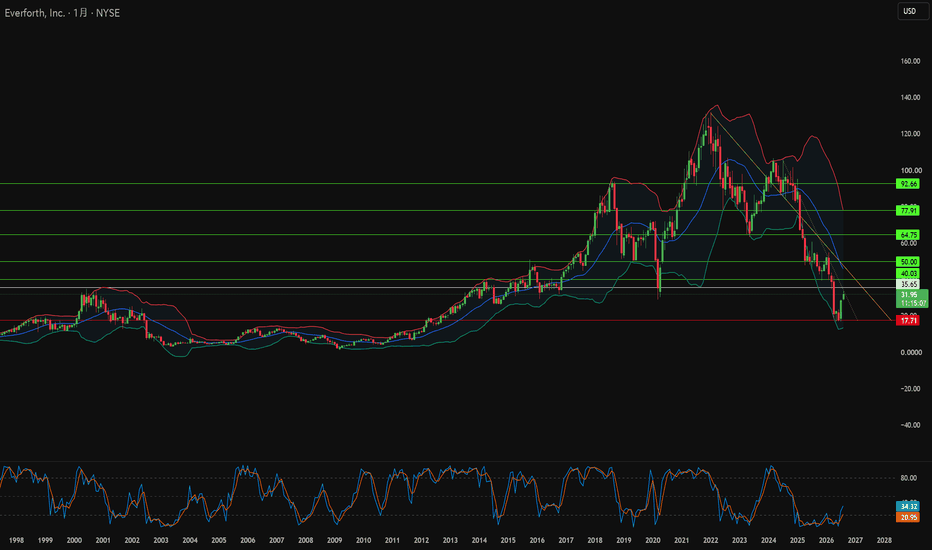
Everforthの株価はなぜキャッシュフローの半値なのかEverforth, Inc. は異例の経緯で脚光を浴びることとなりました。ドナルド・トランプ氏が2026年6月4日に最大5万ドルの同社株式を購入しました。その54日後、米陸軍は同社に1億1,550万ドルの防衛契約を授与しました。株価は購入日から56%上昇しましたが、開示書類の提出は取引から79日後となりました。この報告の遅れにより、個人投資家は上昇の初期段階を完全に逃すことになりました。防衛契約に先立つ政治的取引に対する連邦政府の監視は、その後強まっています。
Everforth ECSとして運営される政府向け事業が、現在収益の主柱となっています。陸軍は2029年9月までのSUNetセキュアネットワーク管理をカバーする1億4,780万ドルの単独入札契約を授与しました。国防保健局は3,000万ドルのヘルスケアIT近代化プログラムを追加しました。これらの複数年契約は、民間の人材派遣需要が減速するタイミングで持続的な政府収入をもたらしています。同社はまた、AWSプレミアティアパートナーとしての能力を民間企業市場にも拡大し、防衛グレードのサイバーセキュリティ基準を企業のデジタル変革業務に応
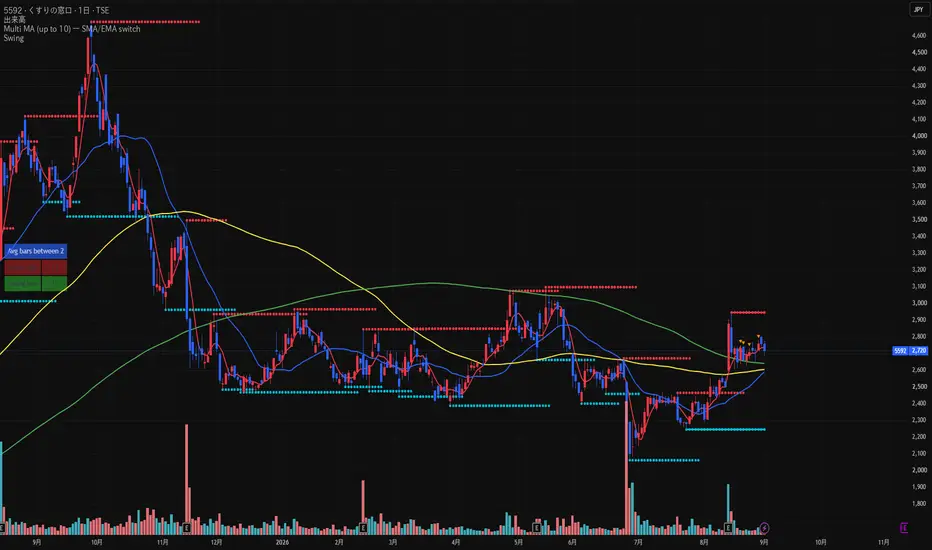
くすりの窓口|2,745円を回復 次に必要なのは出来高くすりの窓口の日足を更新します。
結論からいうと、チャートは改善しています。
ただし、上昇再開と判断するには出来高の裏付けがまだ足りません。
■好決算後に2,950円近くまで上昇
8月14日に発表された2027年3月期第1四半期は、売上高36億4,300万円、営業利益7億8,400万円でした。
前年同期比では、売上高25.0%増、営業利益24.6%増です。
決算発表日の株価は一時2,906円まで上昇し、終値は2,880円。出来高は382,200株まで増加しました。
その後、8月17日に2,947円まで上昇しましたが、終値は2,710円まで押し戻されています。
2,880~2,950円には、利益確定や戻り売りが出やすいことが確認できました。
■2,731~2,745円を終値で回復
8月28日の終値は2,759円。
前日比+37円、+1.36%でした。
チャート上で再突破の確認帯としていた2,731~2,745円を終値で上回りました。
2,620~2,660円の支持帯から反発し、安値を切り上げている点も前向きです。
ただし、これだけでは上昇再開とは判断しません。
三菱重工|4,306円突破は定着せず 次の確認点は4,150円三菱重工の日足を更新します。
前回は、4,306円を上抜けられるかを確認点に置きました。
株価は一度4,306円を超え、4,400円近辺まで上昇しました。しかし、その価格帯には定着できず、3,900円台まで押し戻されています。
今回の動きで確認できたのは、ブレイクした事実よりも、抜けた価格を終値で維持できるかが重要だということです。
■現在の位置
8月28日の終値は4,025円。
前日比+40円、+1.00%でした。
3,900円前後で下げ止まり、4,000円を回復した点は短期的に前向きです。短期線と25日移動平均線の上にも戻りつつあります。
ただし、すぐ上には下降中の75日移動平均線があります。さらに4,150円前後には直近の戻り高値があり、上昇トレンドへ戻ったとはまだ判断できません。
■業績は強いが、割安とは言いにくい
8月4日に発表された2026年度第1四半期は、受注高2兆224億円、売上収益1兆1,942億円、事業利益1,596億円でした。
前年同期と比べ、受注・売上・利益はいずれも増加しています。
一方、8月28日時点の予想PERは約35.6倍、PBRは
MC×悩ましい2つの”中”(中東×中国)前回の記事の日本語ver(4/19)
普段、個別株についてコメントすることはあまりありませんが、
LVMH のチャートを見ると、
BD ライン(赤矢印)を上抜けするのか、AC ライン(青矢印)を下抜けするのかを注視しています。というのも、現在の株価は、中期的な転換点に非常に近い「収束構造」の中に位置しているためです。簡単に言えば、上側の BD ラインと下側の AC ラインが時間とともに徐々に近づいており、その結果としてボラティリティが圧縮されています。
こうした状況ではエネルギーが蓄積されやすく、最終的にどちらかへブレイクしたとき、短期的な値動きにとどまらず、トレンド転換やより強い方向性の動きにつながることがよくあります。
また、直近のスイングハイ(ポイント B)付近の値動きを見ると、上昇モメンタム自体はまだ残っていますが、明確にブレイクしたわけではありません。
これは買い手と売り手の力が拮抗していることを示しており、
その均衡がどちらに崩れるか──BD を上抜けするのか、AC を下抜けするのか
──そこが最重要ポイントになります。
ここまでが前回の記事で、ここからが今回の本編
アドバンテスト(6857):週足の大局上昇トレンド継続。AI半導体需要を背景とした押し目買いシナリオ📌 着目しているポイント
週足の強力な上昇構造と現在地: 2025年からの力強い上昇トレンドを維持し、長期移動平均線を大きく上回る推移が続いています。
8月中旬に38,730円(上場来高値)をつけた後の調整を経て、現在は35,270円付近での健全な押し目(値固め)の局面です。
オシレーターの好転と買いシグナル: MACDが高値圏で上向きを維持し、RCIも売られすぎ水準から明確に反発。
ほぼすべての週足移動平均線が上向きであり、長期トレンドの強さと買い優勢への転換を示唆しています。
ファンダメンタルズの強力な後ろ盾: NVIDIA等のAIチップ(HBM、SoC等)の複雑化に伴う検査需要の急増が最大のドライバーです。
2027年3月期予想の大幅な上方修正(売上高1.7兆円・営業利益8,460億円)や、推論AI向け装置の目標前倒しなど、構造的な強気材料が株価を下支えしています。
💡 重要な理由
記録的な好決算とAI半導体サイクルの恩恵という「強力なファンダメンタルズ」に対し、テクニカル面でも「週足レベルの過熱感冷却(押し目)」が美しく合致しているためです。
高バリュエ
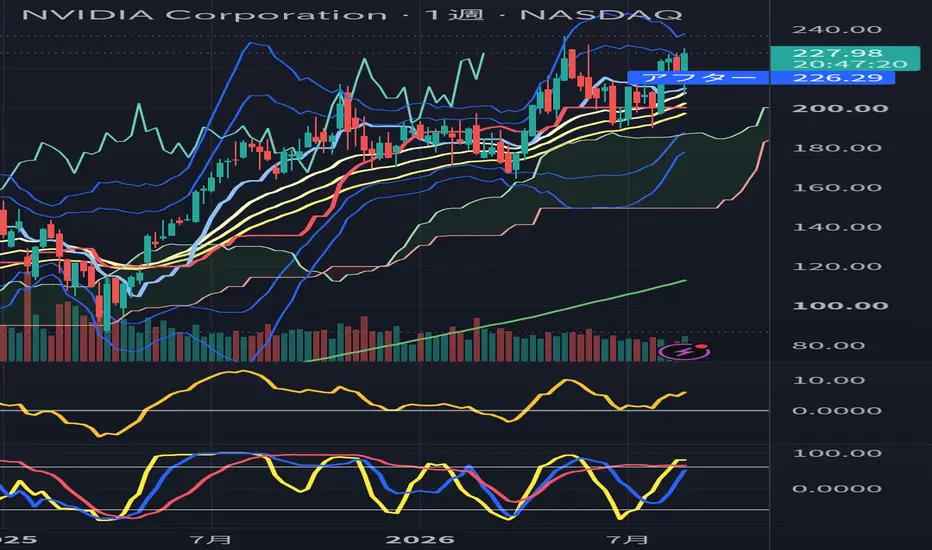
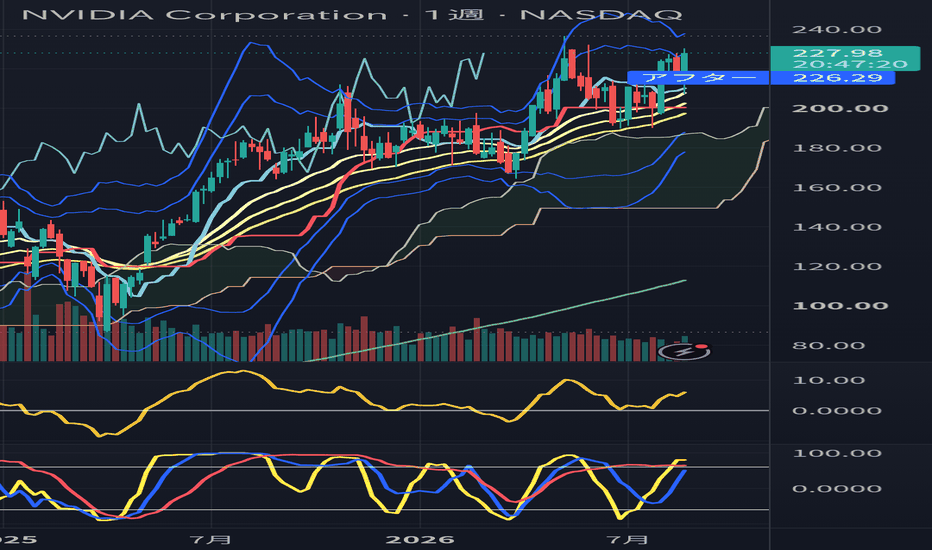
NVIDIA(NVDA):週足の強固な上昇トレンド継続。イベント通過とRCI底打ちが示す押し目買いの優位性📌 着目しているポイント
週足レベルの強力なサポートと反発: 240ドル付近の最高値圏から一時200ドル割れまで調整したものの、大局の上昇を支える移動平均線群(180〜200ドル帯)が強固なサポートとして機能し、227.98ドルまで急反発しています。
大局のパーフェクトオーダー(強い上昇構造)は完全に維持されています。
RCIの鮮やかな「底打ち反転」シグナル: RCI(順位相関関数)を見ると、短期線が底値圏(-100%付近)から鋭くV字回復してプラス圏へ急浮上しています。
中長期線も底堅く推移しており、週足レベルでの過熱感冷却から再上昇に向かう「王道の押し目」の形状が整いつつあります。
ファンダメンタルズの背景: チャート上のアフターマーケットの動きが示す通り、決算等の重要イベントを通過した直後の値動きです。
次世代チップ(Blackwell等)の需要見通しや巨大IT企業によるデータセンター投資の継続が意識されており、AI半導体需要の構造的な強気相場という根幹は揺らいでいません。
💡 重要な理由
週足という長期の時間軸で「主要サポート帯での価格の反発」と「RCIの
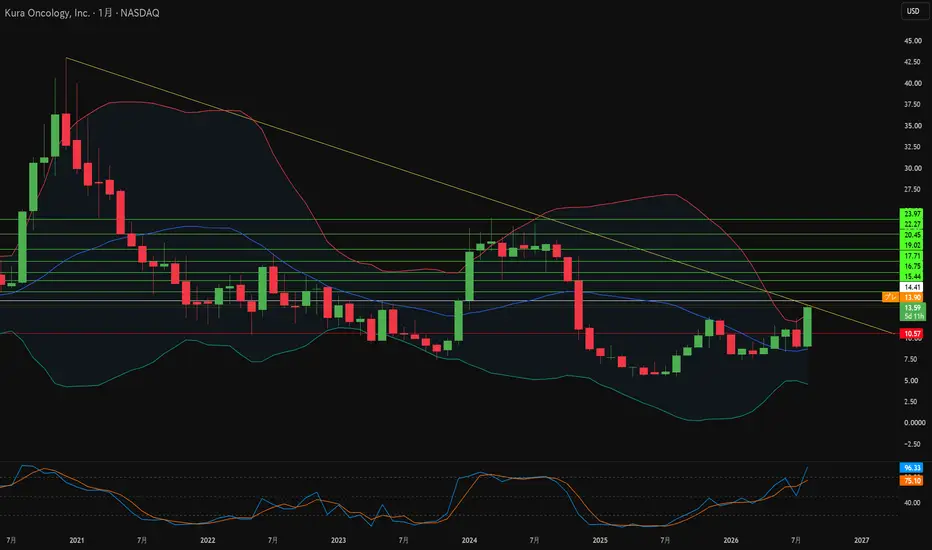
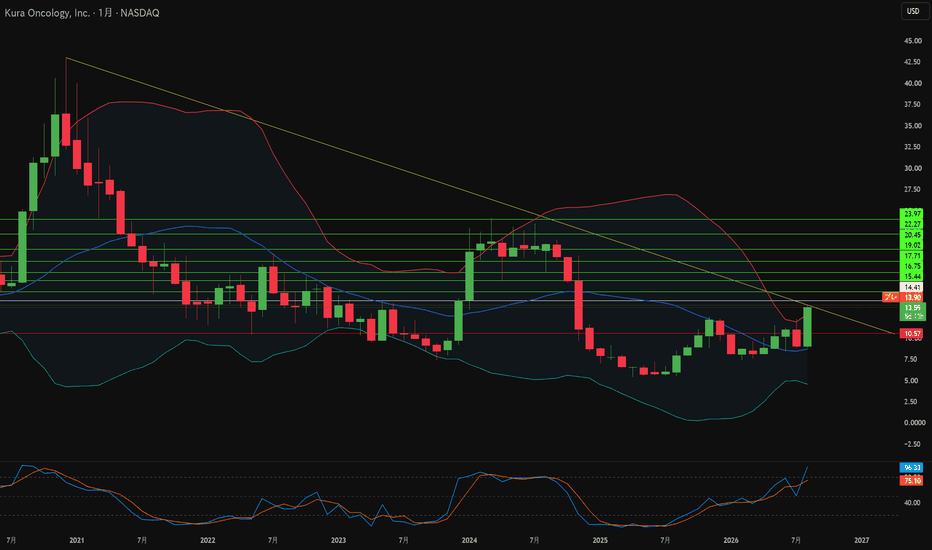
KuraのMenin阻害薬が複製困難な理由とは?Ziftomenibは白血病細胞を死滅させるのではなく、再プログラミングします。この低分子化合物は、NPM1変異芽球を未成熟な状態に維持する転写エンジンであるmenin蛋白とKMT2A蛋白の相互作用を阻害します。この複合体を破壊することで分化停止が解除され、悪性幼若細胞は機能的な白血球へと成熟します。この作用機序により、Kura Oncologyは腫瘍細胞とともに正常な骨髄をも損傷する細胞毒性アプローチと一線を画しています。FDAは2025年後半にKOMZIFTIを正式承認し、10年におよぶ分子化学の研究成果を商用資産へと結実させました。
承認の事実以上に重要なのは耐久性の問題です。Menin阻害薬というクラス全体が、治療に伴い発生するMEN1変異が結合ポケットの構造を変え、薬物を無効化するという繰り返される耐性メカニズムに直面しています。Blood誌に掲載された研究は、ziftomenibの差別化された結合化学を実証しました。本化合物は、それらの特定の耐性変異に対しても活性を維持します。競合分子は同じ置換が生じた際に活性を失うことが少なくありません。この耐性プロファイルこそが技術的
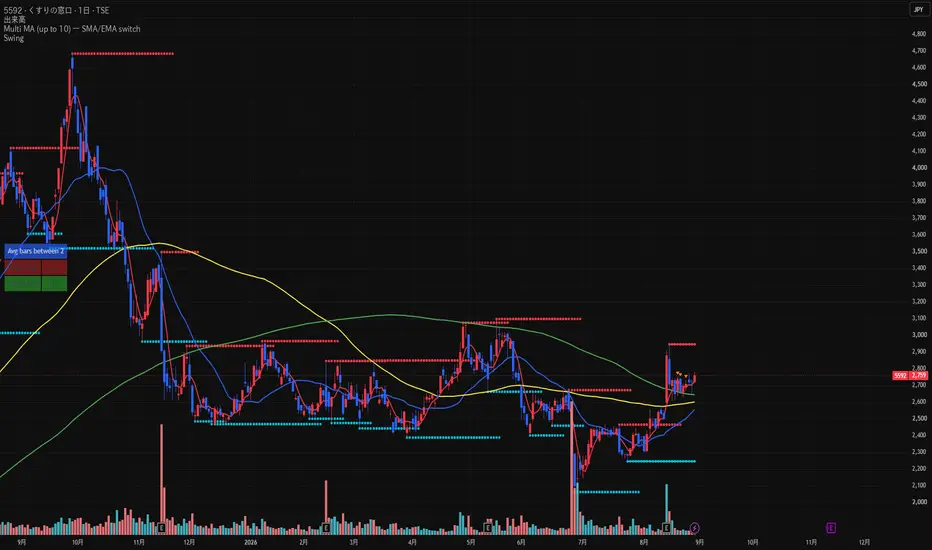
くすりの窓口(5592)|好決算後の2,600円台を守れるか。次は2,950円が分岐点くすりの窓口は、8月14日の第1四半期決算発表後に大きく上昇しました。
決算前日の終値は2,503円。
決算発表日の終値は2,880円となり、翌営業日には2,947円まで上昇しています。
その後は利益確定売りに押されましたが、8月25日の終値は2,708円。決算前と比べると、まだ約8%高い水準を維持しています。
ここからの焦点は、好決算そのものではなく、2,600円台を支持帯として定着させられるかです。
■第1四半期は増収増益
2027年3月期第1四半期の連結業績は、
・売上高36.43億円:前年同期比25.0%増
・営業利益7.84億円:同24.6%増
・経常利益7.78億円:同20.6%増
・純利益6.23億円:同61.0%増
となりました。
通期予想は売上高144億円、営業利益31億円で据え置かれています。第1四半期の進捗率は、売上高・営業利益とも約25.3%です。
順調な進捗ですが、上方修正はありません。純利益の大幅増だけでなく、本業を示す営業利益が24.6%伸びている点を重視したいところです。
さらに、継続収益の積み上がりを示すストック粗利は10.69億円
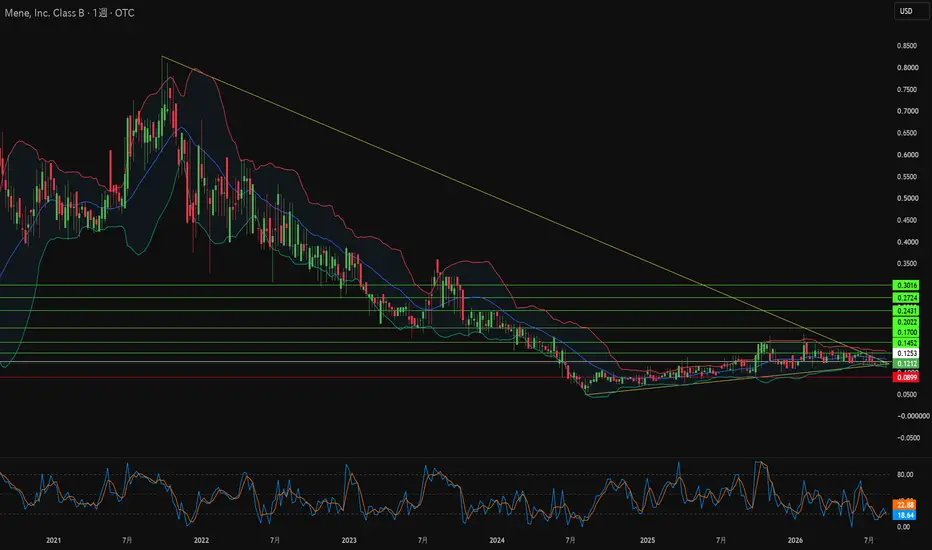
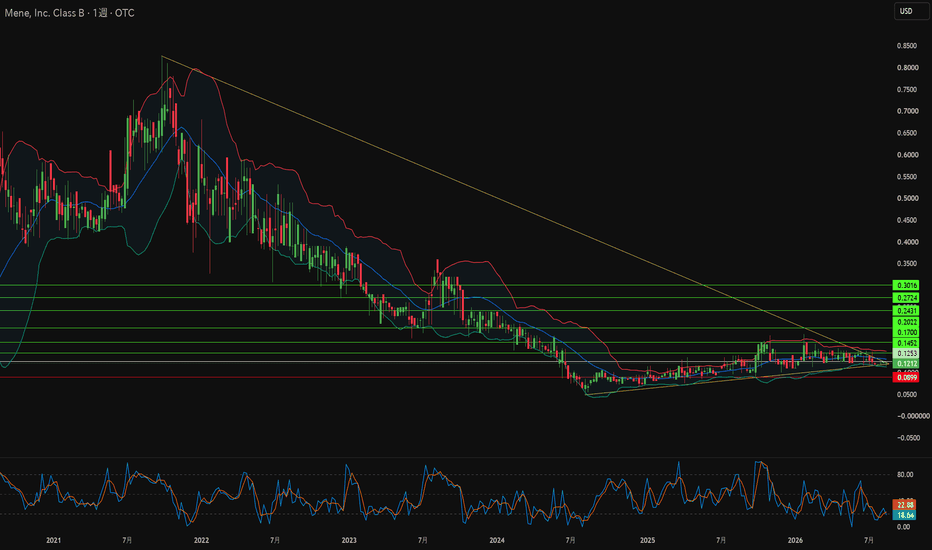
身につける金は保管する金を超えるか?Mene Inc. は単一の拒絶を中心に事業全体を構築しました。同社は貴金属の純度を下げることを拒否しています。伝統的な宝飾業者が鋳造を容易にし利益率を上げるために金と銅やニッケルを混ぜるのに対し、すべての製品は99.99%の純度を誇る24金またはPT999プラチナで鋳造されています。Mene は実際の金属重量に基づいて各商品の価格を決定し、リアルタイムのスポット価格に合わせて1分ごとに自動更新した上で、約30%のデザイン料を加算します。顧客はオンラインポータルを通じて所有する製品の価値を監視できます。生涯買い取りプログラムにより、顧客は市場価格で売却することが可能です。宝飾品は価値が下がる買い物ではなく、保有資産として機能し始めます。
マクロ経済の背景は同社に大きく追い風となっています。金スポット価格は1オンスあたり4,000ドルを超えて過去最高値を更新しました。持続的なインフレと通貨安が投資家 demand を押し上げ続ける一方で、ポーランド、中国、ブラジルの中央銀行は公的準備を拡大しています。金の総準備価値は米財務省証券を超えており、これはドル建て資産からの構造的なシフトを象徴
くすりの窓口(5592)支持帯に到達|2,650円台は押し目成立か前回の投稿がエディターズピックに選ばれ、多くの方に読んでいただきました。ありがとうございます。
今回は、前回示した買い条件が実際にどうなったのかを確認します。
結論から言うと、くすりの窓口(5592)は前回の支持帯まで下げました。
ただし、まだ「押し目成立」ではありません。
現在の判定は「押し目監視」です。
■前回示した条件
前回は、次の4点を確認条件にしました。
・2,620~2,660円を支持帯として維持する
・8月19日の安値2,613円を割らない
・9時30分以降にVWAPを回復する
・安値を切り上げる
支持帯へ到達しただけでは買わず、反転の確認を待つ方針です。
■8月21日の値動き
始値:2,740円
高値:2,740円
安値:2,651円
終値:2,665円
前日比:-66円(-2.42%)
出来高:27,000株
寄付きの2,740円がそのまま高値となり、その後は売りに押されました。
終値は安値に近く、VWAPも回復できていません。
この形だけを見ると、まだ買い手が主導権を取り戻したとは判断できません。
■確認できた前向きな材料
一方で、前回の
フジクラ 5803 1月 環境認識マクロ×財務×月足から見る現実
世間はNVIDIAだクラウドだと騒いでいますが、どれだけAIが進化しても、電力とデータを運ぶ物理の極太ケーブルがなければデータセンターはただの巨大な暖房器具です。
今回は、
グローバル・マクロ
財務諸表の深層
月足チャートテクニカル
をクロス分析し、今の株価が置かれている本当の位置付けを説明します。
1. マクロ&ファンダメンタルズ分析:完璧すぎる業績とグローバル実需
まずファンダメンタルズですが、結論から言えばインフラ製造業の歴史的最高傑作と言って過言ではありません。
ハイパースケーラーのCAPEXサイクルとの同期
現在、米国のメガテックによるAIデータセンター向け設備投資は年間数千億ドル規模に達しており、電力網の刷新および光関連部材への需要は極めて強固です。コモディティ市場においてもリチウムや銀、ベースメタル等の素材価格が先行してモメンタムを強めており、単なる思惑買いではなくマクロの実需主導であることが裏付けられています。
圧倒的な収益性とキャッシュフロー創出力
直近の財務諸表を見ると、売上高は1.18兆円、営業利益は前期比
5592 くすりの窓口|好決算でも追わない。VWAP回復待ちくすりの窓口(5592)を観察中。
2027年3月期1Qは、
・売上高:36.43億円(前年同期比+25.0%)
・営業利益:7.84億円(+24.6%)
・純利益:6.23億円(+61.0%)
会社予想EPS270.53円に対し、8月19日終値2,652円の予想PERは約9.8倍。割安×変化の条件は良好です。
ただし、好決算と買い場は別。
8月14日の決算発表後に2,880円まで急騰し、8月17日には2,947円を付けました。高値は追わず、押し目を待っています。
8月20日10時09分時点は、
・株価:2,680円
・安値:2,663円
・VWAP:2,684.15円
2,613円は割っていませんが、株価はまだVWAPを下回っています。
エントリー確認条件は、
・2,613円を割らない
・VWAPを回復して維持する
・安値を切り上げる
この3つです。
上値は、まず2,745円。その上は2,880〜2,950円を確認します。
2,570円を出来高付きの終値で割れた場合は、押し目成立の判断を取り消します。
現状は「価格帯へ到達した」だけで、買い条件は未完成。VWAP
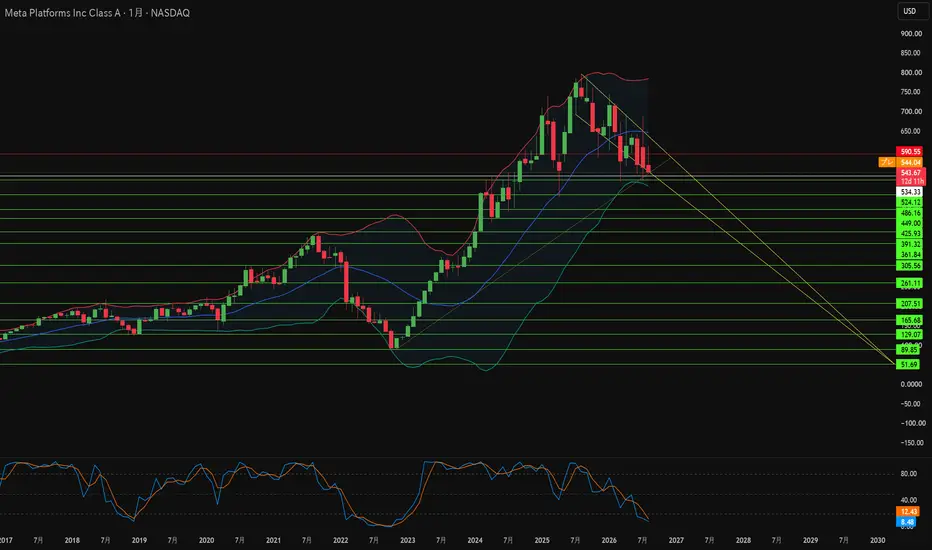
1450億ドルが1.4兆ドルのリスクに直面するとき、何が起きるか?Meta Platformsは2026年上半期を通じて異例の減速なき売上モメンタムを維持しました。第1四半期の売上高は前年同期比33%増の563.1億ドルに達しました。第2四半期の売上高は28%増の608.0億ドルに拡大しました。広告インプレッション数は14%増加し、広告平均価格は12%上昇しました。ファミリーアクティブユーザー(DAU)は3%増の36.0億人に達しました。しかし、損益計算書の営業利益ライン以下ではまったく異なる物語が展開されています。総費用および経費は55%増の420.3億ドルへと急増しました。この数値には24.0億ドルの法的費用と11.8億ドルの人員削減費用が含まれています。営業利益率は前年同期の43%から31%に圧縮されました。純利益は14%減の158.5億ドルとなりました。希薄化後EPSは6.18ドルとなり、市場予想の約7.22ドルを下回りました。
利益率の圧縮は、歴史的規模のインフラ構築に直接起因しています。第2四半期単期の設備投資額だけで、AI計算施設向けに310.8億ドルに達しました。経営陣は通期の見通しを1300億〜1450億ドルへと絞り込み、下限を5
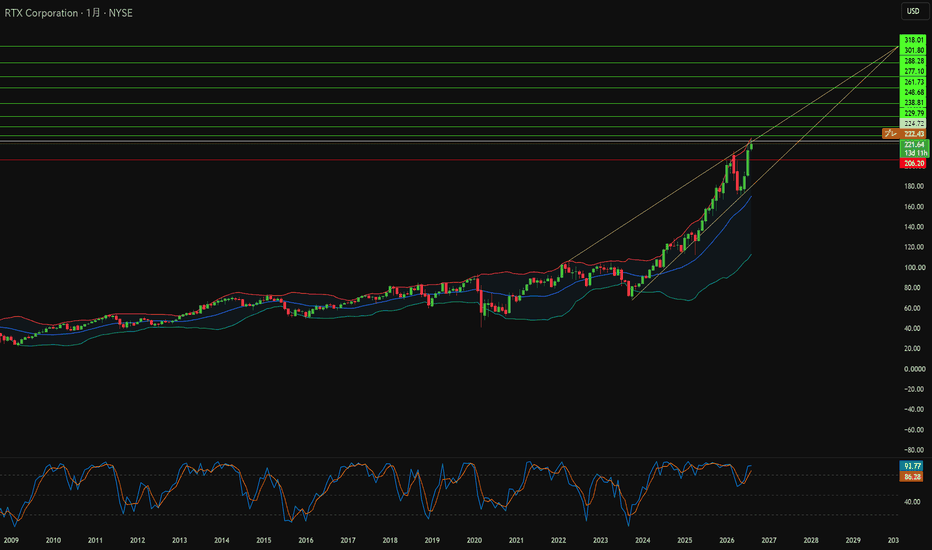
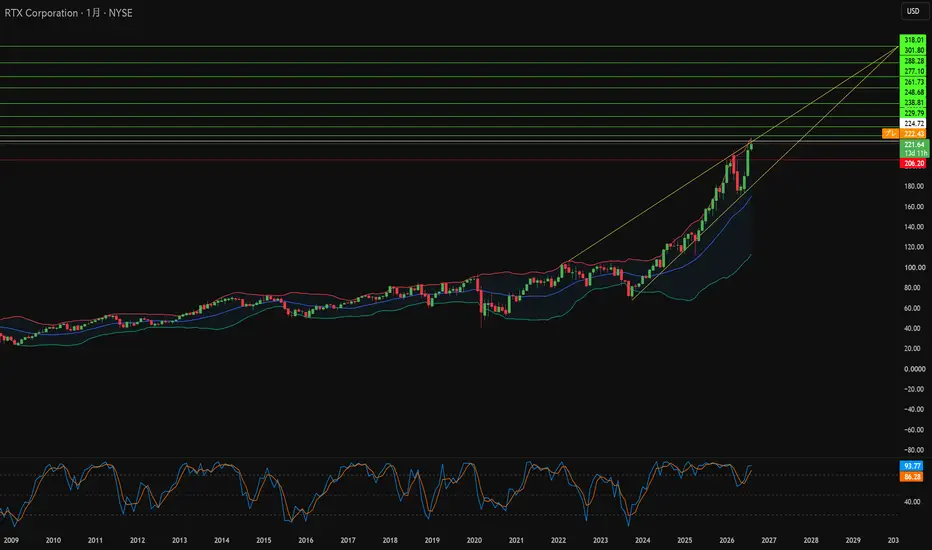
なぜレイセオンは年間1,000発のトマホークを製造するのか?レイセオン・テクノロジーズは、世界的な再軍備を驚異的なスピードで契約収益へと変換しています。米海軍は同社と7年間・229億ドルのトマホークミサイル契約を結び、年間生産量を100発未満から1,000発以上に引き上げました。ミサイル防衛局はSM-3ブロックIIA迎撃ミサイルに7億4,500万ドルを追加し、レイセオンはアラバマ州の統合施設を1.5倍に拡大するために1億1,500万ドルの投資を約束しました。また、戦争省(Department of War)は「自由の工廠」プログラムのもと同社を選定し、同盟国の防衛サプライチェーンを強化しています。
商用部門も同様に好調です。プラット・アンド・ホイットニーは2026年初頭にギヤードターボファン(GTF)エンジンで800件以上の受注およびコミットメントを記録し、90社以上のエアライン顧客全体で商用受注残高が8,000基を超えました。BOCアビエーションだけでも最大220基のGTFエンジンを発注しました。軍用推進部門では、13億ドルのF135維持契約により、42の空軍基地と13隻の現役艦艇向けに予備部品と整備設備資金が提供されます。コリンズ・エアロ
東京エレクトロン(8035)—— 56,670円、日経平均を373円押し下げた“半導体売り”の主役① 本日の値動き — 56,670円、3,420円安の大幅下落
東京エレクトロンは前日比3,420円安(-5.69%)の56,670円で大引けを迎えた。
日経平均値下がり寄与度2位となり、1銘柄で日経平均を373.10円押し下げた。アドバンテスト(6857)の463.41円と合わせて、この2銘柄だけで約836円分の押下げとなり、日経平均の大幅下落(-1,759円)の約半分をこの2銘柄で生み出したことになる。
時間帯 株価の動き
寄り付き 前日の米国株安と長期金利上昇を受け、売りが先行
前場 下げ幅を拡大し、1121円安の68,098円で前場終了
後場 安値圏でもみ合い、大引けは56,670円
② 下落の背景 — 3つの逆風が重なる
本日の急落には3つの要因が重なった。
要因①:前日の米国株安の波及
前日17日の米国株式市場は続落。ダウ平均は272.63ドル安の53,459.78ドル、ナスダックは84.25ポイント安の26,644.91で終了した。対イラン和平協議の行き詰まりが嫌気された。
要因②:国内長期金利の急上昇
日本10年国債利回りが3%に迫る水準まで上昇。金利上昇は高P
アドバンテスト(6857)—— 35,860円、日経平均を463円押し下げた“最大の下落要因”① 本日の値動き — 35,860円、1,920円安の大幅下落
本日のアドバンテストは前日比1,920円安(-5.08%)の35,860円で大引けを迎えた。前日17日は37,780円(+910円)で引けており、2営業日連続の下落となった。
年初来高値は8月14日に付けた38,730円。現在の株価はそこから約2,870円(-7.4%)下落した水準にある。
② 日経平均への影響 — 1銘柄で463円押下げ、値下がり寄与度トップ
アドバンテストは日経平均値下がり寄与度トップとなり、1銘柄で日経平均を463.41円押し下げた。東京エレクトロン(8035)と合わせて2銘柄で約836円分の押下げとなった。
時間帯 株価 日経平均寄与度
前引け 36,220円(-1,560円) ▲376.52円(トップ)
13時 36,610円(-1,170円) ▲357.21円(トップ)
大引け 35,860円(-1,920円) ▲463.41円(トップ)
時間の経過とともに下げ幅を拡大し、大引けにかけて最も大きなマイナス寄与を残した。
③ 下落の背景 — 3つの逆風が重なる
本日のアドバンテスト急落には
キオクシアHD(285A)—— 前日15%高の反落も6万円台を維持、75日線突破が次のカギ① 本日の値動き — 5万7,150円、前日急騰の反落も6万円台は維持
本日のキオクシアHDは前日比4,690円安(-7.58%)の57,150円で大引けを迎えた。
朝方は6万1,000円で始まり、寄り付き直後には6万200円まで下押す一方、午前9時11分には6万3,350円まで上昇する場面もあった。しかしその後は利益確定売りに押され、後場にかけて軟調に推移した。
前日17日は8,100円高(+15.07%)の61,840円で急伸し、日経平均を約190円押し上げた。本日はその反動で軟調となったものの、終日6万円台を維持しており、急騰後の値固めが進むかが焦点となる。
松井証券の市場人気ランキングでは終日1位をキープし、個人投資家を中心に根強い人気が続いている。
② テクニカル — 25日線突破後の75日線攻防が焦点
前日のリバウンドで心理的な抵抗線だった25日線(55,020円)を上抜けており、75日線(64,960円)が射程に入っている。
株価の軌跡:
6月22日:年初来高値112,700円を付けた後、調整色を強める
7月30日:36,020円まで下落
8月17日終値: