KULRKULR Technology Group ( AMEX:KULR ): Масштабное развитие в сфере ИИ, обороны и телекоммуникаций
KULR Technology Group активно осваивает секторы критической инфраструктуры, используя свои технологии обеспечения безопасности батарей космического класса.
Последние новости и стратегические сделки
14 января 2026 года KULR объявила о стратегическом пятилетнем соглашении с Caban Energy о поставках батарей на общую сумму около 30 миллионов долларов, начиная с этого года.
Стратегическое расширение: Сделка включает в себя приобретение KULR производственных активов Caban в Плано, штат Техас, что значительно укрепит внутренние производственные мощности США для телекоммуникационного рынка и рынка центров обработки данных.
Центры обработки данных для ИИ: KULR участвует в совместной разработке платформы KULR ONE MAX BBU (резервное питание от батареи) для центров обработки данных, ориентированной на потенциальную коммерческую стоимость в 100 миллионов долларов.
Оборона и космос: Компания недавно разработала систему батарей следующего поколения на 400 В для противодействия БПЛА (защита от дронов), позиционируя себя на рынке, который, по прогнозам, достигнет почти 40 миллиардов долларов в течение следующего десятилетия.
Факторы потенциального роста
🔎 ALGMКомпания ALGM специализируется на магнитных датчиках и силовых микросхемах для электромобилей, промышленной автоматизации и центров обработки данных. Ее технологии привлекли внимание гиганта ON Semiconductor, и цена акций достигла 35,10 долларов.
После сильного отчета о прибыли 30 октября акции упали, создав «окно для дисконтирования» для входа на рынок.
Основные моменты последнего квартального отчета включают:
Выручка составила 214 миллионов долларов (рост на 14% в годовом исчислении), прибыль на акцию без учета GAAP — 0,13 доллара (рост на 63% в годовом исчислении). Валовая маржа улучшилась до 49,6%.
Продажи решений для центров обработки данных достигли квартального рекорда. Спрос подпитывается переходом на серверы с искусственным интеллектом, которые требуют больше энергии и охлаждения.
Выручка от решений для электромобилей выросла на 21% в годовом исчислении, опередив показатели автомобильной промышленности в целом. ALGM завоевывает долю рынка в сегменте силовых установок для электромобилей
Руководство компании представило оптимистичный прогноз на текущий квартал: выручка в размере 215–225 млн долларов (рост в среднем на 23,7% в годовом исчислении) и прибыль на акцию в размере 0,12–0,16 млн долларов.
Свободный денежный поток за квартал составил 14 млн долларов. Долг сокращается, а остатки денежных средств увеличиваются (127 млн долларов).
ALGM — это больше, чем просто поставщик автозапчастей. Ее датчики и силовые чипы имеют решающее значение для систем ADAS, электромобилей и «умных» салонов.
Тенденция к использованию ИИ увеличивает энергопотребление центров обработки данных. Продукты ALGM для управления питанием и охлаждением (например, трехфазные драйверы вентиляторов и датчики тока) становятся все более популярными.
Компания недавно выпустила первый в отрасли датчик тока (TMR) с частотой 10 МГц, укрепив свои позиции в сегментах высокопроизводительных систем. Ее технологии для 800-вольтовых архитектур (от электромобилей) идеально подходят для современных центров обработки данных.
Руководство отмечает, что ценовая конъюнктура становится более стабильной, а некоторые конкуренты даже повышают цены. Это позволяет им защитить свою маржу.  Длинная

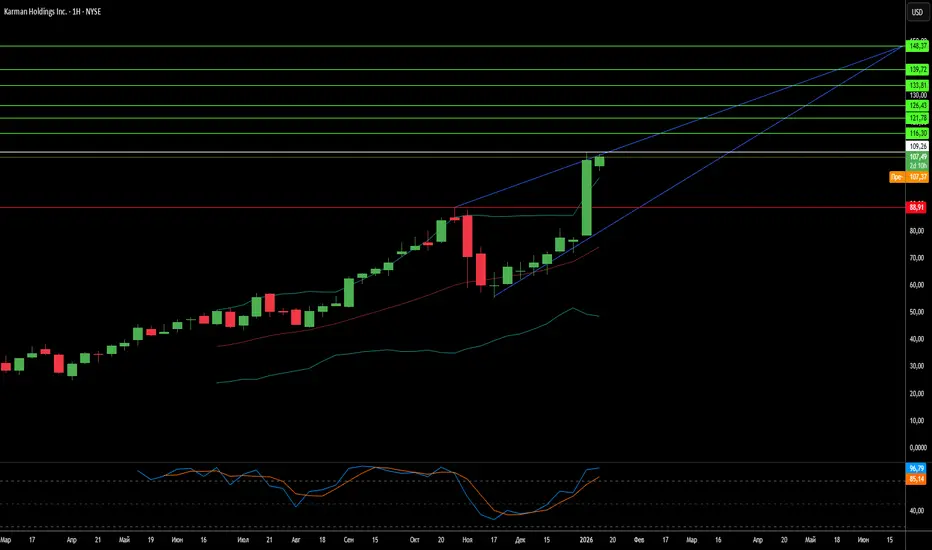
От космоса до глубин: смелый ход Karman в оборонеДействительно ли одна компания может покорить и дальний космос, и океанские глубины?
Компания Karman Space & Defense (NYSE: KRMN) объявила о приобретении Seemann Composites и Materials Sciences LLC за 220 миллионов долларов, обозначив стратегический разворот от чисто аэрокосмической сферы к доминированию в морской обороне. Сделка, состоящая из 210 миллионов долларов наличными и 10 миллионов долларов акциями, позиционирует Karman как вертикально интегрированного поставщика, способного предлагать решения по обеспечению живучести от корпусов подводных лодок до гиперзвуковых ракет. Эта сделка напрямую отвечает важнейшему приоритету Министерства обороны США: укреплению промышленной базы подводного флота на фоне эскалации напряженности в Индо-Тихоокеанском регионе в отношениях с Китаем.
Стратегическая ценность приобретения заключается в запатентованных технологиях, решающих острые военные задачи. Производственный процесс SCRIMP компании Seemann позволяет создавать массивные, акустически невидимые композитные конструкции, необходимые для проникновения в китайские зоны ограничения и воспрещения доступа и маневра (A2/AD). Акустические метаматериалы компании поглощают частоты сонара, а не отражают их, обеспечивая скрытность, критически важную для операций подводных лодок и беспилотных подводных аппаратов. Благодаря участию в многолетних программах, включая создание подводных лодок с баллистическими ракетами класса Columbia и ударных лодок класса Virginia, Karman обеспечивает себе предсказуемые потоки доходов, защищенные от типичной волатильности оборонного бюджета.
С финансовой точки зрения ожидается, что приобретение немедленно увеличит выручку, EBITDA и прибыль на акцию (EPS) после закрытия сделки в первом квартале 2026 финансового года. Karman сообщила о выручке в размере 345,3 млн долларов США в 2024 финансовом году (рост на 23% в годовом исчислении) при солидном портфеле финансируемых заказов в размере 758,2 млн долларов США. Тем не менее, аналитики выразили обеспокоенность по поводу того, что невыставленная к оплате выручка превышает 43% от отчетной выручки, а соотношение долга к собственному капиталу составляет 1,31 после недавнего увеличения срочного кредита B до 505 млн долларов США. Стратегия вертикальной интеграции, контролирующая сырье (MG Resins), инжиниринг (MSC) и производство (Seemann), создает возможность получения прибыли на трех различных уровнях, устраняя зависимость от цепочки поставок, от которой страдают оборонные подрядчики.
Конвергенция тепловой защиты космического класса и конструкционных композитов морского класса создает уникальный технологический «ров». Существующие высокотемпературные абляционные материалы Karman для гиперзвуковых приложений имеют общую химическую основу с глубоководными композитами, устойчивыми к давлению. Встроенные оптоволоконные датчики превращают пассивные конструкции в активную «умную обшивку», передающую диагностику в реальном времени в военно-морские командные системы, что идеально согласуется с инициативой цифровой войны ВМС Project Overmatch.  Длинная

 Длинная

 Длинная

Update $TSLA for January 13, 2026Вчерашний дип на открытии выкупили, что привело к пробою ключевой зоны и росту к зонам сопротивления. Цель покупателей – сменить флоу на недельном ТФ. Для этого им нужно пробить 457.50 и сделать из него поддержку.
Дневной и месячный флоу за покупателями, недельный пока за продавцами.
Сегодня ключевая зона 449.70-451.05 . И пока TSLA торгуется ниже, я допускаю дип до 444.05-445.66. Если эту зону покупатели удержат, то скорее всего на возврате они смогут пробить ключевую зону и пойти выше. Пробой 444.05-445.66 допускаю. В этом случае падение NASDAQ:TSLA продолжится. Сильная поддержка находится в зоне 439.75-440.31 , где 439.75 – недельная поддержка и 440.31 – очень важный дневной уровень (ниже него дневной флоу сместится). Я ожидаю, что в случае дипа покупатели эту зону удержат. Если это материализуется, NASDAQ:TSLA может вернуться к ключевой зоне.
Пробой 449.70-451.05 наверх будет означать, что в игру вступают более агрессивные покупатели. В этом случае NASDAQ:TSLA вновь может сходить к экзост зонам. 457.50-459.08 – сильное сопротивление, куда входят очень важный недельный уровень 457.50 и нижнюю границу дневной зоны истощения покупателей 459.08 . Несмотря на то, что эта зона – сильное сопротивление по умолчанию, биды выше 457.50 – это тройной апфлоу (upflow) – дневной, недельный и месячный. И это трио может продолжить тренд.
Дополнительные уровни:
461.46 - 462.15 – очень сильное сопротивление.
464.80-465.50 – extremely strong resistance (верхняя граница дневной зоны истощения покупателей).
430.91 - 433.87 – очень сильная поддержка (включает в себя дневной уровень поддержки и недельный LIVE уровень поддержки).
426.32-427.43 - extremely strong support –где 427.43 верхняя граница дневной зоны истощения продавцов.
Соблюдайте риски, используйте стопы. AT&T Inc. (T) - Деньги любят тишинуAT&T Inc. (T) - классический телеком без сюрпризов, но именно такие активы рынок любит переоценивать на длинной дистанции, когда шум уходит, а цифры остаются.
На месячном графике мы видим выход цены из многолетнего нисходящего давления и возврат в зону, где сходятся сразу несколько факторов. Пробой трендовой линии на старшем таймфрейме уже состоялся, текущая динамика - это не разворот вниз, а возврат к области ретеста. Зона 22.8–23.7 совпадает с 0.786 по Fibonacci и проходит рядом с MA200 на месяце, что делает её технически насыщенной и логичной для стабилизации цены. Объёмы были активны на импульсе вверх и заметно снижаются на откате, без признаков агрессивной дистрибуции. RSI на месяце вышел из депрессивной зоны и держится выше своих исторических минимумов, подтверждая смену фазы рынка. Структурно движение укладывается в сценарий продолжения после ретеста, где ближайшие ориентиры по графику лежат в районе 30 и далее 40, без необходимости что-либо усложнять.
Фундаментально здесь всё максимально приземлённо и потому интересно. AT&T генерирует стабильный денежный поток, TTM cash flow от операционной деятельности около 40.9 млрд долларов, свободный денежный поток почти 20 млрд, что позволяет компании спокойно обслуживать долг и поддерживать дивидендную модель. Дивиденд составляет 0.278 доллара на акцию с доходностью около 4.6% и регулярными квартальными выплатами, что для такого сектора остаётся важным якорем для инвесторов. Ожидания по отчётности за Q4 2025 - EPS около 0.46 и выручка порядка 32.9 млрд, без взрывного роста, но с сохранением устойчивости. Аналитические прогнозы по цене укладываются в широкий диапазон, где средний сценарий выше текущих уровней, а рынок, по сути, оценивает не рост, а надёжность.
Это не история про адреналин и иксы за месяц. Это история про то, как рынок медленно возвращает доверие активу, который долго был под давлением, и делает это именно на месячном графике, где случайных движений не бывает. Иногда самое скучное на графике - самое надёжное.  Длинная

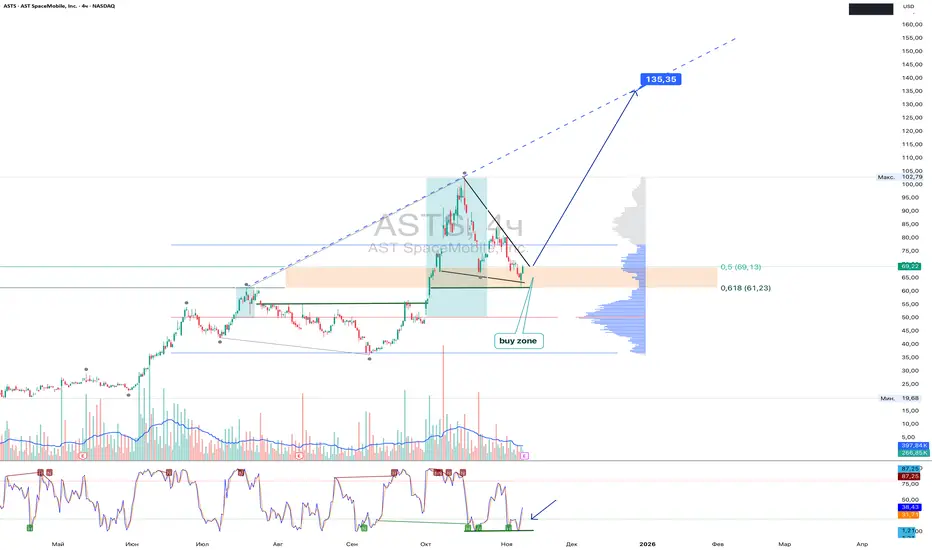
ASTS 4H: интернет из космоса или очередная орбитальная мечта?Технически акция AST SpaceMobile (ASTS) удерживает ключевую поддержку в зоне $61–69, где проходит 0.618 уровень коррекции Фибоначчи от летнего импульса. На 4H-графике формируется структура «коррекция–накопление» с признаками стабилизации: стохастик разворачивается вверх, объёмы снижения уменьшаются, а покупатели защищают локальное дно. Сценарий роста остаётся приоритетным, пока цена удерживается выше $61. Цель: возврат к $100 и потенциальное продолжение тренда в район $135, где сходятся геометрия расширения и зона предыдущего импульсного максимума.
Фундаментально компания по состоянию на ноябрь 2025 года выглядит одной из самых перспективных в секторе спутниковых коммуникаций, но при этом остаётся убыточной и капиталоёмкой. AST SpaceMobile завершила развертывание тестовой группировки спутников BlueWalker и готовится к коммерческому запуску сети прямого подключения смартфонов к спутникам. Главная веха - успешные прямые соединения с обычными телефонами без дополнительного оборудования, что подтверждено совместными тестами с AT&T и Vodafone. Этот технологический прорыв позволяет компании позиционировать себя как первый глобальный провайдер мобильного интернета из космоса.
Выручка за первые девять месяцев 2025 года превысила $55 млн, что почти вдвое выше прошлогоднего показателя, однако операционный убыток по-прежнему превышает $300 млн из-за затрат на производство спутников и запуск миссий. Денежные резервы составляют около $180 млн, а долгосрочные обязательства - около $260 млн, что заставляет компанию активно искать новые партнёрства и грантовые программы. Ключевой драйвер на будущее - запуск коммерческих услуг с 2026 года через партнёров AT&T, Vodafone и Rakuten. Если проект достигнет заявленных целей покрытия и пропускной способности, потенциал оценки может вырасти кратно.
Сектор спутниковых технологий сейчас находится под вниманием инвесторов благодаря росту интереса к орбитальной связи и конкуренции со стороны Starlink и Lynk Global. В отличие от них, ASTS делает ставку на интеграцию со стандартными мобильными сетями и смартфонами, что при успехе станет уникальным преимуществом. Основные риски - высокая стоимость капитала, возможные задержки запусков и зависимость от партнёрских контрактов.
Тактический план: удержание выше $61 - сигнал к продолжению роста, ближайшие цели $100 и $135. Потеря $60 аннулирует бычий сценарий и откроет путь к более глубокой коррекции.
Компания уже доказала, что может соединить телефон и орбиту - теперь осталось соединить убытки и прибыль.  Длинная

AMAT 1W - ретест шеи перед новым рывком?На недельном графике Applied Materials (AMAT) видим классический перевёрнутый паттерн “Голова и плечи” - чистый, как по учебнику. Пробой линии шеи произошёл на $226, после чего цена логично ушла на ретест в зону $211–200.
Именно там проходит ключевая поддержка и шея модели - зона, где быки могут снова проявить себя.
Если покупатели удержат $200, структура сохранится, и рынок получит шанс реализовать цель по паттерну в район $277, что совпадает с расширением Фибо 1.618.
С фундаментальной стороны AMAT по-прежнему сильна - спрос на оборудование для производства чипов остаётся устойчивым, а сектор полупроводников восстанавливает импульс.
Так что текущее снижение - не повод для паники, а, скорее, возможность для тех, кто пропустил пробой.
Иронично, что паттерн с «головой» и «плечами» здесь говорит не о падении, а наоборот о росте. Видимо, рынок просто решил взглянуть на мир с другого угла  Длинная

Update: IREN Limited (IREN) 1DIREN Limited - инфраструктурная компания в сегменте Bitcoin-майнинга и AI Cloud, с фокусом на возобновляемую энергетику и масштабируемые дата-центры. Основная выручка формируется за счёт майнинга, AI-направление пока вторично, но растёт.
На дневном графике сформирован нисходящий клин, который был пробит вверх. После пробоя цена сделала ретест границы клина, структура удержана. Сейчас цена находится в сильной зоне дневной поддержки 36–38, совпадающей с 0.618 по Fibonacci.
MACD на старшем таймфрейме разворачивается в покупку, скользящие средние 10–50 начинают выравниваться. Это не импульс, а фаза накопления после капитуляции. Пока поддержка удерживается, сценарий роста остаётся базовым.
К концу 2025 года компания вышла на принципиально другой масштаб.
Выручка выросла с $184 млн в 2024 до примерно $485 млн в 2025.
Основной вклад - Bitcoin-майнинг, AI Cloud Services добавили около $16 млн и продолжают расширяться.
По прогнозу на Q2 2026 ожидается выручка около $230 млн. EPS остаётся отрицательной, что логично для стадии активного расширения мощностей и инвестиций.
Пока цена удерживается выше 36–38, рынок закладывает движение к 50 → 60 → 70.
Это не краткосрочный трейд, а работа с восстановлением структуры после сильной коррекции.
Иногда рынок говорит прямо. Нужно просто не спорить с графиком.  Длинная

 Длинная

Update $TSLA for January 12, 2026В пятницу покупатели удержали ключевую зону после небольшого дипа, и смогли создать трендовое движение, пробив нижнюю границу дневной зоны истощения.
Дневной флоу сместилcя наверх. Покупатели «работают» над сменой месячного флоу. Для этого 444.05 должен стать поддержкой. Недельный флоу все еще под контролем продавцов. Чтобы его сменить, NASDAQ:TSLA должна пойти выше 457.50 (уровень актуален до конца недели).
Сегодня ключевая зона 443.00-444.05 , где 443.00 – дневной уровень сопротивления и 444.05 – месячный уровень (выше него месячный флоу смещается наверх). Если эта зона станет поддержкой, это будет означать, что флоу на двух таймфремах за покупателями. Биды выше ключевой зоны могут привести к росту до 450.16 (нижняя граница дневной зоны истощения). Я допускаю пробой этого уровня. Сильных продавцов следует ожидать в зоне 455.75-457.50 , где 455.75 – верхняя граница дневной зоны истощения покупателей и важный недельный уровень 457.50 . Если NASDAQ:TSLA дойдет до этой зоны, я ожидаю, что продавцы её удержат. Поскольку недельный флоу всё еще за продавцами, рипы могут продавать. Возврат от зон сопротивления (retracements) вполне может вернуть NASDAQ:TSLA к ключевой зоне.
В случае, если 443.00-444.05 станет сопротивлением (этот сценарий возможен, поскольку недельный флоу всё еще за продавцами), я ожидаю дип до 435.84-436.41 , где 435.84 – важный дневной уровень (ниже него дневной флоу смещается вниз). Я ожидаю, что зону 435.84-436.41 покупатели удержат. Если это материализуется, то NASDAQ:TSLA может вернуться к ключевой зоне и пробить её.
Пробой зоны 435.84-436.41 будет означать, что флоу на трех таймфремах за продавцами. Этот пробой может триггернуть сильные продажи, поэтому нужно внимательно мониторить эту зону в случае дипа. Ниже находится дневной уровень поддержки 430.25 (возможен пробой, поскольку флоу к тому моменту будет за продавцами на трех таймфремах).
В NASDAQ:TSLA продолжается боттоминг процесс на недельном ТФ. В это же время на дневном ТФ покупатели пытаются создать тренд.
Дополнительные уровни:
461.46 – очень сильное сопротивление.
465.98 – очень сильное сопротивление.
470.51 – extremely strong resistance – недельный уровень сопротивления (уровень актуален до конца недели).
423.89-424.65 – очень сильная поддержка (включает в себя верхнюю границу дневной зоны истощения продавцов).
421.89 - extremely strong support – верхняя граница недельной зоны истощения продавцов.
Соблюдайте риски, используйте стопы. #BAC - Ходячий мертвец. Анализ по углам Ганна.Bank of America — американский финансовый конгломерат, предоставляющий широкий спектр банковских и финансовых услуг частным и корпоративным клиентам. Входит в «большую четвёрку» крупнейших банков США наряду с Citigroup, Wells Fargo и JPMorgan Chase. Это крупнейшая банковская холдинговая компания в США по размеру активов. С 2011 года банк признан системно значимым.
Техника: цена пришла к историческим хаям, которые были установлены в 2006 году. Структура принимает клиновидную форму. Как правило (но необязательно), выход с такого паттерна на фундаментальных рынках реализуется вниз.
Поэтому можно ожидать локальную 10% коррекцию.
Но интересно здесь другое — глобальный угол пролегает на отметке ~52.3$. Закрепление ниже него может спровоцировать уже паническую реакцию, как это случалось в апреле 2022 года, когда рынок после этого продемонстрировал ~45% коррекцию.
Фундаментальных подоплёк для этого гораздо больше, чем мы можем вообразить. Ключевой, конечно же, это — нереализованные убытки Bank of America, которые по по данным на второй квартал 2025 года составили $395 млрд.
 Короткая

UPSUPS: Потенциал восстановления и стратегический поворот в 2026 году
1. Стратегический сдвиг: Качество важнее количества
Снижение рисков, связанных с Amazon: UPS целенаправленно сокращает объемы низкорентабельных перевозок от Amazon (прогнозируемое снижение на 50% с начала 2025 года до середины 2026 года).
Фокус на высокорентабельных сегментах: Капитал перераспределяется в более прибыльные сегменты, в частности, в сегменты малого и среднего бизнеса (МСП) и здравоохранения/медицинских товаров, где специализированная логистика имеет премиальную цену.
2. Операционная трансформация: «Переосмысление эффективности»
Управление затратами: Масштабная программа направлена на ежегодную экономию в размере 3,5 миллиарда долларов за счет закрытия 73 устаревших объектов и консолидации операций.
Автоматизация и робототехника: В рамках долгосрочной стратегии стоимостью 9 миллиардов долларов UPS развертывает 400 роботов Pickle Robot Co. для разгрузки грузовиков. Сортировочные центры на основе искусственного интеллекта уже расширяют операционную маржу.
Последние результаты: В третьем квартале 2025 года операционная маржа в США улучшилась до 10% (по сравнению с 7,7% годом ранее), а выручка на единицу продукции выросла на 9,8%, что доказывает эффективность стратегии «лучше, а не больше».
3. Проблема дивидендов и восстановление свободного денежного потока
🔎 Выиграют ли роботы гонку США за минералы?Компания Nauticus Robotics (NASDAQ: KITT) сменила курс со спекулятивной компании в сфере энергетических услуг на стратегический актив, находящийся на пересечении национальной безопасности и ресурсной независимости. Трансформация компании сосредоточена на автономной подводной робототехнике, предназначенной для добычи критически важных минералов с глубоководного морского дна. Это ответ на почти полную монополию Китая (контроль более 80%) на редкоземельные элементы, необходимые для оборонных систем и перехода к зеленой энергетике. После указа президента Трампа в апреле 2025 года, объявившего минералы морского дна «ключевым интересом национальной безопасности», Nauticus обеспечила кредитную линию под акции на сумму 250 миллионов долларов и объявила о выходе на рынок глубоководной разведки полезных ископаемых, позиционируя себя как технологический инструмент для интересов США в условиях так называемой «Голубой холодной войны».
Технологическое преимущество компании основывается на ее проприетарной платформе Aquanaut — автономном подводном аппарате-трансформере, который переходит от обтекаемого крейсерского режима к режиму зависания для выполнения работ. Аппарат оснащен электрическим манипулятором Olympic Arm и операционной системой ToolKITT. Этот технологический стек обеспечивает снижение затрат на 30–40% по сравнению с традиционными пилотируемыми операциями за счет отказа от дорогостоящих судов поддержки и замены человеческого труда автономными системами. Недавно Nauticus достигла важных рубежей, включая успешные испытания на глубине 2300 метров, восстановление соответствия требованиям NASDAQ (декабрь 2025 года) и интеграцию своего программного обеспечения в телеуправляемые необитаемые подводные аппараты (ТНПА) сторонних производителей, что подтверждает как технические возможности, так и коммерческую жизнеспособность. Лицензирование ToolKITT для модернизации существующих подводных аппаратов представляет собой возможность получения высокомаржинального дохода от тысяч уже эксплуатируемых активов.
Однако значительные риски реализации сдерживают этот стратегический потенциал. Компания потратила 134,9 миллиона долларов в 2024 году и получила лишь 2 миллиона долларов выручки в третьем квартале 2025 года, сильно полагаясь на разводняющее акционерное финансирование через свою кредитную линию в 250 миллионов долларов (с ограничением в 19,99% акций). Переход к глубоководной добыче остается непроверенным в коммерческом масштабе. Разведка конкреций существенно отличается от добычи, а нормативная база продолжает меняться на фоне экологических споров. Nauticus сталкивается с конкуренцией со стороны хорошо капитализированных китайских государственных предприятий и традиционных гигантов дноуглубительных работ, одновременно выполняя требования кибербезопасности (соответствие CMMC) для оборонных контрактов. Компания остается под статусом «Мониторинга комиссии» NASDAQ до декабря 2026 года, и любое будущее нарушение повлечет за собой немедленный делистинг. Успех зависит от синхронного масштабирования технологий, получения государственных контрактов и благоприятной политической динамики, что делает Nauticus ставкой с высокой степенью неопределенности: сможет ли автономная робототехника действительно разрушить контроль Китая над критически важными минералами, выжив на шатком пути к прибыльности.  Длинная

Altria Group (MO) покупка дневной таймфрейм9 января сформировался сигнал на покупку по Altria Group. На дневном графике уровень 56,20 цена тестировала несколько раз: 3 ноября и 6–8 декабря. Так и не сумев закрепиться ниже, цена откатилась к медленной экспоненциальной скользящей средней с периодом 22 (синяя линия). На гистограмме OsMA и индикаторе MACD сформировалась дивергенция.
В то же время на недельном графике видно, что гистограмма OsMA уже несколько недель остаётся зелёной. На недельном графике также сформировался пин-бар. На этой неделе импульсная система Александра Элдера разрешает покупку, поскольку свеча стала синей.
Торговый план может быть как спекулятивным, так и инвестиционным. Открытие длинной позиции — по текущим ценам.
Спекулятивный план. Первая цель — ориентировочно 60,5, вторая — 67. Стоп-лосс стоит поставить примерно на расстоянии двух ATR, около 56. Соотношение потенциальной прибыли к риску составляет 2,1 к 1 для первой цели и 6,6 к 1 для второй. Не забывайте соблюдать правила управления рисками.
Инвестиционный план. Купили и держим. Этот год уже с самого начала выглядит так, что будет не проще предыдущего. Я бы предположил, что алкогольная и табачная индустрия найдёт новых клиентов. Кроме того, компания платит дивиденды около 7%, поэтому её удобно держать в качестве защитного актива.
9 студзеня сфарміраваўся сігнал на куплю па Altria Group. На дзённым графіку ўзровень 56,20 цана тэставала некалькі разоў: 3 лістапада і 6–8 снежня. Так і не здолеўшы замацавацца ніжэй, цана адкацілася да павольнай экспаненцыяльнай слізгальнай сярэдняй з перыядам 22 (сіняя лінія). На гістаграме OsMA і індыкатары MACD сфарміравалася дывергенцыя.
У той жа час на тыднёвым графіку відаць, што гістаграма OsMA ўжо некалькі тыдняў застаецца зялёнай. На тыднёвым графіку таксама сфарміраваўся пін-бар. На гэтым тыдні імпульсная сістэма Аляксандра Элдэра дазваляе куплю, бо свечка стала сіняй.
Гандлёвы план можа быць як спекулятыўным, так і інвестыцыйным. Адкрыццё доўгай пазіцыі — па бягучых цэнах.
Спекулятыўны план. Першая мэта — арыентыровачна 60,5, другая — 67. Стоп-лос варта паставіць прыкладна на адлегласці двух ATR, каля 56. Суадносіны патэнцыйнай прыбытку да рызыкі складаюць 2,1 да 1 для першай мэты і 6,6 да 1 для другой. Не забывайцеся выконваць правілы кіравання рызыкамі.
Інвестыцыйны план. Купілі і трымаем. Гэты год ужо з самага пачатку выглядае так, што будзе не прасцейшы за папярэдні. Я б меркаваў, што алкагольная і тытунёвая індустрыя знойдзе новых кліентаў. Акрамя таго, кампанія выплачвае дывідэнды каля 7%, таму яе зручна трымаць як абарончы актыў.  Длинная

CLHClean Harbors — североамериканская компания, предоставляющая услуги по очистке окружающей среды и управлению отходами.
Компания работает преимущественно в США и Пуэрто-Рико.
Основные направления деятельности:
Экологические услуги: обработка и утилизация опасных и неопасных твердых и жидких отходов, восстановление поверхностей и очистка грунтовых вод.
Услуги по переработке отходов: упаковка и транспортировка отходов, а также аналитические расчеты и консультационные услуги.
Бизнес-модель компании ориентирована на предоставление комплексных решений для промышленных клиентов.
Деятельность Clean Harbors имеет решающее значение для промышленности и лучше защищена от циклических колебаний, чем потребительский сектор. Ужесточение экологических норм во всем мире создает долгосрочный структурный спрос на ее услуги.
Согласно последним данным, чистая прибыль за квартал составила 126,91 млн долларов, что представляет собой впечатляющий рост на 116,27% по сравнению с предыдущим кварталом (58,68 млн долларов).
Основным фактором является публикация высоких финансовых результатов, особенно рекордный рост чистой прибыли, который превзошел ожидания рынка.
P/S 2.2
Чистый долг 2,3 млрд.
Операционный денежный поток 752 млн. за последние 12 месяцев
Свободный денежный поток 376 млн. за последние 12 месяцев
Баланс растет из года в год.
Мы ожидаем продолжения роста выручки, операционного денежного потока и свободного денежного потока. UiPath снова делает автоматизацию, а заодно и рынок.PATH снова делает движение как по учебнику, но делает вид, что это случайность
Текущая цена PATH находится на уровне 13.86 после того, как структура бриллианта отработала полноценный импульс к 18.74 и перешла в ожидаемую коррекцию. Откат пришел точно в область Фибо 0.786 в диапазоне от 12.00 до 12.50, где сформировалась выраженная зона спроса. Покупатели подтвердили присутствие объемами и реакцией на поддержку. На трехдневном графике произошло пересечение MA50 и MA100, что создает золотой крест и усиливает потенциал для продолжения роста.
До тех пор пока цена удерживается выше диапазона 12.00 структура остается восходящей. Ближайшее контрольное сопротивление расположено на уровне 14.97 где проходил предыдущий разворотный участок. Его уверенное преодоление откроет путь к 18.74 и далее к основной цели 27.88 где находится ликвидность старшего таймфрейма.
Фундаментально UiPath на 29 ноября 2025 года продолжает укреплять позиции в автоматизации и корпоративном искусственном интеллекте. Годовая выручка превышает 1.55 миллиарда долларов что соответствует росту около 15 процентов в год. Валовая маржа находится у отметки 83 процентов, что является выдающимся показателем в секторе. Компания удерживает более 1.7 миллиарда долларов в свободных денежных средствах что обеспечивает высокую финансовую устойчивость. Число корпоративных клиентов растет благодаря расширению платформы, улучшению функционала и переходу бизнеса на модели автоматизации на основе ИИ. Основной риск остается прежним, а именно чувствительность бюджетов корпоративного сектора в условиях циклов замедления.
Текущая реакция на уровень 12.00 подтверждает сильную зону спроса. Удержание выше нее сохраняет вероятность движения к 18.74 и далее к 27.88. Если быки возьмут под контроль уровень 14.97, структура может перейти в фазу ускорения.
Автоматизация упрощает рабочие процессы, а рынок упрощает подсказки. Иногда нужно просто посмотреть на Фибо и MA100 чтобы увидеть куда рынок намекает двигаться.
 Длинная

Длинная 
 Длинная

 Длинная